PostFinance im Online-Casino: Schweizer Anbieter und klare Zahlungsregeln 2026
 Verfügbar in DE
Wer nach einem Online-Casino mit PostFinance sucht, landet schnell bei einer bunten Liste aus Schweizer Spielbanken, Bonusversprechen und veralteten Zahlungsangaben. Das Problem ist nicht die Menge der Namen. Das Problem ist die Vermischung von drei verschiedenen Fragen: Ist das Casino konzessioniert? Wird PostFinance im Kassenbereich tatsächlich angeboten? Und darf die betreffende Person dort überhaupt spielen?
Für die 2026-Ausgabe sind drei Schweizer Frontends mit offiziellen Angaben zur Zahlungsmethode besonders klar dokumentiert: mycasino.ch, PASINO.ch und Swiss Casinos. Alle drei stehen in der ESBK-Übersicht der Schweizer Online-Spielbanken. Die Zahlungsarten sind dennoch nicht identisch. Mycasino nennt PostFinance Pay und eine Auszahlung auf ein PostFinance-Konto. PASINO.ch beschreibt die Einzahlung mit PostFinance, zahlt aber per Schweizer Banküberweisung aus. Swiss Casinos führt PostFinance und Post E-Finance als Einzahlungswege.
Die Rangfolge in diesem Ratgeber ist deshalb keine amtliche Bestenliste. Sie folgt der Frage, wie gut die Zahlungskette für eine Person mit Schweizer Wohnsitz dokumentiert ist. Ein großer Bonus ist kein Ersatz für eine nachvollziehbare Auszahlung. „Geschenkt“ schreibt das Marketing gern; ein Casino bleibt trotzdem kein Wohltätigkeitsverein.
Die kurze Antwort: Drei Schweizer Anbieter sind konkret belegt
Ja, eine Einzahlung in einem Online-Casino mit PostFinance ist möglich. Die belastbarsten aktuellen Belege stammen aus der Schweiz. mycasino.ch akzeptiert PostFinance Pay und nennt ein eigenes Schweizer PostFinance-Konto als Auszahlungsweg. PASINO.ch führt PostFinance für die Einzahlung und verlangt für Auszahlungen eine Schweizer IBAN im eigenen Namen. Swiss Casinos nennt PostFinance und Post E-Finance im Helpcenter als Einzahlungsvarianten.
| Anbieter | Konzession und Frontend | PostFinance-Zahlung | Auszahlung | Mindestbetrag | Besonderheit |
|---|---|---|---|---|---|
| mycasino.ch | Grand Casino Luzern AG, ESBK-beaufsichtigt | PostFinance Pay, Gutschrift in wenigen Sekunden | PostFinance-Konto, meist 1–3 Werktage | CHF 10 | Einzahlung und Auszahlung auf PostFinance getrennt dokumentiert |
| PASINO.ch | Casino de Meyrin, ESBK-geführt | PostFinance, Gutschrift laut Betreiber in Sekunden | Schweizer IBAN im eigenen Namen, bis zu drei Werktage | CHF 10 Einzahlung, CHF 0,01 Auszahlung | Verifizierung und IBAN-Nachweis ausdrücklich beschrieben |
| Swiss Casinos | Online-Auftritt des Casino Pfäffikon | PostFinance und Post E-Finance | Angaben je Auszahlungsweg prüfen | CHF 10 | Keine zusätzliche Bearbeitungsgebühr für PostFinance-Einzahlungen |
Die Tabelle beantwortet die Kernfrage, aber sie ersetzt nicht den Blick in das eingeloggte Kassenmenü. Zahlungsanbieter können ihre Bezeichnungen ändern, einzelne Methoden nach Wohnsitz oder Kontoalter ausblenden und zusätzliche Prüfungen verlangen. Ein Suchtreffer ist eine Orientierung. Die Anzeige „PostFinance Pay“ neben dem Einzahlungsbetrag ist der praktische Nachweis.
Für einen belastbaren Vergleich sollte man den Zahlungsweg einmal aus Sicht einer echten Transaktion durchgehen, ohne sofort zu spielen. Konto eröffnen, Identität bestätigen, Kassenbereich öffnen und die verfügbaren Methoden lesen. Wird PostFinance nur auf einer allgemeinen Infoseite erwähnt, aber nicht im Konto angezeigt, fehlt der entscheidende Beleg. Das kann an Wohnsitz, Kontostatus, Wartungsarbeiten oder einer Änderung beim Zahlungsdienst liegen. Die Ursache ist zunächst offen; die Einzahlung sollte bis zur Klärung nicht erfolgen.
Auch die Begriffe im Kassenbereich verdienen Aufmerksamkeit. „Einzahlung per PostFinance Pay“ beschreibt einen direkten digitalen Vorgang. „Banküberweisung“ kann dagegen bedeuten, dass man die Kontodaten des Casinos manuell verwendet und eine Referenznummer eintragen muss. „PostFinance Card“ verweist wiederum auf ein Kartenprodukt. Diese Wege können unterschiedliche Fristen, Mindestbeträge und Rückerstattungsregeln haben. Der Markenname allein ist keine technische Spezifikation.
Ein guter Anbietervergleich dokumentiert außerdem den Zeitpunkt der Prüfung. Zahlungsseiten werden geändert, Bonusaktionen laufen aus und einzelne Methoden können vorübergehend deaktiviert werden. Das Datum muss nicht im Artikel stehen, aber es sollte bei der eigenen Entscheidung notiert werden. So lässt sich eine spätere Abweichung vom ursprünglichen Angebot nachvollziehen. Besonders bei einer größeren Einzahlung ist diese kleine Vorbereitung vernünftiger als das Vertrauen auf eine alte Bestenliste.
Für die Auswahl zählen vier Punkte in dieser Reihenfolge: Schweizer Konzession, berechtigter Wohnsitz, sichtbare PostFinance-Methode und klarer Auszahlungsweg. Erst danach kommen Spiele, Bonus und Gestaltung der Website. Diese Reihenfolge klingt weniger aufregend als ein „Top-Angebot“. Dafür verhindert sie, dass eine Einzahlung problemlos klappt und die Auszahlung später an einer fremden IBAN oder fehlenden Verifizierung hängen bleibt.
Kann man in einem Online-Casino mit PostFinance bezahlen?
Ja, bei mehreren konzessionierten Schweizer Online-Spielbanken ist eine Einzahlung mit PostFinance oder PostFinance Pay belegt. Die Angebote richten sich jedoch an volljährige Personen mit Wohnsitz oder gewöhnlichem Aufenthalt in der Schweiz. Für deutsche Spielende ohne Schweizer Wohnsitz ist diese Schweizer Zahlungsroute kein legaler Umweg.
Die drei Anbieter im Detail
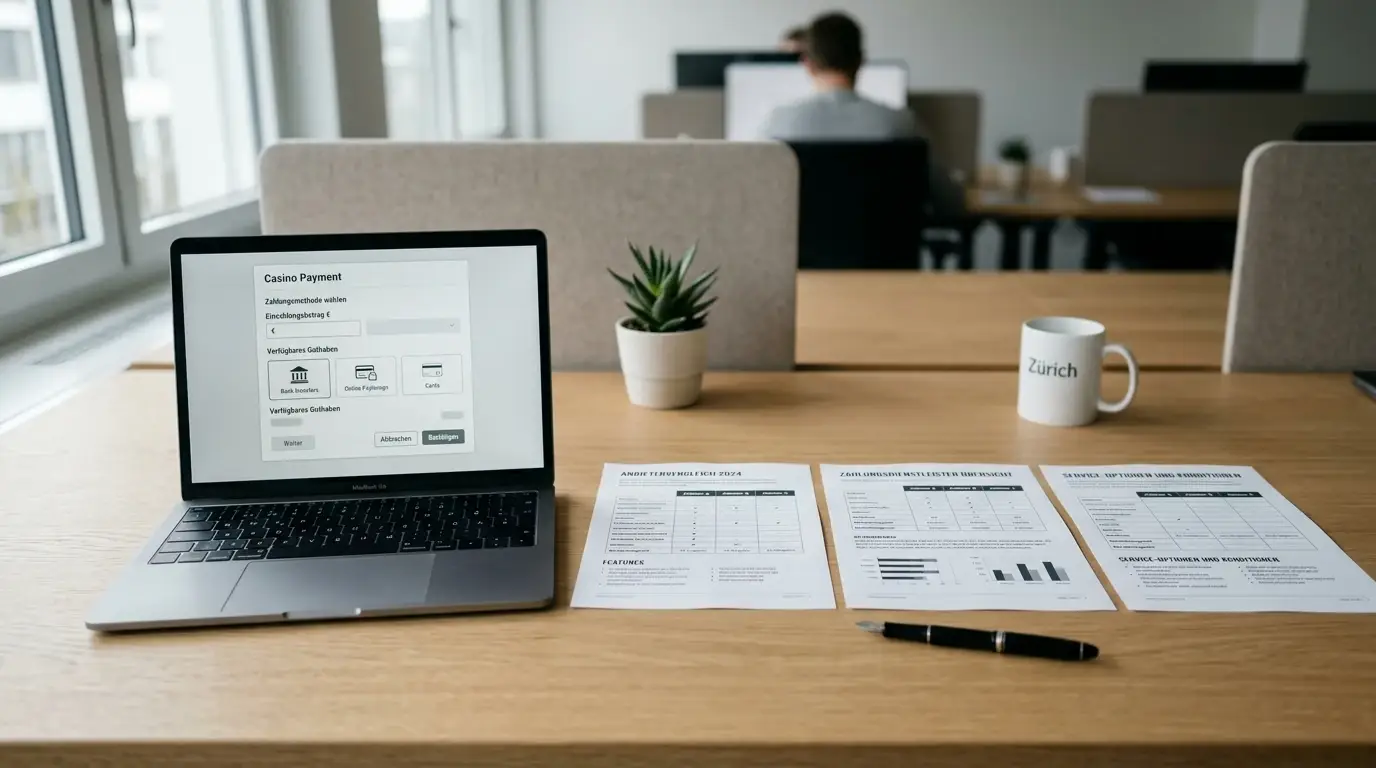
Die drei bestätigten Angebote unterscheiden sich nicht nur durch den Namen im Kopf der Website. Entscheidend ist die genaue Bezeichnung im Kassenbereich und die Richtung des Geldflusses. Eine Einzahlung über PostFinance Pay kann sofort gutgeschrieben werden, während Gewinne anschließend ausschließlich auf ein eigenes Schweizer Bankkonto ausgezahlt werden. Wer beides als denselben Vorgang betrachtet, übersieht den wichtigsten praktischen Unterschied.
mycasino.ch: PostFinance Pay mit klarer Auszahlungsstrecke
Mycasino ist das Online-Angebot der Grand Casino Luzern AG mit Sitz in Luzern. Auf der Betreiberseite wird die Aufsicht durch die ESBK ausgewiesen; im Footer erscheint die Zusatzkonzession Nr. 2023-A-12-E vom 29. November 2023. Das Angebot ist damit keine anonyme Plattform, die lediglich eine Schweizer Zahlungsmarke in die Startseite schreibt. Teilnahme ist ab 18 Jahren möglich, außerdem werden Schweizer Wohnsitz oder gewöhnlicher Aufenthalt und das Fehlen einer Spielsperre vorausgesetzt.
Für die Einzahlung nennt mycasino PostFinance Pay. Laut Kundendienst wird der Betrag gewöhnlich innerhalb weniger Sekunden gutgeschrieben. Das ist eine konkrete Aussage zum Zahlungsvorgang, nicht zur Spielgutschrift eines Bonus. Der Kundendienst nennt außerdem CHF 10 als Mindestbetrag für Ein- und Auszahlungen und weist darauf hin, dass mycasino selbst keine Gebühren für diese Vorgänge erhebt. Fremde Gebühren des Zahlungsdienstleisters oder der Bank werden dadurch nicht automatisch ausgeschlossen.
Die Auszahlung auf ein PostFinance-Konto ist möglich, wenn dieses Konto registriert ist und auf den eigenen Namen lautet. Reguläre Auszahlungen dauern laut Betreiber gewöhnlich ein bis drei Werktage. Für PostFinance nennt mycasino ein engeres Zeitfenster: An Werktagen bis 18 Uhr wird der Betrag häufig noch am selben Tag gutgeschrieben. „Schnell“ ist hier also keine magische Eigenschaft der gesamten Plattform, sondern hängt von Uhrzeit, Werktag, Kontoprüfung und Bankverarbeitung ab.
Wer mycasino auswählt, erhält die am vollständigsten dokumentierte Kette aus PostFinance-Pay-Einzahlung und PostFinance-Auszahlung. Das passt zu Personen, die ihr Schweizer Zahlungsprofil nicht auf mehrere Banken verteilen möchten. Die Kehrseite: Ein Schweizer Konto und ein passender Wohnsitz sind keine Nebensache. Wer nur eine PostFinance-Karte besitzt, aber dauerhaft in Deutschland lebt, erfüllt die Teilnahmebedingung dadurch nicht.
PASINO.ch: PostFinance-Einzahlung, Schweizer IBAN bei der Auszahlung
PASINO.ch ist dem Casino de Meyrin zugeordnet und in der ESBK-Übersicht der Schweizer Online-Spielbanken vertreten. Die Betreiberinformationen richten sich ausdrücklich an den Schweizer Markt, verwenden Schweizer Franken und beschreiben die Auszahlung über eine Schweizer IBAN. Volljährigkeit, Wohnsitz oder gewöhnlicher Aufenthalt in der Schweiz und die Prüfung auf eine bestehende Spielsperre gehören zum rechtlichen Rahmen.
Die offizielle Zahlungsseite nennt PostFinance als Einzahlungsmethode. Der Mindestbetrag beträgt CHF 10; die Gutschrift soll innerhalb von Sekunden erfolgen. Für die Auswahl ist das nützlich, weil die Mindestbetragsangabe direkt mit der konkreten Methode verbunden wird und nicht nur irgendwo in einer allgemeinen Bonusbeschreibung auftaucht. Gebühren werden auf der genannten Seite nicht als PostFinance-Aufschlag ausgewiesen.
Die erste Einzahlung sollte wie ein Funktionstest behandelt werden, nicht wie eine Einladung, sofort das gesamte verfügbare Budget einzusetzen. Ein kleiner, innerhalb des dokumentierten Mindestbetrags liegender Betrag zeigt, ob die Verbindung hergestellt wird und der Kontostand korrekt erscheint. Danach kann man die Transaktionsdetails kontrollieren: verwendete Methode, Zeitpunkt, Betrag und allfällige Referenz. Fehlt eine Bestätigung, wird nicht ein zweites Mal geklickt, sondern der Kundendienst kontaktiert.
Bei PostFinance Pay wird die Bestätigung typischerweise außerhalb der Casinoseite angestoßen. Das kann eine zusätzliche Anmeldung oder eine Freigabe in der PostFinance-Umgebung erfordern. Die eigentliche Sicherheitsprüfung liegt dann nicht im Bonusfenster, sondern in der geschützten Zahlungsumgebung. Wer auf einer fremden Seite nach einer vollständigen E-Finance-Anmeldung gefragt wird, sollte den Vorgang abbrechen und die Domain prüfen. Regulierte Anbieter verlangen keine improvisierte Weitergabe von Zugangsdaten per Chat oder E-Mail.
Die Bezeichnung „sofort“ sollte ebenfalls nüchtern gelesen werden. Eine sekundenschnelle Gutschrift bedeutet, dass der Einzahlungsbetrag rasch im Spielkonto erscheint. Sie sagt nichts über eine spätere Auszahlung, eine Rückerstattung oder die Dauer einer Identitätsprüfung aus. Genau diese drei Zeiten werden in Vergleichsseiten gerne zu einer einzigen Erfolgszahl zusammengeschoben. Für eine Entscheidung müssen sie getrennt bleiben.
Die Auszahlung läuft anders als die Einzahlung. PASINO.ch überweist Gewinne auf ein Bankkonto im eigenen Namen mit Schweizer IBAN. Der Mindestbetrag für die Auszahlung beträgt CHF 0,01, die Bearbeitung kann bis zu drei Werktage dauern. Vor der ersten Auszahlung kann ein Nachweis von Name und IBAN verlangt werden. Ohne vollständige Verifizierung gelten Einschränkungen: Einzahlungen können zunächst möglich sein, die Auszahlung von Gewinnen über die ursprüngliche Einzahlungssumme wird aber erst nach der Prüfung freigegeben.
Das macht PASINO.ch interessant für Personen, die ihre Zahlungsunterlagen sauber führen und eine klassische Banküberweisung bevorzugen. Für Menschen, die eine Auszahlung zwingend wieder über denselben digitalen Knopf erwarten, ist die Trennung ein möglicher Stolperstein. Der Name PostFinance auf der Einzahlungsseite bedeutet nicht, dass jede Auszahlung als Rückbuchung auf die gleiche Zahlungsart erfolgt.
Swiss Casinos: PostFinance und Post E-Finance getrennt ausgewiesen
Swiss Casinos gehört in der ESBK-Übersicht zum Casino Pfäffikon und tritt online unter online.swisscasinos.ch auf. Das offizielle Helpcenter nennt PostFinance und Post E-Finance als Zahlungsmittel für Einzahlungen. Diese doppelte Bezeichnung ist praktisch relevant, weil Nutzerinnen und Nutzer je nach Zugang nicht dieselbe Oberfläche sehen. PostFinance, Post E-Finance und PostFinance Pay sind verwandte, aber nicht beliebig austauschbare Bezeichnungen.
Die allgemeine Mindesteinzahlung wird mit CHF 10 angegeben. Für PostFinance-Einzahlungen weist Swiss Casinos keine zusätzliche Bearbeitungsgebühr aus. Eine separate Helpcenter-Angabe nennt für Banküberweisungen eine Dauer von drei bis fünf Werktagen. Diese Frist darf nicht unbesehen auf die direkte PostFinance-Zahlung übertragen werden; ein Banktransfer ist ein anderer Vorgang als eine sofortige Kassenbuchung.
Swiss Casinos passt zu Personen, die bereits mit PostFinance oder E-Finance arbeiten und im Kassenbereich genau diese Variante vorfinden. Der Vorteil ist die klare Auflistung beider Begriffe. Die Grenze liegt in der geringeren Detailtiefe der öffentlich zugänglichen Auszahlungsinformationen im Vergleich zu mycasino und PASINO.ch. Vor der Einzahlung sollte man daher die verfügbaren Auszahlungsarten, den Kontoinhaber und mögliche Verifizierungsanforderungen im persönlichen Bereich prüfen.
Bei einem Vergleich ist Swiss Casinos nicht deshalb schlechter, weil eine Auszahlungsfrist nicht prominent auf der ersten Hilfeseite steht. Es bedeutet nur, dass der Anbieter weniger pauschale Versprechen macht. Wer sich auf konkrete Zeiten verlassen muss, sollte die Auszahlungsseite öffnen oder den Kundendienst fragen und die Antwort aufbewahren. Ein Screenshot ist kein Rechtsdokument, aber deutlich brauchbarer als eine Erinnerung an eine Werbezeile.
Welche Schweizer Online-Casinos akzeptieren PostFinance oder PostFinance Pay?
Offiziell dokumentiert sind mycasino.ch mit PostFinance Pay, PASINO.ch mit PostFinance sowie Swiss Casinos mit PostFinance und Post E-Finance. Weitere ESBK-konzessionierte Spielbanken stehen auf der Schweizer Zulassungsliste, wurden in den geprüften Betreiberangaben aber nicht eindeutig mit einer aktuellen PostFinance-Methode belegt. Deshalb gelten sie nicht automatisch als PostFinance-Casinos.
Die unterschiedliche Schreibweise ist kein bloßes Detail. PostFinance Pay bezeichnet den digitalen Zahlvorgang, während PostFinance oder Post E-Finance im Kassenbereich andere Anbindungen meinen können. Eine PostFinance Card wiederum ist eine Karte und nicht automatisch derselbe Zahlungsweg. Wer die falsche Variante auswählt, sieht unter Umständen eine Ablehnung, obwohl der Anbieter eine andere PostFinance-Option unterstützt.
Schweiz oder Deutschland? Die entscheidende Wohnsitzfrage
Die Suchanfrage wird häufig auf Deutsch gestellt, richtet sich aber in der Praxis auf die Schweiz. PostFinance ist eine Schweizer Zahlungsmarke, und die klar belegten Casinos sind Schweizer Online-Spielbanken. Für die Teilnahme reicht es nicht, eine deutsche Spracheinstellung zu wählen, eine Schweizer Zahlungsart zu kennen oder eine Website aus Deutschland aufzurufen. Die Anbieter verlangen Wohnsitz oder gewöhnlichen Aufenthalt in der Schweiz.
Das bedeutet für deutsche Suchende ohne Schweizer Wohnsitz: Die drei genannten Schweizer Casinos sind keine erlaubte Alternative zum deutschen Markt. Ein Konto mit Schweizer Zahlungsoption ändert daran nichts. Ebenso wenig schafft ein kurzer Aufenthalt automatisch den gewöhnlichen Aufenthalt, der in den Teilnahmebedingungen gemeint ist. Die konkrete Prüfung nimmt der Betreiber vor; falsche Angaben können zur Sperrung des Kontos und zur Verzögerung einer Auszahlung führen.
Für Angebote in Deutschland ist die GGL-Whitelist die richtige Prüfstelle. Sie listet Anbieter und Vermittler mit einer Erlaubnis oder Konzession nach dem Glücksspielstaatsvertrag 2021. Der angezeigte Stand der Liste wurde im Juli 2026 aktualisiert; die GGL erklärt, dass sie bei Bedarf und mindestens monatlich fortgeschrieben wird. Die Liste sagt jedoch nicht, dass ein Eintrag PostFinance als Zahlungsmethode anbietet. Zulassung und Zahlungsart bleiben zwei getrennte Fragen.
Hinzu kommt eine wichtige Begriffsfrage: Klassische Online-Casinospiele wie Roulette, Blackjack und Baccarat werden in Deutschland von den Ländern geregelt, während die GGL insbesondere virtuelle Automatenspiele und weitere bundesweit geregelte Bereiche erfasst. „Online-Casino“ ist daher kein einheitliches deutsches Lizenzetikett. Wer PostFinance mit einem legalen deutschen Angebot verbinden möchte, muss den konkreten Anbieter, die konkrete Erlaubnis und den konkreten Zahlungsweg prüfen.
Das erklärt einen Teil der widersprüchlichen Treffer. Eine Vergleichsseite kann „deutsches Casino mit PostFinance“ als Suchüberschrift verwenden, obwohl sie Schweizer Angebote beschreibt oder eine Zahlung nennt, die nicht für Deutschland freigeschaltet ist. Sprachliche Ausrichtung, Zahlungsmarke und Erlaubnisgebiet werden in solchen Überschriften zusammengezogen. Für die Entscheidung müssen sie wieder auseinandergezogen werden.
Auch die Frage nach der PostFinance Card ist national geprägt. PostFinance beschreibt ihre Zahlungsprodukte als Angebote für Kundschaft mit Schweizer Domizil; bei internationalen Websites sollen diese Zahlungsarten Personen mit ausländischem Domizil nicht angezeigt werden. Daraus folgt kein pauschales Glücksspielverbot durch PostFinance, aber es ist ein starkes Signal gegen die Annahme, dass ein deutsches Konto denselben Zugang wie ein Schweizer Konto erhält.
Wer aus Deutschland heraus eine Schweizer Website öffnet, sieht deshalb möglicherweise eine andere Kasse als eine Person mit Schweizer Wohnadresse. Geolokalisierung, Kontodaten, Identitätsprüfung und die Händlerkonfiguration können zusammenspielen. Eine Methode, die auf einer öffentlichen Hilfeseite genannt wird, muss nicht jedem Konto angeboten werden. Genau deshalb ist die Prüfung im eigenen, vollständig verifizierten Konto der letzte praktische Schritt vor einer Zahlung.
| Wohnsituation | Relevante Prüfstelle | Was geprüft wird | Ergebnis für Schweizer PostFinance-Casinos |
|---|---|---|---|
| Wohnsitz oder gewöhnlicher Aufenthalt in der Schweiz | ESBK und Betreiberseite | Konzession, Volljährigkeit, Spielsperre, Zahlungsprofil | Grundsätzlich passende Ausgangslage, wenn das Konto auf den eigenen Namen lautet |
| Wohnsitz in Deutschland | GGL-Whitelist und zuständige Landesregelung | Anbieter, Erlaubnisart, Einzahlungsschutz, eigener Zahlungsaccount | Schweizer ESBK-Angebot ist kein deutscher Erlaubnisnachweis |
| Kurzaufenthalt in der Schweiz | Betreiberprüfung | tatsächlicher Wohnsitz oder gewöhnlicher Aufenthalt | Kein automatischer Zugang durch Hotelaufenthalt oder IP-Adresse |
| Unklarer Wohnsitz oder fremdes Konto | Anbieter und Zahlungsdienst | Identität, Adresse, Kontoinhaber | Auszahlung kann bis zur Klärung blockiert werden |
Können deutsche Spieler bei einem PostFinance-Casino aus der Schweiz spielen?
Wer dauerhaft in Deutschland lebt, sollte die Schweizer Online-Spielbanken nicht als Spielmöglichkeit einplanen. Die geprüften Schweizer Anbieter setzen Wohnsitz oder gewöhnlichen Aufenthalt in der Schweiz voraus. Für Deutschland ist die GGL-Whitelist maßgeblich; dort muss der konkrete Anbieter eine passende deutsche Erlaubnis besitzen. Die PostFinance-Zahlungsmarke ersetzt keine Glücksspielerlaubnis.
Die praktische Konsequenz ist unbequem, aber klar: Man darf nicht zuerst einzahlen und erst bei der Auszahlung prüfen, ob der eigene Status passt. Die Wohnsitzangabe, der Name des Zahlungsaccounts und die Verifizierung gehören vor dem ersten Spiel zusammen. Wird ein Konto wegen falscher Angaben geschlossen, hilft auch die schnellste PostFinance-Gutschrift nicht weiter.
PostFinance-Einzahlung richtig ausführen
Der Vorgang beginnt nicht mit dem Bonuscode, sondern mit der Identität des Zahlungswegs. Zuerst wird geprüft, ob das Casino in der ESBK-Liste steht und ob die Person die Schweizer Teilnahmebedingungen erfüllt. Danach wird das Konto vollständig eingerichtet. Erst im Kassenbereich zeigt sich, ob PostFinance, PostFinance Pay oder Post E-Finance für genau dieses Konto verfügbar ist.
| Zahlungsweg | Was er praktisch bedeutet | Was nicht automatisch folgt | Vor der Einzahlung prüfen |
|---|---|---|---|
| PostFinance Pay | Digitale Einzahlung aus der PostFinance-Umgebung | Keine automatische Auszahlung auf denselben Weg | Kontoinhaber, CHF-Betrag, Gebührenhinweis |
| PostFinance | Vom Betreiber benannte Einzahlungsoption | Nicht zwingend identisch mit PostFinance Pay | Mindestbetrag und sichtbare Bestätigung |
| Post E-Finance | Separat ausgewiesene elektronische PostFinance-Variante | Nicht automatisch eine Kartenzahlung | Ob diese Variante für das eigene Konto freigeschaltet ist |
| PostFinance Card | Physische oder digitale Karte, je nach Produkt | Nicht automatisch bei jedem Casino akzeptiert | Ob ausdrücklich „Card“ statt „Pay“ genannt wird |
| Banküberweisung | Klassischer Transfer auf das Spielerkonto | Keine sekundenschnelle Gutschrift garantiert | Referenz, Dauer, Kontoinhaber und CHF-Konto |
Mycasino und PASINO.ch nennen CHF 10 als Mindestbetrag. Swiss Casinos nennt ebenfalls CHF 10 als allgemeine Mindesteinzahlung. Daraus folgt eine nützliche, aber begrenzte Antwort auf die Suchvarianten mit einem, fünf oder zehn Franken: Für die drei belegten Anbieter ist CHF 10 der belastbare Referenzwert. Eine Suche nach einem Casino mit exakt einem Franken führt nicht automatisch zu einem legalen Angebot mit dieser Schwelle.
Bei Kleinstbeträgen lohnt die Prüfung der gesamten Kosten. Selbst wenn ein Casino keine eigene Einzahlungsgebühr erhebt, können Fremdwährungsumrechnung, Kontogebühren oder eine abweichende Bankverarbeitung relevant werden. In der Schweiz wird in CHF gespielt und abgerechnet. Ein Betrag von fünf Franken ist nicht deshalb günstiger, wenn anschließend eine externe Gebühr den Zweck der Testeinzahlung zunichtemacht.
Die Einzahlung sollte vom eigenen PostFinance-Konto erfolgen. Fremde Konten, Sammelkonten und Zahlungen unter einem abweichenden Namen schaffen ein Verifizierungsproblem. Der Kontoinhaber muss mit dem Spielerkonto übereinstimmen. Das ist keine Formalität, die man mit einem netten Kundendienstgespräch dauerhaft wegdiskutiert. Geldwäsche- und Identitätsprüfungen sind Bestandteil des regulierten Betriebs.
Codes und Gutscheine werden in Suchanfragen häufig mit PostFinance vermischt. Ein Einzahlungscode, ein Bonuscode und eine Zahlung über PostFinance Pay sind drei unterschiedliche Dinge. Ein Code kann eine Werbeaktion aktivieren, aber er beweist weder die Konzession noch die Verfügbarkeit von PostFinance. „Ohne Anmeldung“ ist bei regulierten Casinos ebenfalls kein sinnvoller Versatz für eine echte Echtgeld-Einzahlung: Vor einer Auszahlung muss die Identität geprüft werden.
Wie hoch ist die Mindesteinzahlung mit PostFinance?
Bei mycasino und PASINO.ch sind CHF 10 als Mindesteinzahlung belegt; Swiss Casinos nennt ebenfalls CHF 10 als allgemeinen Mindestbetrag. Exakte Angebote mit CHF 1 oder CHF 5 sollten nur akzeptiert werden, wenn der Betrag im persönlichen Kassenbereich ausdrücklich angezeigt wird. Ein Bonusbanner oder eine Vergleichsseite genügt nicht als Nachweis.
Die Summe CHF 10 beantwortet allerdings nicht jede Kostenfrage. Zu prüfen sind zusätzlich eine eventuelle Zahlungsgebühr, eine Währungsumrechnung, ein Mindestumsatz für Bonusgeld und die Bedingungen für eine Auszahlung. Wer nur eine kleine Testzahlung machen möchte, sollte den Bonus ablehnen oder die Umsatzbedingungen vollständig lesen. Sonst wird aus einer kleinen Einzahlung ein Vertrag mit erstaunlich langem Beipackzettel.
Ist PostFinance Pay dasselbe wie die PostFinance Card?
Nein. PostFinance Pay ist ein digitaler Zahlungsweg; PostFinance Card ist ein Kartenprodukt, und Post E-Finance wird als eigene elektronische Variante ausgewiesen. Ein Casino kann eine dieser Optionen anbieten, ohne die anderen zu akzeptieren. Maßgeblich ist die Bezeichnung im persönlichen Kassenbereich. Die Markenfamilie allein beweist keine technische Unterstützung.
Die Unterscheidung hilft auch bei Fehlermeldungen. Wird eine Kartenzahlung abgelehnt, obwohl PostFinance Pay angeboten wird, liegt nicht zwingend eine Sperre des Casinos vor. Umgekehrt kann eine Pay-Zahlung funktionieren, während eine physische Karte nicht als Zahlungsmittel hinterlegt werden kann. Den Zahlungsweg zu kopieren, statt ihn anhand der Anzeige auszuwählen, ist die schnellste Methode, aus einer einfachen Einzahlung eine Support-Anfrage zu machen.
Auszahlung: Warum das Geld nicht einfach „zurück“ auf jeden Zahlungsweg geht
Eine PostFinance-Einzahlung und eine Auszahlung sind rechtlich und technisch nicht immer derselbe Vorgang. Casinos können Einzahlungen über PostFinance Pay oder PostFinance akzeptieren und Gewinne anschließend per Banküberweisung auszahlen. Der Grund liegt in der Kontrolle des Kontoinhabers, der Rückverfolgbarkeit und den Regeln gegen Zahlungen an Dritte.
| Anbieter | Einzahlungsweg | Auszahlungsweg | Bearbeitungszeit | Nachweis |
|---|---|---|---|---|
| mycasino.ch | PostFinance Pay | eigenes Schweizer PostFinance-Konto möglich | regulär 1–3 Werktage, PostFinance werktags bis 18 Uhr häufig am selben Tag | registriertes Konto im eigenen Namen |
| PASINO.ch | PostFinance | Schweizer IBAN im eigenen Namen | bis zu drei Werktage | Name und IBAN vor erster Auszahlung möglich |
| Swiss Casinos | PostFinance oder Post E-Finance | im persönlichen Konto prüfen | Banküberweisung laut Helpcenter 3–5 Werktage; nicht auf direkte Zahlung übertragen | Kontoinhaber und Verifizierung prüfen |
Bei mycasino beginnt die reguläre Frist erst, wenn der Auszahlungsantrag akzeptiert und die notwendigen Prüfungen abgeschlossen sind. Eine Anfrage am Abend, am Wochenende oder an einem Feiertag wird nicht nach derselben Uhr wie eine Anfrage am Dienstagvormittag verarbeitet. Das erklärt, warum die Angabe „am selben Tag“ nur unter den genannten Bedingungen gilt.
PASINO.ch ist bei der Auszahlungsbedingung besonders eindeutig. Die Schweizer IBAN muss auf den eigenen Namen lauten, und vor der ersten Auszahlung können Dokumente verlangt werden. Der Mindestbetrag von CHF 0,01 bedeutet nicht, dass jeder beliebige Betrag ohne Prüfung ausgezahlt wird. Die Identität und der Kontoinhaber bleiben unabhängig von der Summe relevant.
Swiss Casinos nennt PostFinance und Post E-Finance für Einzahlungen. Für die Auszahlung sollte man die individuelle Kassenansicht prüfen, statt eine Einzahlungsangabe als Rückzahlungsversprechen zu lesen. Die Frist von drei bis fünf Werktagen bezieht sich auf den genannten Banktransfer. Eine direkte PostFinance-Buchung kann anders verarbeitet werden; eine pauschale Zusage wäre hier nicht seriös.
| Auszahlungssituation | Wahrscheinliche Folge | Sinnvolle Vorbereitung |
|---|---|---|
| Konto auf eigenen Namen, Identität vollständig bestätigt | reguläre Bearbeitung nach Anbieterfrist | IBAN und Wohnadresse aktuell halten |
| PostFinance-Einzahlung, aber keine Schweizer IBAN | Auszahlung kann nicht freigegeben werden | vor der Einzahlung den Auszahlungsweg lesen |
| Name im Zahlungsaccount weicht ab | zusätzliche Prüfung oder Ablehnung | ausschließlich eigenes Konto verwenden |
| Gewinn über die Einzahlungssumme ohne abgeschlossene Prüfung | Auszahlung wird zurückgehalten | Identitäts- und IBAN-Nachweis einreichen |
| Antrag am Wochenende oder nach Annahmeschluss | nächster Werktag als Bearbeitungsbeginn | nicht mit Kalendertagen rechnen |
Die häufige Erwartung „Geld zurück auf PostFinance“ ist also nur bei einem passenden Anbieter und einem registrierten eigenen Konto realistisch. Bei PASINO.ch führt der Weg über die Schweizer IBAN. Bei mycasino ist das PostFinance-Konto ausdrücklich als Auszahlungsoption genannt. Bei Swiss Casinos muss der konkrete Auszahlungsweg im eigenen Konto geprüft werden.
Wie lange dauert die Auszahlung auf ein PostFinance-Konto?
Bei mycasino dauert eine reguläre Auszahlung laut Kundendienst meist ein bis drei Werktage; auf ein PostFinance-Konto wird der Betrag an Werktagen bis 18 Uhr häufig noch am selben Tag gutgeschrieben. PASINO.ch nennt bis zu drei Werktage für die Banküberweisung. Die Frist beginnt praktisch erst nach Freigabe und abgeschlossener Prüfung.
Eine schnelle Bankgutschrift ist deshalb nicht dasselbe wie eine sofortige Auszahlung. Zuerst prüft der Betreiber den Antrag, dann verarbeitet die Bank die Überweisung. Dokumente, Spielerschutzmaßnahmen, abweichende Kontodaten oder ein ungewöhnliches Transaktionsmuster können den Ablauf verlängern. Wer eine Auszahlung plant, sollte die Verifizierung nicht erst in diesem Moment beginnen.
Warum funktioniert eine PostFinance-Einzahlung, aber die Auszahlung nicht auf dieselbe Weise?
Einzahlungen und Auszahlungen werden getrennt geregelt. Der Betreiber darf PostFinance Pay als Einzahlung akzeptieren, kann Gewinne aber nur auf ein verifiziertes eigenes Schweizer Konto oder eine eigene Schweizer IBAN überweisen. Diese Trennung schützt vor Zahlungen an Dritte und erklärt, warum eine erfolgreiche Einzahlung keine identische Rückbuchung garantiert.
Bei einer abgelehnten Auszahlung sind zunächst vier Punkte zu kontrollieren: Ist das Konto verifiziert? Lautet der Kontoinhaber exakt gleich? Ist die IBAN schweizerisch und korrekt hinterlegt? Wurde ein Bonus mit offenen Umsatzbedingungen aktiviert? Erst wenn diese Punkte geklärt sind, lässt sich beurteilen, ob tatsächlich ein technisches Zahlungsproblem vorliegt.
Legalitätscheck ohne Bonusnebel
Ein seriöser Check besteht aus zwei unabhängigen Schritten. Zuerst wird die Erlaubnis geprüft, danach die aktuelle Zahlungsmethode. Die ESBK-Liste bestätigt, dass eine Schweizer Online-Spielbank konzessioniert ist. Die offizielle Betreiber- oder Hilfeseite bestätigt, dass PostFinance, PostFinance Pay oder Post E-Finance aktuell angeboten wird. Nur zusammen beantworten diese Quellen die konkrete Suchfrage.
| Prüfschritt | Schweiz | Deutschland | Aussage |
|---|---|---|---|
| Amtliches Register | ESBK-Liste der Online-Spielbanken | GGL-Whitelist und zuständige Landesregelung | Anbieter besitzt eine passende Erlaubnis oder Konzession |
| Zahlungsseite | Betreiber-Helpcenter oder eingeloggter Kassenbereich | Anbieter-Kassenbereich | PostFinance ist technisch für dieses Konto verfügbar oder nicht |
| Wohnsitz | Schweiz, Wohnsitz oder gewöhnlicher Aufenthalt | Deutschland nach den deutschen Regeln | Spielberechtigung hängt nicht nur vom Zahlungslogo ab |
| Kontoinhaber | eigenes Schweizer Konto oder eigene Schweizer IBAN | eigener Zahlungsaccount | Fremde Konten sind kein sicherer Auszahlungsweg |
| Schutzregeln | Volljährigkeit, Spielsperre, Identitätsprüfung | GlüStV- und Anbieterregeln, Einzahlungsschutz | Zahlungskomfort steht hinter Spielerschutz |
Die ESBK führt außerdem eine Liste nicht bewilligter Online-Spiele. Ein ausländisches Angebot kann eine PostFinance-Zahlung anzeigen und dennoch keine Schweizer Bewilligung besitzen. Die Zahlungsmarke ist daher kein Gütesiegel. Umgekehrt kann ein konzessioniertes Casino eine andere Zahlungsoption verwenden, ohne dass dadurch seine Konzession berührt wird.
Für Deutschland ist die GGL-Whitelist maßgeblich, aber sie beantwortet nicht jede Frage zum Begriff Online-Casino. Virtuelle Automatenspiele werden anders eingeordnet als klassische Casinoangebote wie Roulette oder Blackjack. Ein deutscher Anbieter muss zur jeweiligen Spielart und Erlaubnis passen. Wer in der Liste nur nach dem Wort „Casino“ sucht und die Erlaubnisart ignoriert, prüft zu oberflächlich.
Auch das Datum zählt. Die GGL-Whitelist wird mindestens monatlich aktualisiert, die ESBK-Liste kann neue konzessionierte Plattformen aufnehmen. Ein Screenshot aus einem alten Vergleichsartikel ist kein aktueller Registerauszug. Für eine Einzahlung im 2026 sollte man die amtliche Liste am selben Tag oder kurz davor aufrufen und die Betreiberseite zusätzlich kontrollieren.
Wie prüft man, ob ein Online-Casino legal ist?
Für ein Schweizer Angebot öffnet man zuerst die aktuelle ESBK-Liste der Online-Spielbanken und gleicht Domain sowie Betreiber ab. Danach wird im offiziellen Kassen- oder Helpcenter geprüft, ob PostFinance aktuell genannt wird. Zusätzlich müssen Wohnsitz, Volljährigkeit, Spielsperre und eigener Kontoinhaber passen. Für Deutschland ist die GGL-Whitelist die entsprechende amtliche Prüfstelle.
Ein Name in einer Vergleichstabelle reicht nicht. Die Domain muss exakt stimmen; ähnlich klingende Seiten können eine fremde Marke imitieren. Auch ein ESBK-Eintrag bedeutet nicht, dass jede Zahlungsart dauerhaft verfügbar ist. Wer diese beiden Prüfungen trennt, erkennt schneller, ob eine Seite nur mit dem Begriff PostFinance wirbt oder die Zahlung tatsächlich anbietet.
Bonus, Freispiele und kleine Einzahlungen nüchtern bewertet
Die Suchanfragen nach einem PostFinance-Bonus sind verständlich, aber die Reihenfolge sollte umgekehrt werden. Erst wird geprüft, ob das Casino konzessioniert ist und die gewünschte Zahlungsmethode für das eigene Konto anbietet. Danach liest man die Bonusbedingungen. Ein Einzahlungsbonus kann eine Umsatzanforderung, eine Höchstauszahlung, einen Einsatz pro Drehung oder einen Ausschluss bestimmter Spiele enthalten.
Bei einem Bonus mit CHF 10 Einzahlung ist die Zahl nicht automatisch die kleinste sinnvolle Einzahlung. Wenn der Bonus nur nach mehreren Umsätzen freigegeben wird, bindet er das Guthaben an zusätzliche Bedingungen. Wer eine PostFinance-Zahlung nur testen möchte, fährt oft sauberer, wenn kein Bonus aktiviert wird. Das ist weniger glänzend, aber die Auszahlung bleibt leichter nachvollziehbar.
„Ohne Umsatzbedingungen“ ist eine starke Behauptung und muss im konkreten Bonusfenster stehen. Ein Einzahlungsbonus ohne Umsatzbedingungen ist nicht dasselbe wie eine PostFinance-Einzahlung ohne Bedingungen. Ebenso ist ein Bonus ohne Einzahlung kein Beweis dafür, dass eine Einzahlung per PostFinance möglich ist. Die Werbesprache liebt es, verschiedene Dinge in einen Topf zu werfen. Die Auszahlung sortiert sie wieder auseinander.
Die Suchvarianten mit einem, fünf und zehn Franken lassen sich deshalb sachlich ordnen. Für mycasino, PASINO.ch und Swiss Casinos ist CHF 10 als belastbarer Mindestbetrag dokumentiert. Exakte CHF-1- oder CHF-5-Angebote dürfen nur übernommen werden, wenn sie im eigenen Kassenbereich ausdrücklich verfügbar sind. Ein Vergleichsartikel, der eine alte Aktionsschwelle wiedergibt, ist dafür zu schwach.
Bonusbedingungen sollten außerdem auf den Zahlungsweg geprüft werden. Manche Aktionen schließen bestimmte Einzahlungsarten aus, andere werten eine Zahlung zwar als Einzahlung, aber nicht für den Bonusumsatz. Wenn PostFinance Pay im Kassenbereich funktioniert, heißt das nicht automatisch, dass die Zahlung für jede Aktion zählt. Der Bonus ist ein optionaler Vertragsteil, keine technische Beschreibung des Zahlungswegs.
Echtgeldspiel mit selbst gesetzter Grenze
PostFinance macht eine Einzahlung bequem. Bequemlichkeit ist aber kein Qualitätsbeweis für das Spiel. Die Schweizer Anbieter unterliegen Spielerschutzregeln und ermöglichen Limits; diese Funktionen sollten vor dem Echtgeldspiel eingerichtet werden. Ein monatliches Verlustlimit ist nützlicher als die Hoffnung, dass ein Bonus die Statistik freundlich umschreibt.
Für deutsche Spielende ist außerdem das deutsche Einzahlungssystem relevant, wenn sie bei einem erlaubten deutschen Angebot spielen. Der GlüStV 2021 sieht grundsätzlich ein anbieterübergreifendes Einzahlungslimit von 1.000 Euro pro Kalendermonat vor. Zahlungsaccounts müssen dem eigenen Namen zugeordnet sein. Diese deutsche Regel lässt sich nicht einfach auf eine Schweizer Spielbank übertragen, und eine Schweizer PostFinance-Zahlung umgeht sie nicht legal.
Die Wahl zwischen den drei Schweizer Anbietern sollte sich am eigenen Risikoprofil orientieren. Mycasino ist sinnvoll, wenn PostFinance Pay und eine dokumentierte Auszahlung auf ein PostFinance-Konto im Mittelpunkt stehen. PASINO.ch passt zu Personen, die eine klar beschriebene Schweizer IBAN und einen kurzen, nachvollziehbaren Verifizierungsweg bevorzugen. Swiss Casinos ist naheliegend, wenn PostFinance oder Post E-Finance ausdrücklich im eigenen Kassenbereich erscheint und die Auszahlungsbedingungen vorab geklärt sind.
Für die praktische Auswahl lohnt sich eine kleine Prioritätenliste. Wer vor allem die Auszahlung auf dasselbe Schweizer Finanzinstitut möchte, beginnt bei mycasino. Wer die Bedingungen für eine Banküberweisung vor der ersten Zahlung vollständig lesen möchte, vergleicht PASINO.ch. Wer zwei PostFinance-Bezeichnungen zur Auswahl sehen will, prüft Swiss Casinos. Diese Zuordnung ist keine Qualitätsnote für das gesamte Spielangebot, sondern eine Entscheidungshilfe für den Zahlungsfall.
Die Unterschiede bei den Mindestbeträgen sind dagegen gering. CHF 10 steht bei allen drei geprüften Frontends als belastbare Einstiegsschwelle im Raum. Der größere Unterschied liegt in der Dokumentation: Sekunden bei der Einzahlung, ein bis drei Werktage bei mycasino, bis zu drei Werktage bei PASINO.ch und eine separat zu prüfende Auszahlungsstrecke bei Swiss Casinos. Wer nur auf die Zahl CHF 10 schaut, verpasst die eigentliche Frage: Wie kommt das Geld wieder heraus?
Auch die persönliche Verifizierung kann die Reihenfolge verändern. Eine Person mit vollständiger Schweizer Adresse, identischem PostFinance-Namen und bereitliegenden Dokumenten hat weniger Reibung als jemand, der erst nach einem Gewinn erkennt, dass eine Schweizer IBAN erforderlich ist. Die beste Wahl ist dann nicht die Website mit dem höchsten Bonus, sondern der Anbieter, dessen Zahlungs- und Nachweiskette man tatsächlich erfüllen kann.
Der Begriff „beste“ bleibt damit bewusst relativ. Für eine schnelle Einzahlung kann ein Anbieter gut passen, für die Auszahlung auf ein eigenes PostFinance-Konto ein anderer. Wer Spiele, App oder Bonus höher bewertet, sollte diese Kriterien erst nach der Zahlungsprüfung hinzufügen. Ein Casino, das die gewünschte Zahlungsart nicht für das eigene Konto anbietet, scheidet unabhängig von seiner Spielauswahl aus.
Keiner dieser Punkte macht eine Plattform risikofrei. Glücksspiel bleibt Glücksspiel. Ein Verlustlimit wird nicht dadurch unnötig, dass die Einzahlungsdauer nur Sekunden beträgt. Im Gegenteil: Je schneller eine Zahlung gutgeschrieben wird, desto wichtiger ist eine vorher festgelegte Grenze. Das ist kein moralischer Zeigefinger, sondern eine einfache technische Tatsache: Eine schnelle Zahlung senkt die Reibung, nicht das Verlustrisiko.
Wer merkt, dass das Spiel nicht mehr kontrolliert läuft, sollte Einzahlung und Spiel sofort unterbrechen und die verfügbaren Sperr- und Beratungsangebote nutzen. Ein Casino-Konto ist kein Notgroschen und PostFinance kein Kreditrahmen für Spielverluste. Die sachlichste Zahlungsentscheidung ist oft die, die man nicht ausführt.
Vor einer ersten Echtgeldzahlung sollten drei Grenzen schriftlich feststehen: der Betrag für die einzelne Sitzung, das maximale Tages- oder Monatsbudget und der Punkt, an dem eine Auszahlung beantragt wird. Diese Angaben gehören nicht in den Kopf, wo sie sich unter dem Eindruck eines Gewinns erstaunlich schnell verschieben. Ein Limit im Spielkonto und eine persönliche Notiz ergänzen sich; keines davon ersetzt die Entscheidung, bei Erreichen der Grenze tatsächlich aufzuhören.
Die Geschwindigkeit der Zahlungsmethode kann dabei trügerisch wirken. Wenn eine Einzahlung in wenigen Sekunden verbucht wird, verschwindet die normale Pause zwischen Zahlungsabsicht und Spielbeginn. Bei einer Banküberweisung liegen mehr Reibung und mehr Zeit dazwischen. Daraus folgt nicht, dass die langsamere Methode sicher ist. Es zeigt nur, dass Zahlungsdesign und Spielverhalten zusammenhängen. Eine bewusste Pause lässt sich auch bei PostFinance Pay einbauen, indem man das Konto öffnet, den Betrag prüft und erst danach die Zahlung freigibt.
Bei einer Auszahlung sollte man nicht sofort den Vorgang abbrechen, nur weil der Kontostand zunächst unverändert bleibt. Die Bearbeitung durch Betreiber und Bank sind zwei getrennte Schritte. Die Anfrage, die Bestätigung und die spätere Gutschrift sollten gespeichert werden. Bleibt die Zahlung über die angegebene Frist hinaus aus, braucht der Kundendienst genau diese Daten: Betrag, Uhrzeit, Transaktionsnummer, Zielkonto und gegebenenfalls bereits eingereichte Nachweise. Vage Aussagen wie „mein Geld ist weg“ verlängern die Fehlersuche.
Schließlich sollte man die eigenen Daten sparsam behandeln. Eine regulierte Verifizierung verlangt Unterlagen über einen geschützten Betreiberbereich. Sie verlangt nicht, dass man PostFinance-Zugangsdaten an eine unbekannte Person weitergibt oder Dokumente an eine ähnlich klingende Domain schickt. Die sichere Gewohnheit ist simpel: Domain selbst eingeben, HTTPS prüfen, keine Zugangsdaten über Chat versenden und bei Unklarheit den offiziellen Kundendienst über die Website öffnen. Zahlungsprobleme sind ärgerlich; ein kompromittiertes Bankkonto ist eine andere Größenordnung.
Die Entscheidung zwischen mycasino, PASINO.ch und Swiss Casinos lässt sich damit auf ein überschaubares Raster bringen. Ist PostFinance Pay oder PostFinance im eigenen Konto sichtbar? Ist der Schweizer Wohnsitz korrekt hinterlegt? Ist die Auszahlung auf das eigene Schweizer Konto möglich? Sind Mindestbetrag, Frist und Bonusbedingungen akzeptiert? Wenn eine Antwort fehlt, sollte die Einzahlung warten.
Das Ergebnis bleibt bewusst enger als viele Top-Listen. Die aktuelle ESBK-Liste enthält weitere konzessionierte Online-Spielbanken, doch ohne konkrete offizielle Bestätigung der PostFinance-Zahlung werden sie nicht als passende Antwort ausgegeben. Wer dort spielen möchte, kann die Methode direkt beim Anbieter prüfen. Bis dahin ist „konzessioniert“ die belastbare Aussage; „PostFinance akzeptiert“ wäre eine zusätzliche Behauptung.
Zu diesen Kontrollkandidaten gehören jackpots.ch, casino777.ch, StarVegas, 7 Melons, Swiss4Win, Admiral und casineo.ch. Die Aufnahme in die ESBK-Übersicht ist positiv für die Zulassung, aber sie beantwortet nicht die aktuelle Zahlungsfrage. Ein Anbieter kann eine andere Schweizer Zahlungsmethode priorisieren, PostFinance nur für bestimmte Konten anzeigen oder die Integration zwischenzeitlich umstellen. Deshalb wäre es unseriös, aus der bloßen Präsenz in der Liste ein Zahlungsversprechen abzuleiten.
Wer einen dieser Anbieter prüft, sollte denselben Ablauf verwenden: Domain und Betreiber mit der ESBK-Liste abgleichen, Teilnahmebedingungen zum Schweizer Wohnsitz lesen, das eigene Konto verifizieren und erst dann den Kassenbereich öffnen. Dort wird nach „PostFinance“, „PostFinance Pay“ und „Post E-Finance“ gesucht, nicht nur nach dem allgemeinen Wort „Bank“. Bleibt die Methode unsichtbar, ist die Antwort für dieses Konto schlicht nein oder zumindest nicht bestätigt.
Ein solcher Negativbefund ist nützlich. Er spart eine Einzahlung auf Verdacht und verhindert, dass eine redaktionelle Empfehlung als aktuelle Betreiberzusage missverstanden wird. Die Zahlungslandschaft ist nicht statisch, aber gerade deshalb sollte jede konkrete Aussage an eine konkrete Quelle und eine konkrete Kontosicht gebunden bleiben.
Für die jährliche Aktualisierung genügt ein überschaubarer Kontrollplan. Zuerst wird die ESBK-Seite auf neue oder entfernte Online-Spielbanken geprüft. Danach werden Betreibername und Domain abgeglichen. Im dritten Schritt folgt die Zahlungsseite: Wird PostFinance noch genannt, in welcher Variante und mit welchem Mindestbetrag? Anschließend liest man die Auszahlungshinweise und prüft, ob die eigene Schweizer IBAN akzeptiert wird. Erst diese Reihenfolge verhindert, dass eine alte Zahlungsangabe den ganzen Vergleich färbt.
Dasselbe Vorgehen hilft bei einem Wechsel des Zahlungsprodukts. Wenn aus PostFinance E-Finance eine neue digitale Oberfläche wird oder ein Casino den Begriff PostFinance Pay verwendet, muss nicht jede Änderung eine neue Konzession bedeuten. Umgekehrt kann eine unveränderte Marke im Text eine technisch nicht mehr aktive Schnittstelle verdecken. Entscheidend ist die Kombination aus aktueller Anbieterinformation, sichtbarem Kassenbereich und erfolgreicher, nachvollziehbar bestätigter Testbuchung.
Bewertungen von Nutzern können dabei Hinweise liefern, aber sie ersetzen keine Primärquelle. Eine einzelne verspätete Auszahlung beweist kein generelles Problem, mehrere übereinstimmende Berichte verdienen jedoch eine Nachfrage beim Anbieter. Umgekehrt beweist eine glänzende Bewertung nicht, dass die PostFinance-Zahlung für das eigene Wohnsitzprofil freigeschaltet ist. Erfahrungsberichte sind ein Warnsystem, kein Register.
Auch die Reihenfolge der Prüfung spart Zeit. Wer zuerst einen Bonus auswählt, muss später prüfen, ob die Einzahlungsmethode für den Bonus zählt. Wer zuerst die Auszahlung liest, kennt die benötigte IBAN und kann die Kontodaten vorab bereithalten. Wer zuerst die Konzession prüft, vermeidet eine lange Diskussion mit einer Seite, die für den eigenen Markt gar nicht zuständig ist. Drei Minuten Recherche können hier mehr bewirken als ein weiterer Vergleich von Spielebibliotheken.
Die drei belegten Anbieter sind deshalb nicht nach einem künstlichen Punktesystem sortiert. Mycasino führt bei der Dokumentation von Ein- und Auszahlung. PASINO.ch führt bei den klaren Angaben zu Schweizer IBAN, CHF 0,01 Mindestauszahlung und Verifizierung. Swiss Casinos führt bei der ausdrücklichen Nennung von PostFinance und Post E-Finance ohne zusätzliche Bearbeitungsgebühr. Welche Variante besser passt, entscheidet nicht der lauteste Bonus, sondern der eigene Zahlungsweg.
Wer die amtliche Zulassung, den Wohnsitz, die genaue Zahlungsbezeichnung und die Auszahlungsbedingungen gemeinsam prüft, bekommt eine brauchbare Antwort auf die Suche nach dem besten Online-Casino mit PostFinance. Wer nur auf ein Logo klickt, bekommt zunächst eine Einzahlung. Der schwierigere Teil beginnt danach.
Zahlungsmethoden: PayPal, Paysafecard, Klarna und Krypto im Casino
Inhalt erstellt vom Team «Echtgeld-spielautomaten.com»