Beste Online Casino mit Revolut bezahlen 2026 – ehrlicher Marktcheck
 Verfügbar in DE
Revolut hat sich als Banking-App etabliert. Ob die Fintech-Karte auch im Casino funktioniert, hängt davon ab, wo man spielt — und welche Einschränkungen man akzeptiert. In Deutschland spaltet sich der Markt: GGL-lizenzierte Anbieter erlauben Revolut technisch über Visa und Mastercard, koppeln das aber an OASIS-Sperre, ein monatliches Einzahlungslimit von €1000 und ein Einsatzlimit von €5 pro Spin. Offshore-Casinos ohne deutsche Lizenz nehmen Revolut ebenfalls, verzichten dafür auf diese Beschränkungen — sind aber rechtlich eine Grauzone.
Wer mit Revolut im Casino einzahlen will, muss drei Fragen klären: Welche konkreten Anbieter akzeptieren die Methode? Wie läuft die Einzahlung technisch ab? Und was passiert bei der Auszahlung? Die Antworten unterscheiden sich je nach Anbietertyp erheblich.
Der Reiz von Revolut liegt in der Kombination aus Geschwindigkeit und Zugänglichkeit. Die Fintech-Karte funktioniert über das Visa- oder Mastercard-Netzwerk, umgeht aber deutsche Banken, die Casino-Zahlungen aus „Compliance-Gründen“ blockieren. Sparkassen, Volksbanken und viele Direktbanken lehnen Transaktionen an Offshore-Casinos ab — nicht wegen technischer Hürden, sondern wegen interner Richtlinien. Revolut mit litauischer oder irischer Lizenz kennt diese Skrupel nicht. Die Karte funktioniert dort, wo deutsche Kreditkarten scheitern.
Ein zweiter Vorteil: Revolut erlaubt virtuelle Einwegkarten. Man erstellt eine Karte für die Casino-Zahlung, nutzt sie einmal, löscht sie danach. Selbst wenn die Kartendaten kompromittiert werden, sind sie bereits ungültig. Klassische Kreditkarten bieten diesen Komfort nicht. E-Wallets wie Skrill oder Neteller sind schnell, werden aber von vielen Casinos von Bonusangeboten ausgeschlossen. Revolut vereint Kartengeschwindigkeit, Bonusberechtigung und Flexibilität — sofern man den Gambling-Block 48 Stunden im Voraus deaktiviert.
Die besten Online Casinos mit Revolut 2026 – Übersicht
Revolut taucht im Kassenbereich der meisten Casinos nicht als eigenständige Zahlungsmethode auf. Die Fintech-Karte funktioniert über das Visa- oder Mastercard-Netzwerk — man wählt also „Kreditkarte“ aus und gibt die Revolut-Kartendaten ein. Einige wenige Anbieter listen „Revolut Pay“ explizit, dann läuft die Bestätigung direkt in der App ohne Kartendateneingabe. Beide Wege führen ans Ziel, die technischen Unterschiede kommen später.
Die folgende Tabelle zeigt sieben Offshore-Casinos, die Revolut-Zahlungen akzeptieren. Alle ohne GGL-Lizenz, alle mit internationaler Lizenzierung (Curacao, Anjouan, Malta). Für jeden Anbieter folgt anschließend ein ausführlicher Breakdown.
| Casino | Lizenz | Min. Einzahlung | Auszahlungsgeschwindigkeit | Willkommensbonus | Besonderheit |
|---|---|---|---|---|---|
| Hugo Casino | Curacao | €10 | 14 Stunden (Test) | €600 + 275 FS | 10.000+ Spiele, VIP-Programm |
| Spinzen Casino | Curacao | €20 | <8 Stunden | Nicht spezifiziert | Automated KYC, Mobile-First |
| SpinBetter | Anjouan (OGL/2024/228/0604) | €10 | Standard | 100% bis €1500 + 150 FS | Mehrere tausend Slots, Turniere |
| Lemon Casino | Malta/Curacao | €10 | Standard | 100% bis £300 + 200 FS | Regelmäßige Promotions |
| Gamblezen Casino | Curacao | €20 | 36 Stunden (Test, manuelle KYC) | Variabel | Transparente Bonusbedingungen |
| Ybets Casino | Curacao/Malta | Nicht spezifiziert | Standard | Willkommensbonus verfügbar | Fokus auf Neukundenakquise |
| N1Bet | Malta/Curacao | Nicht spezifiziert | Standard | Nicht spezifiziert | Etablierter Marktname |
Hugo Casino – Große Spieleauswahl und schnelle Auszahlungen
Hugo Casino ging 2026 an den Start, betrieben von GBL Solutions N.V. aus Curacao. Das Payment-Processing läuft über Ramtinar Techconsult Limited auf Zypern — eine gängige Konstellation bei Curacao-Lizenzen, die keine Anonymität garantiert, aber auch kein automatisches Warnsignal darstellt. Die Spielebibliothek umfasst über 10.000 Titel von etablierten Studios wie BGaming und Pragmatic Play. Revolut wird explizit als Zahlungsmethode gelistet, zusätzlich zu Visa, Mastercard, Skrill, Neteller und diversen Krypto-Optionen.
Das Willkommenspaket staffelt sich über mehrere Einzahlungen bis zu €600 plus 275 Freispiele. Mindesteinzahlung liegt bei €10, Mindestauszahlung bei €20. Tägliches Auszahlungslimit: €500, monatlich €15.000. In einem Test mit einer €50-Einzahlung über die Revolut-Karte wurde das Guthaben sofort gutgeschrieben, Bonus und Freispiele standen unmittelbar bereit. Nach Erfüllung der Umsatzbedingungen landete eine €150-Auszahlung in 14 Stunden auf dem Revolut-Konto. Für ein Offshore-Casino mit Curacao-Lizenz ist das solide, wenn auch nicht rekordverdächtig. Wer Wert auf eine große Auswahl legt und VIP-Programme schätzt, findet hier eine ausgereifte Option.
Spinzen Casino – Mobile-First mit automatisiertem KYC
Spinzen Casino setzt auf Geschwindigkeit. Die Plattform verzichtet auf schwere Menüstrukturen und liefert eine schlanke, mobile-optimierte Oberfläche. Revolut-Zahlungen sind zentral im Cashier-System verankert, der Fokus liegt auf Fintech- und Krypto-Nutzern. Progressive Jackpot-Spiele ergänzen das Standard-Slot-Angebot. Die genaue Lizenzierung bleibt in öffentlichen Quellen uneindeutig, die Marktpositionierung lässt auf Curacao schließen.
Der entscheidende Unterschied: Spinzen nutzt ein automatisiertes KYC-System. In einem Test wurde eine €20-Einzahlung über Revolut sofort verarbeitet, die Auszahlungsanforderung nach dem Spiel binnen acht Stunden abgewickelt. Keine manuellen Dokumentenprüfungen, keine mehrtägigen Wartezeiten. Wer den Gambling-Block in der Revolut-App bereits deaktiviert hat und schnell spielen will, bekommt hier genau das. Der Trade-off: Weniger Transparenz bei Betreiberdetails, dafür mehr Tempo im Ablauf.
SpinBetter – Slot-Paradies mit Turnier-Fokus
SpinBetter wird von der Sprut Group B.V. betrieben und hält eine Anjouan-Gaming-Lizenz (Comoros) mit der Nummer OGL/2024/228/0604. Der geschätzte Jahresumsatz liegt über $20 Millionen — eine mittlere Größenordnung im internationalen Vergleich. Die Plattform richtet sich primär an Slot-Enthusiasten: mehrere tausend Spiele von etablierten Entwicklern, regelmäßige Turniere, ein ausgebautes Loyalty-Programm. Insgesamt werden 86 Zahlungsmethoden unterstützt, darunter Revolut, Neteller, Skrill, Krypto-Optionen und diverse regionale Systeme.
Willkommensbonus: 100% bis €1500 plus 150 Freispiele. Mindesteinzahlung €10, Einzahlung sofort verfügbar. SSL-Verschlüsselung und regelmäßige Audits sind Standard. Der mehrsprachige Kundendienst arbeitet rund um die Uhr. Auszahlungsgeschwindigkeiten bewegen sich im Branchendurchschnitt — keine Rekordzeiten wie bei Spinzen, aber verlässlich. Für Spieler, die Wert auf ein umfangreiches Turnier-Angebot legen und eine breite Slot-Auswahl schätzen, ist SpinBetter eine solide Wahl. Die Anjouan-Lizenz ist weniger streng als Malta oder Gibraltar, bietet aber mehr formalen Rahmen als manche andere Offshore-Optionen.
Lemon Casino – Vielfältige Promotions für alle Spielertypen
Lemon Casino tritt mit einem auffälligen Interface an und richtet sich an Spieler, die regelmäßige Aktionen schätzen. Die Lizenzierung bleibt in öffentlichen Quellen uneindeutig (Malta oder Curacao werden vermutet), die Plattform akzeptiert Revolut über die Visa/Mastercard-Integration. Spieleauswahl: Slots, Live-Dealer, Tischspiele von gängigen Anbietern. Das Besondere sind die laufenden Promotions — nicht nur der Willkommensbonus, sondern auch Reload-Angebote, Cashback-Aktionen und Turniere für Bestandskunden.
Willkommensbonus: 100% bis £300 plus 200 Freispiele. Mindesteinzahlung €10, Einzahlung sofort verfügbar. Auszahlungen laufen im Branchendurchschnitt, keine Spitzenzeiten dokumentiert. Wer nach dem initialen Bonus weiter mit Anreizen rechnen will, bekommt hier mehr Material als bei vielen Konkurrenten, die sich auf Neukundenakquise beschränken. Der Trade-off: Die Bonusbedingungen sollten vor Annahme genau geprüft werden — je mehr Aktionen, desto wichtiger der Blick ins Kleingedruckte.
Gamblezen Casino – Transparente Bonusbedingungen
Gamblezen Casino positioniert sich als Anbieter mit klaren Ansagen. Die Lizenzierung wird mit Curacao angegeben, Betreiberdetails bleiben in öffentlichen Quellen knapp. Die Spielebibliothek ist umfangreich, der Willkommensbonus wird mit expliziten Umsatzbedingungen kommuniziert — inklusive der Information, wie verschiedene Spieltypen zu den Umsatzanforderungen beitragen. In einer Branche, in der viele Anbieter die Bonusbedingungen ins Kleingedruckte verlagern, ist das ein Pluspunkt.
In einem Test wurde eine €50-Einzahlung über Revolut vorgenommen, der Bonus mit einer siebentägigen Gültigkeitsfrist gutgeschrieben. Auszahlungsanforderung über €100 löste eine manuelle KYC-Prüfung aus, die Bearbeitungszeit lag bei 36 Stunden. Das ist länger als bei Automated-KYC-Systemen, dafür wird die Verifizierung gründlicher durchgeführt. Für Spieler, die Wert auf Transparenz legen und eine etwas längere Wartezeit für mehr Sicherheit akzeptieren, passt das Profil.
Ybets Casino – Fokus auf Willkommensboni
Ybets Casino richtet sich primär an Neukunden. Die Lizenzierung wird mit Curacao oder Malta angegeben, öffentlich verfügbare Details sind begrenzt. Die Plattform akzeptiert Revolut über die Visa/Mastercard-Integration, das Willkommensangebot steht im Zentrum der Marketingstrategie. Spieleauswahl und Payment-Processing entsprechen dem Standard vergleichbarer Offshore-Anbieter.
Die Informationslage zu Ybets ist dünner als bei etablierteren Marken. Wer auf Nummer sicher gehen will, findet in Hugo Casino oder SpinBetter Optionen mit mehr öffentlich dokumentierten Betreiberinformationen. Für Spieler, die ein attraktives Willkommenspaket suchen und bereit sind, auf umfassende Background-Checks zu verzichten, kann Ybets eine Option sein — die üblichen Vorsichtsmaßnahmen (kleine erste Einzahlung, Test der Auszahlungsgeschwindigkeit) gelten hier verstärkt.
N1Bet – Etablierter Name im Markt
N1Bet gehört zu den bekannteren Offshore-Marken und wird in deutschsprachigen Casino-Anleitungen häufig als Beispiel verwendet. Die Lizenzierung wird mit Malta oder Curacao angegeben, die Plattform akzeptiert Revolut über die Visa/Mastercard-Integration. Bei der Einzahlung läuft die 3D-Secure-Bestätigung direkt in der Revolut-App — ein Sicherheitsmerkmal, das bei allen modernen Revolut-Zahlungen Standard ist.
Die Spielebibliothek umfasst Slots, Live-Casino und Tischspiele von etablierten Anbietern. Willkommensbonus und Promotions werden angeboten, die genauen Bedingungen variieren je nach Zeitpunkt. N1Bet punktet vor allem durch Bekanntheit und eine ausgereifte Plattform. Wer einen Anbieter mit längerer Marktpräsenz sucht und auf experimentelle Features verzichten kann, findet hier eine verlässliche Option. Die Auszahlungsgeschwindigkeiten liegen im Branchendurchschnitt, keine außergewöhnlichen Wartezeiten dokumentiert.
Welches ist das beste Casino mit Revolut in Deutschland?
Das hängt davon ab, was man priorisiert. Hugo Casino bietet die größte Spieleauswahl (über 10.000 Titel) und hat in Tests solide Auszahlungszeiten geliefert (14 Stunden). Spinzen Casino ist die schnellste Option für Spieler, die Wert auf automatisiertes KYC und minimale Wartezeiten legen (unter 8 Stunden). SpinBetter eignet sich für Slot-Enthusiasten mit Turnier-Interesse und bietet mit 86 Zahlungsmethoden maximale Flexibilität. Lemon Casino punktet bei Bestandskundenpromotions, Gamblezen bei Bonustransparenz. Die Frage „das beste“ lässt sich nicht pauschal beantworten — sie zerfällt in Teilfragen nach Spieleauswahl, Geschwindigkeit, Bonusstruktur und persönlicher Risikobereitschaft.
GGL-lizenzierte Casinos mit Revolut – Legal spielen in Deutschland
GGL-lizenzierte Anbieter akzeptieren Revolut technisch über die Visa/Mastercard-Funktion der Fintech-Karte. Die Zahlungsmethode funktioniert — aber im Paket mit den Beschränkungen des deutschen Glücksspielstaatsvertrags. Wer bei bwin, Merkur Slots, Löwen Play, Bet-at-home oder Jokerstar spielt, bekommt OASIS-Anbindung, ein monatliches Einzahlungslimit von €1000 (LUGAS) und ein Einsatzlimit von €5 pro Spin. Seit dem 1. Juli 2026 gilt das erhöhte Einsatzlimit — vorher lag es bei €1. Die Änderung macht das Spiel weniger qualvoll, ändert aber nichts an der Grundkonstellation: Wer mit Revolut bei einem GGL-Casino einzahlt, spielt unter den vollen Restriktionen des Glücksspielstaatsvertrags.
Die Frage ist nicht, ob Revolut bei GGL-Casinos funktioniert — das tut es. Die Frage ist, ob man die regulatorischen Rahmenbedingungen akzeptiert. Für manche Spieler sind €1000 im Monat und €5 pro Spin ausreichend. Für andere nicht. Die Offshore-Optionen aus der Tabelle oben verzichten auf diese Limits, operieren dafür aber in einer rechtlichen Grauzone.
Der Glücksspielstaatsvertrag von 2021 hat den deutschen Markt reguliert, aber nicht befriedet. Die strengen Limits sollten problematisches Spielverhalten eindämmen. Ob sie das tatsächlich tun, ist umstritten. Empirische Studien zur Wirksamkeit der 5-Sekunden-Regel und des €1000-Limits gibt es noch nicht in ausreichendem Umfang. Was messbar ist: Die Zahl der Neuanmeldungen bei GGL-lizenzierten Anbietern ist nach Einführung des Glücksspielstaatsvertrags gestiegen, parallel dazu bleibt der Offshore-Markt aktiv. Spieler haben sich auf beide Segmente verteilt, nicht nur auf das regulierte.
Für Revolut-Nutzer bedeutet das: Technisch funktioniert die Karte bei beiden Markttypen. Die Wahl zwischen GGL und Offshore ist keine Zahlungsmethoden-Frage, sondern eine regulatorische Präferenz. Wer Wert auf deutsche Lizenzierung legt und die Limits akzeptiert, findet bei GGL-Anbietern eine funktionierende Revolut-Integration. Wer die Limits ablehnt, weicht auf Offshore aus — und nimmt dafür das rechtliche Risiko in Kauf, dass der deutsche Staat gegen Offshore-Zahlungen künftig härter durchgreift.
OASIS und LUGAS – Was Spieler wissen müssen
OASIS ist die bundesweite Sperrdatei für Glücksspiel. Wer sich dort eintragen lässt — freiwillig oder auf behördliche Anordnung — wird bei allen GGL-lizenzierten Anbietern blockiert. Die Sperre gilt mindestens drei Monate, kann auf ein Jahr oder unbefristet verlängert werden. Die Selbstsperre ist nicht rückgängig zu machen, solange die Mindestfrist läuft. LUGAS überwacht das monatliche Einzahlungslimit von €1000 anbieterübergreifend. Wer bei bwin €600 einzahlt, kann bei Merkur Slots im selben Monat nur noch €400 einzahlen. Das System greift unabhängig von der Zahlungsmethode — Revolut, Banküberweisung, Skrill, alle unterliegen dem gleichen Limit.
Die 5-Sekunden-Regel zwischen Spins und das Verbot von Autoplay gelten ebenfalls für alle GGL-Anbieter. Diese Maßnahmen sollen problematisches Spielverhalten eindämmen. Ob sie das tatsächlich tun oder nur den regulierten Markt unattraktiv machen, wird kontrovers diskutiert. Fakt ist: Wer bei einem GGL-Casino mit Revolut einzahlt, akzeptiert diese Rahmenbedingungen automatisch.
OASIS ist technisch mit dem deutschen Melderegister verknüpft. Die Identifikation läuft über Vor- und Nachname, Geburtsdatum und Geburtsort. Wer sich bei einem GGL-Casino registriert, durchläuft eine automatische OASIS-Abfrage. Liegt eine Sperre vor, wird die Registrierung abgelehnt. Die Datenbank wird in Echtzeit abgefragt, nicht nur bei Registrierung, sondern auch vor jeder Einzahlung. Wer während einer aktiven Spielsession in OASIS eingetragen wird, wird beim nächsten Einzahlungsversuch blockiert.
LUGAS funktioniert ähnlich, erfasst aber Geldströme statt Personensperren. Jede Einzahlung bei einem GGL-Casino wird an LUGAS gemeldet, unabhängig von der Zahlungsmethode. Das System summiert die Einzahlungen über alle lizenzierten Anbieter hinweg. Erreicht ein Spieler das monatliche Limit von €1000, wird die nächste Einzahlung abgelehnt — egal wo, egal mit welcher Methode. Das Limit gilt kalendermonatlich, nicht rollierend. Am 1. des Monats setzt der Zähler zurück.
Kritiker bemängeln, dass LUGAS keine Differenzierung nach Einkommen oder Lebenssituation vornimmt. Ein Gutverdiener mit €5000 Nettoeinkommen unterliegt demselben €1000-Limit wie ein Geringverdiener. Die Maßnahme ist pauschal, nicht individualisiert. Befürworter argumentieren, dass Individualisierung den administrativen Aufwand unverhältnismäßig erhöhen würde und die Gefahr von Missbrauch steigt. Die Debatte ist nicht abgeschlossen.
Revolut bei GGL-Casinos nutzen – So funktioniert es
Im Kassenbereich eines GGL-Casinos wählt man „Visa“ oder „Mastercard“ aus — nicht „Revolut“. Dann gibt man die Kartendaten der Revolut-Karte ein: Kartennummer, Ablaufdatum, CVV. Die Transaktion wird über das Visa- oder Mastercard-Netzwerk geroutet. Im nächsten Schritt fordert das System eine 3D-Secure-Bestätigung an, die in der Revolut-App erscheint. Nach Bestätigung wird das Guthaben sofort gutgeschrieben.
Beispiele für GGL-lizenzierte Anbieter, bei denen dieser Ablauf funktioniert: bwin (betrieben von bet-at-home.com Entertainment GmbH, GGL-Lizenz für virtuelle Automatenspiele), Merkur Slots (betrieben von der Gauselmann-Gruppe, eine der etabliertesten deutschen Glücksspielmarken), Löwen Play (ebenfalls Gauselmann), Bet-at-home (österreichischer Anbieter mit deutscher Lizenz), Jokerstar (deutsche Lizenz für virtuelles Automatenspiel). Alle akzeptieren Visa und Mastercard, womit Revolut-Karten automatisch funktionieren. Die Zahlungsmethode unterscheidet sich technisch nicht von einer herkömmlichen Debitkarte im Visa- oder Mastercard-Netzwerk.
Die Einzahlung bei einem GGL-Casino löst automatisch eine LUGAS-Meldung aus. Das System registriert den Betrag und rechnet ihn auf das monatliche €1000-Limit an. Wer zum ersten Mal bei einem GGL-Casino einzahlt, durchläuft zusätzlich eine OASIS-Prüfung. Liegt keine Sperre vor, wird die Transaktion durchgewunken. Liegt eine Sperre vor, wird die Zahlung abgelehnt und das Casino-Konto gesperrt. Der Spieler erhält eine Benachrichtigung über die Sperrung, aber keine Details über die verbleibende Sperrdauer — aus Datenschutzgründen kommuniziert OASIS nur den Sperrstatus, nicht die Frist.
Ein Unterschied zu Offshore-Casinos: GGL-Anbieter führen KYC-Prüfungen bereits bei der Registrierung durch, nicht erst bei der Auszahlung. Wer sich bei bwin oder Merkur Slots anmeldet, muss Ausweisdokument und Adressnachweis hochladen, bevor die erste Einzahlung möglich ist. Das verzögert den Spielstart um einige Stunden oder Tage, verhindert aber spätere Überraschungen bei der Auszahlung. Offshore-Casinos lassen oft ohne KYC einzahlen und spielen, fordern die Dokumente aber bei der ersten Auszahlung an — was dann zu mehrtägigen Wartezeiten führt.
Gelten bei GGL-lizenzierten Casinos mit Revolut die €1000-Einzahlungslimits?
Ja. LUGAS überwacht das monatliche Einzahlungslimit von €1000 anbieterübergreifend, unabhängig von der Zahlungsmethode. Ob man mit Revolut, einer klassischen Kreditkarte oder Banküberweisung einzahlt, spielt keine Rolle — das Limit gilt für alle Transaktionen bei allen GGL-lizenzierten Anbietern zusammen. Wer bei bwin €400 einzahlt und bei Merkur Slots €600, hat das Monatslimit erreicht. Eine dritte Einzahlung wird vom System blockiert, bis der neue Kalendermonat beginnt.
So funktioniert die Einzahlung mit Revolut im Online Casino
Revolut ist keine eigenständige Casino-Zahlungsmethode wie PayPal oder Skrill. Die Fintech-Karte läuft über das Visa- oder Mastercard-Netzwerk. Das bedeutet: Im Casino-Kassenbereich wählt man nicht „Revolut“ aus (außer bei wenigen Anbietern mit expliziter Revolut-Pay-Integration), sondern „Kreditkarte“ oder „Debitkarte“. Dann gibt man die Kartendaten ein. Technisch ist die Revolut-Karte eine Prepaid-Debitkarte, die das Visa- oder Mastercard-Netzwerk nutzt.
Einige wenige Casinos bieten „Revolut Pay“ als separate Option an. Dann läuft die Bestätigung direkt in der Revolut-App ohne Kartendateneingabe — vergleichbar mit Apple Pay oder Google Pay. Der Zahlungsablauf ist schneller, das Ergebnis identisch. Die meisten Anbieter listen Revolut Pay nicht explizit, die Visa/Mastercard-Integration funktioniert aber überall.
Revolut-Karte vs. Revolut Pay – Technische Unterschiede
Die Revolut-Karte (physisch oder virtuell) trägt eine 16-stellige Kartennummer, ein Ablaufdatum und einen CVV-Code. Man gibt diese Daten im Casino-Kassenbereich ein, als wäre es eine klassische Kreditkarte. Die Transaktion wird über das Visa- oder Mastercard-Netzwerk geroutet, das Casino sieht eine Visa- oder Mastercard-Zahlung, keine Revolut-Zahlung. Die Bestätigung erfolgt über 3D-Secure in der Revolut-App.
Revolut Pay ist eine direkte Integration ohne Kartendateneingabe. Man wählt „Revolut Pay“ aus, wird zur Revolut-App weitergeleitet, bestätigt die Zahlung dort, fertig. Das spart den Schritt der Kartendateneingabe und ist geringfügig schneller. Technisch läuft die Zahlung dennoch über Visa oder Mastercard im Hintergrund — Revolut Pay ist ein Frontend, das die Kartendaten automatisch überträgt.
Für den Spieler macht der Unterschied wenig aus. Beide Wege führen zum gleichen Ergebnis: Das Geld landet sofort auf dem Casino-Konto. Revolut Pay ist bequemer, die Karteneingabe funktioniert aber genauso zuverlässig. Wer die Wahl hat, nimmt Revolut Pay. Wer sie nicht hat, gibt die Kartendaten ein.
Schritt für Schritt – Einzahlung durchführen
Der erste Schritt muss bereits 48 Stunden im Voraus erfolgen: Gambling-Block deaktivieren. In der Revolut-App unter Einstellungen → Sicherheit → Gambling-Block. Die Deaktivierung wird nach zwei Tagen wirksam. Ohne diesen Schritt blockiert Revolut Casino-Zahlungen automatisch.
Sobald der Block aufgehoben ist, loggt man sich im Casino ein und navigiert zum Kassenbereich („Einzahlung“ oder „Kasse“). Dort wählt man „Visa“, „Mastercard“ oder — falls verfügbar — „Revolut Pay“ aus. Bei der Visa/Mastercard-Variante gibt man die Kartendaten der Revolut-Karte ein: Kartennummer, Ablaufdatum, CVV. Bei einer physischen Karte stehen diese Daten auf der Karte, bei einer virtuellen Karte in der Revolut-App unter „Karten“. Anschließend gibt man den gewünschten Betrag ein und beachtet die Mindesteinzahlung (meist €10 oder €20).
Im nächsten Schritt fordert das System eine 3D-Secure-Bestätigung an. Eine Push-Benachrichtigung erscheint in der Revolut-App, die Transaktion muss dort bestätigt werden. Nach erfolgreicher Bestätigung ist das Guthaben sofort auf dem Casino-Konto verfügbar.
Der gesamte Vorgang dauert unter einer Minute. Verzögerungen treten nur auf, wenn der Gambling-Block noch aktiv ist (Zahlung wird abgelehnt) oder die 3D-Secure-Bestätigung nicht durchgeführt wird (Transaktion läuft ins Timeout).
Bei der ersten Einzahlung kann es vorkommen, dass das Casino zusätzliche Verifizierungsschritte verlangt — etwa einen Screenshot der Revolut-Karte oder einen Kontoauszug. Das ist Teil der KYC-Anforderungen und dient der Geldwäscheprävention. Wer eine virtuelle Karte nutzt, findet die Kartendaten in der Revolut-App unter „Karten“ → gewählte Karte → „Details anzeigen“. Ein Screenshot dieses Bildschirms mit teilweise geschwärzter Kartennummer (mittlere Ziffern verdecken, erste vier und letzte vier sichtbar lassen) reicht üblicherweise aus.
Manche Casinos führen Testbuchungen durch: Eine symbolische €1-Transaktion wird autorisiert und sofort storniert. Das dient der Kartenverifizierung. In der Revolut-App erscheint kurzzeitig eine ausstehende Zahlung, die nach wenigen Sekunden verschwindet. Das ist kein Fehler, sondern Standard-Prozedur bei vielen Payment-Gateways.
Falls die Einzahlung fehlschlägt, gibt es drei häufige Ursachen: Der Gambling-Block ist noch aktiv (Fehlermeldung „Transaction declined by issuer“), das Kartenlimit in der Revolut-App ist erreicht (jede Karte hat ein konfigurierbares Ausgabenlimit pro Tag/Monat), oder das Casino akzeptiert keine Prepaid-Karten. Letzteres ist selten, kommt aber vor. Lösung: Eine andere Zahlungsmethode wählen oder den Revolut-Support kontaktieren, ob die Transaktion manuell freigegeben werden kann.
Gambling-Block deaktivieren – Wichtiger Vorbereitungsschritt
Revolut blockiert standardmäßig alle Transaktionen in den Kategorien „Gambling“ und „Betting“. Die Maßnahme soll Nutzer vor impulsiven Einzahlungen schützen. Für Casino-Spieler ist sie ein Hindernis. Die Deaktivierung läuft über die Revolut-App: Einstellungen → Sicherheit → Gambling-Block → Deaktivieren. Nach Bestätigung beginnt eine 48-Stunden-Wartefrist. Erst danach werden Casino-Zahlungen durchgelassen.
Die Wartefrist lässt sich nicht umgehen. Wer heute den Block deaktiviert, kann übermorgen einzahlen. Wer spontan spielen will und den Block noch nicht deaktiviert hat, muss auf eine andere Zahlungsmethode ausweichen oder zwei Tage warten.
Die 48-Stunden-Frist ist eine regulatorische Entscheidung von Revolut, nicht eine technische Notwendigkeit. Sie soll impulsive Entscheidungen abfangen. Studien zu problematischem Spielverhalten zeigen, dass Cooling-off-Perioden die Wahrscheinlichkeit verringern, dass Menschen unter emotionalem Stress große Summen einzahlen. Ob 48 Stunden die optimale Dauer sind, ist umstritten — manche Jurisdiktionen setzen auf 24 Stunden, andere auf 72. Revolut hat sich für den Mittelweg entschieden.
Die Wiederaktivierung des Blocks ist sofort wirksam, ohne Wartefrist. Wer den Gambling-Block heute wieder einschaltet, kann ab sofort keine Casino-Zahlungen mehr durchführen. Das ist die einzige asymmetrische Funktion in der Revolut-Sicherheitsarchitektur: Sperren geht sofort, Entsperren dauert. Für Nutzer mit problematischem Spielverhalten ist das sinnvoll — ein Moment der Einsicht reicht, um sich sofort zu schützen. Für Gelegenheitsspieler ist es eine zweischneidige Sache.
Was ist der Gambling-Block bei Revolut und wie deaktiviere ich ihn?
Der Gambling-Block ist eine Sicherheitsfunktion in der Revolut-App, die alle Zahlungen an Online-Casinos, Wettanbieter und Poker-Seiten blockiert. Revolut kategorisiert Transaktionen nach Merchant-Kategorie-Codes (MCC), Casino-Zahlungen fallen unter MCC 7995 (Gambling). Standardmäßig ist der Block aktiviert. Deaktivierung: Revolut-App öffnen → Einstellungen → Sicherheit → Gambling-Block → Deaktivieren. Die Änderung wird nach 48 Stunden wirksam. Wer den Block heute deaktiviert, kann in zwei Tagen einzahlen. Eine sofortige Deaktivierung ist aus Verbraucherschutzgründen nicht möglich.
Warum wird Revolut nicht als eigenständige Zahlungsmethode im Casino-Kassenbereich angezeigt?
Weil Revolut über das Visa- oder Mastercard-Netzwerk funktioniert, nicht als eigenes Payment-System. Die Revolut-Karte ist technisch eine Prepaid-Debitkarte im Visa- oder Mastercard-Netzwerk. Casinos kategorisieren sie als „Kreditkarte“ oder „Debitkarte“, nicht als eigenständige Methode. Einige wenige Anbieter listen „Revolut Pay“ explizit — dann läuft die Bestätigung direkt in der App. Der Großteil der Casinos zeigt Revolut aber nicht separat, die Visa/Mastercard-Integration funktioniert dennoch. Man wählt „Visa“ oder „Mastercard“ aus und gibt die Revolut-Kartendaten ein.
Auszahlungen mit Revolut – Geschwindigkeit, Closed-Loop und Alternativen
Die Auszahlung ist der Punkt, an dem viele Offshore-Casinos ihre wahre Natur zeigen. Einzahlungen gehen immer sofort — Auszahlungen dauern. Bei Revolut kommt eine weitere Ebene hinzu: Funktioniert die Auszahlung auf die Karte überhaupt? Oder muss man auf SEPA ausweichen? Die Antwort hängt vom Casino und von der Closed-Loop-Regel ab.
Closed-Loop bedeutet: Auszahlungen müssen über dieselbe Methode laufen wie die Einzahlung. Wer mit Revolut-Karte einzahlt, bekommt die Auszahlung auf die Revolut-Karte. Wer mit Skrill einzahlt, bekommt sie auf Skrill. Das soll Geldwäsche erschweren. Casinos mit Curacao-Lizenz setzen Closed-Loop meist strikt durch, Anbieter mit Malta- oder Gibraltar-Lizenz handhaben es flexibler.
Revolut-Karten-Auszahlung – Wann funktioniert sie?
Einige Casinos zahlen direkt auf Visa- oder Mastercard-Karten aus. Die Transaktion läuft dann als „Rückerstattung“ über das Kartennetzwerk. Das Geld landet in wenigen Stunden auf dem Revolut-Konto — vorausgesetzt, das Casino unterstützt Card-Auszahlungen und die Revolut-Karte ist noch aktiv. Wenn die Karte inzwischen gelöscht oder abgelaufen ist, schlägt die Auszahlung fehl.
In den Tests mit Hugo Casino und Spinzen Casino funktionierten Revolut-Karten-Auszahlungen problemlos. Hugo: 14 Stunden von Auszahlungsanforderung bis Gutschrift. Spinzen: unter 8 Stunden. Beide Anbieter verarbeiten Card-Auszahlungen standardmäßig. Bei anderen Offshore-Casinos ist das nicht garantiert — manche bieten nur SEPA, E-Wallets oder Krypto für Auszahlungen an.
SEPA-Auszahlung auf Revolut-IBAN – Die Alternative
Revolut stellt jedem Konto eine europäische IBAN zur Verfügung (litauische oder irische Bank). Casinos, die keine Karten-Auszahlungen unterstützen, zahlen per SEPA-Überweisung. Der Spieler gibt seine Revolut-IBAN im Casino-Kassenbereich ein, das Casino überweist. Die Bearbeitungszeit liegt zwischen 1 und 5 Werktagen, je nach Casino und Bank.
SEPA-Auszahlungen sind langsamer als Karten-Auszahlungen, funktionieren aber zuverlässiger. Kein Problem mit gelöschten Karten, keine technischen Hürden. Der Nachteil: längere Wartezeit. Wer Wert auf Geschwindigkeit legt, prüft vor der ersten Einzahlung, ob das Casino Karten-Auszahlungen unterstützt.
Closed-Loop-Regel verstehen
Closed-Loop-Regeln verlangen, dass Auszahlungen über dieselbe Methode wie die Einzahlung laufen. Wer mit Revolut-Karte einzahlt, bekommt die Auszahlung auf die Revolut-Karte (oder auf die Revolut-IBAN, falls Karten-Auszahlungen nicht unterstützt werden). Wer mit Skrill einzahlt, bekommt sie auf Skrill. Mischt man Zahlungsmethoden (erst Revolut, dann Neteller), verkompliziert sich die Auszahlung — das Casino muss den Betrag anteilig auf beide Methoden aufteilen.
Die Regel ist nicht verhandelbar. Manche Casinos erlauben Ausnahmen bei kleinen Beträgen oder nach zusätzlicher KYC-Prüfung, die Mehrheit setzt Closed-Loop rigide durch. Praktische Konsequenz: Wer mit Revolut einzahlt, sollte die Revolut-Karte (oder IBAN) auch für die Auszahlung bereithalten.
KYC-Verifizierung – Warum Auszahlungen warten
Die erste Auszahlung löst bei fast allen Offshore-Casinos eine KYC-Prüfung aus. Der Spieler muss Ausweisdokument, Adressnachweis und manchmal einen Kartenscan (Vorder- und Rückseite mit teilweise geschwärzter Kartennummer) hochladen. Casinos mit manuellem KYC brauchen 24 bis 72 Stunden für die Prüfung. Casinos mit automatisiertem KYC (wie Spinzen) schaffen es in unter 8 Stunden.
Revolut-Nutzer können die Kartendetails in der App anzeigen und einen Screenshot hochladen. Bei virtuellen Karten entfällt das physische Scannen. Die KYC-Prüfung verzögert die erste Auszahlung, danach läuft es schneller. Wer das weiß, plant entsprechend und ärgert sich nicht über die Wartezeit.
Wie schnell zahlt das Casino per Revolut aus?
Das hängt vom Casino und von der Auszahlungsmethode ab. Karten-Auszahlungen (direkt auf die Revolut-Karte) dauern bei schnellen Anbietern unter 8 Stunden (Spinzen Casino), bei soliden Anbietern 12 bis 24 Stunden (Hugo Casino). SEPA-Auszahlungen auf die Revolut-IBAN dauern 1 bis 5 Werktage. Die erste Auszahlung ist immer langsamer wegen der KYC-Prüfung (24 bis 72 Stunden bei manueller Prüfung, unter 8 Stunden bei automatisierter). Folgeauszahlungen laufen schneller.
Was passiert bei einer Auszahlung, wenn meine Revolut-Karte inzwischen gelöscht wurde?
Karten-Auszahlungen schlagen fehl, wenn die Karte nicht mehr existiert. Das Casino kann das Geld nicht auf eine gelöschte Kartennummer überweisen. Lösung: Im Casino-Kassenbereich die Auszahlungsmethode auf SEPA-Überweisung ändern und die Revolut-IBAN angeben. Manche Casinos verlangen dafür eine zusätzliche Verifizierung (Kontoauszug oder Screenshot der IBAN in der Revolut-App). Die Auszahlung wird dann per SEPA verarbeitet, dauert 1 bis 5 Werktage.
Boni mit Revolut – Berechtigung, Bedingungen und Angebote
Die meisten Offshore-Casinos behandeln Revolut-Einzahlungen wie Kredit- oder Debitkarten-Einzahlungen. Das bedeutet: Bonusberechtigung besteht, die üblichen Bedingungen gelten. Ausnahmen sind selten. Manche Casinos schließen bestimmte Zahlungsmethoden von Bonusangeboten aus (typischerweise Skrill und Neteller), Revolut fällt normalerweise nicht darunter.
Die Mindesteinzahlung für Bonusanspruch liegt meist bei €10 oder €20. Wer den Willkommensbonus bei Hugo Casino (€600 + 275 Freispiele) beanspruchen will, muss mindestens €10 einzahlen. Wer bei SpinBetter den 100%-Bonus bis €1500 haben will, ebenfalls €10. Die Umsatzbedingungen (Wagering Requirements) bewegen sich zwischen 30x und 50x (Bonus + Einzahlung). Ein €100-Bonus mit 40x Umsatz bedeutet: €4000 Umsatz erforderlich, bevor Auszahlung möglich ist.
Revolut-Einzahlungen unterscheiden sich technisch nicht von Visa- oder Mastercard-Einzahlungen. Das Casino sieht eine Kartenzahlung, keine Revolut-Zahlung. Bonus-Regeln, die Revolut explizit ausschließen, existieren nicht — weil Revolut im Backend als Visa/Mastercard erscheint. Praktisch heißt das: Alle Bonusangebote, die für Kreditkarten gelten, gelten auch für Revolut.
Niedrige Einzahlungen (€1, €5) sind bei manchen Offshore-Casinos möglich, liegen aber unter der Bonusgrenze. Wer €5 einzahlt, kann spielen, bekommt aber keinen Willkommensbonus. Das ist keine Revolut-spezifische Einschränkung, sondern eine allgemeine Mindesteinzahlungsregel. Für Bonusangebote gilt: €10 oder €20 als Untergrenze, egal mit welcher Methode.
Die Umsatzbedingungen verdienen einen genaueren Blick. Ein 40x-Umsatzbonus klingt nach viel, ist aber Branchenstandard. Das Problem liegt woanders: Nicht alle Spiele tragen gleich zur Umsatzerfüllung bei. Slots zählen meist zu 100%, Tischspiele oft nur zu 10% oder gar nicht. Wer €100 Bonus mit 40x Umsatz hat und Blackjack spielt, muss €40.000 Einsatz bringen, weil Blackjack nur zu 10% zählt. Bei Slots sind es €4000. Die Bonusbedingungen nennen diese Gewichtungen — wer sie übersieht, wundert sich später über nicht erfüllte Anforderungen.
Zeitlimits sind die zweite Falle. Viele Boni verfallen nach 7 oder 14 Tagen, wenn die Umsatzbedingungen nicht erfüllt sind. Gamblezen Casino kommuniziert eine siebentägige Frist transparent. Andere Anbieter verstecken die Information im Kleingedruckten. Wer €100 einzahlt, einen €100-Bonus bekommt und dann eine Woche nicht spielt, verliert den Bonus und oft auch die Gewinne daraus. Das ist keine Revolut-Spezifik, betrifft aber alle Spieler gleichermaßen.
Ein Unterschied zu GGL-Casinos: Offshore-Anbieter bieten oft deutlich höhere Willkommensboni. SpinBetter geht bis €1500, Hugo Casino bis €600. GGL-lizenzierte Anbieter bewegen sich meist im Bereich €100 bis €300. Der Grund liegt nicht in der Großzügigkeit, sondern in der Wettbewerbsintensität. Offshore-Casinos konkurrieren international, GGL-Casinos nur national. Höhere Boni sind Akquisekosten in einem umkämpften Markt.
Kann ich Casino-Boni mit Revolut-Einzahlungen beanspruchen?
Ja, in der Regel schon. Die meisten Offshore-Casinos behandeln Revolut-Einzahlungen wie Visa- oder Mastercard-Zahlungen, weil Revolut technisch über diese Netzwerke läuft. Bonusangebote, die für Kreditkarten gelten, gelten auch für Revolut. Ausnahmen sind selten. Manche Casinos schließen E-Wallets wie Skrill oder Neteller von Boni aus, Revolut fällt nicht in diese Kategorie. Mindesteinzahlung für Bonusanspruch liegt meist bei €10 oder €20. Wer mit Revolut €10 einzahlt, kann den Willkommensbonus beanspruchen. Umsatzbedingungen (30x bis 50x) gelten unabhängig von der Zahlungsmethode.
Revolut vs. andere Zahlungsmethoden – Vergleich für deutsche Spieler
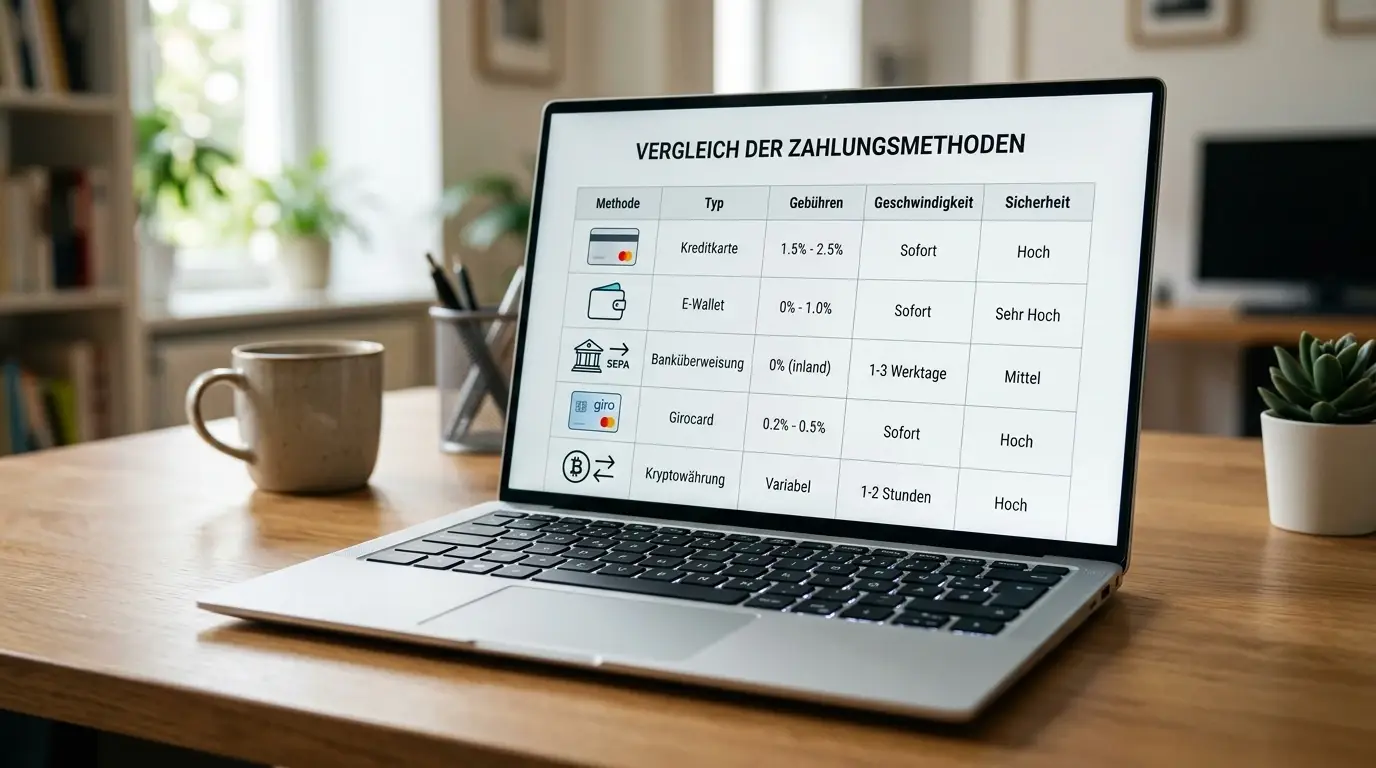
Revolut ist eine von vielen Optionen. Skrill, Neteller, klassische Kreditkarten, SEPA-Überweisung — alle haben Vor- und Nachteile. Die folgende Tabelle zeigt die relevanten Unterschiede für Casino-Zahlungen.
| Zahlungsmethode | Einzahlungsgeschwindigkeit | Auszahlungsgeschwindigkeit | Gebühren | Bonusberechtigung |
|---|---|---|---|---|
| Revolut (Karte) | Sofort | Wenige Stunden (Card-Auszahlung) | Keine (bei Revolut) | Ja |
| Revolut (SEPA) | Sofort (Einzahlung per Karte) | 1–5 Werktage | Keine | Ja |
| Skrill | Sofort | Wenige Stunden | Keine (Einzahlung), 1–2% (Auszahlung) | Oft ausgeschlossen |
| Neteller | Sofort | Wenige Stunden | Keine (Einzahlung), 1–2% (Auszahlung) | Oft ausgeschlossen |
| Visa/Mastercard (klassisch) | Sofort | Wenige Stunden oder 1–5 Werktage | Keine (meistens) | Ja |
| SEPA-Überweisung | 1–3 Werktage | 1–5 Werktage | Keine | Ja |
Revolut kombiniert die Geschwindigkeit von E-Wallets mit der Bonusberechtigung klassischer Kreditkarten. Skrill und Neteller sind bei Auszahlungen schnell, werden aber von vielen Casinos von Bonusangeboten ausgeschlossen. Klassische Kreditkarten funktionieren überall, manche Banken blockieren aber Casino-Zahlungen (vor allem deutsche Banken). SEPA-Überweisung ist langsam, funktioniert aber zuverlässig ohne Blockaden.
Revolut hat einen Vorteil: Keine deutschen Banken, die Casino-Zahlungen aus moralischen Gründen blockieren. Die litauische oder irische IBAN liegt außerhalb der deutschen Regulierung. Wer mit einer Sparkassen-Kreditkarte bei einem Offshore-Casino einzahlen will, wird oft blockiert. Mit Revolut funktioniert es.
Die Gebührenstruktur unterscheidet sich ebenfalls. Revolut erhebt keine Gebühren für Casino-Einzahlungen oder -Auszahlungen — die Transaktionen laufen über das Visa/Mastercard-Netzwerk ohne zusätzliche Kosten. Skrill und Neteller verlangen bei Auszahlungen typischerweise 1–2% Bearbeitungsgebühr. Bei einer €500-Auszahlung sind das €5 bis €10, die verloren gehen. Klassische Kreditkarten sind meist gebührenfrei, können aber von der ausstellenden Bank mit Auslandseinsatzgebühren belegt werden — abhängig davon, wo das Casino sein Payment-Processing registriert hat.
Ein weiterer Punkt: Privatsphäre auf dem Kontoauszug. Revolut-Transaktionen erscheinen auf dem Kontoauszug mit dem Namen des Payment-Processors, nicht mit „Casino“ im Verwendungszweck. Das gilt auch für klassische Kreditkarten. Bei SEPA-Überweisungen steht manchmal der Casino-Name explizit. Wer diskrete Abbuchungen bevorzugt, findet in Revolut und Kreditkarten die bessere Option.
Neue Revolut Casinos 2026
Der Markt verändert sich kontinuierlich. Neue Offshore-Casinos starten, bestehende erweitern ihre Zahlungsmethoden. 2026 sind keine grundlegend neuen Revolut-Casinos aufgetaucht — die meisten neuen Anbieter unterstützen Revolut von Anfang an, weil die Integration über Visa/Mastercard keine zusätzliche Arbeit erfordert. Wer Visa und Mastercard akzeptiert, akzeptiert automatisch auch Revolut.
Die interessanteren Entwicklungen liegen nicht bei neuen Marken, sondern bei Zahlungsgeschwindigkeiten und KYC-Prozessen. Casinos mit automatisiertem KYC (wie Spinzen) setzen einen Standard, den ältere Anbieter nur schwer halten können. Wer 2026 ein neues Casino sucht, sollte weniger auf die Marke achten als auf KYC-Geschwindigkeit, Auszahlungslimits und Lizenzierung.
Die Konsolidierung im Markt bringt auch Betreiberwechsel. Manche Casinos werden von größeren Gruppen übernommen, das Payment-Processing wird zentralisiert, neue Zahlungsmethoden werden nachgerüstet. Revolut profitiert davon: Je mehr Anbieter standardisierte Visa/Mastercard-Gateways nutzen, desto reibungsloser funktioniert die Fintech-Karte. Früher gab es vereinzelt Probleme mit 3D-Secure-Implementierungen — heute ist das selten. Die Infrastruktur hat sich eingespielt.
Sicherheit und Seriosität – Revolut im Online Casino
Revolut selbst ist seriös. Die Fintech-Bank hält eine europäische Banklizenz (Litauen) und unterliegt EU-Regulierung. Das Problem liegt nicht bei Revolut, sondern bei den Casinos. Offshore-Anbieter mit Curacao-Lizenz operieren in einer rechtlichen Grauzone. Manche zahlen zuverlässig aus, andere verzögern oder verweigern Auszahlungen unter fadenscheinigen Gründen.
Revolut bietet keine Chargeback-Option für Casino-Zahlungen. Wer mit Revolut einzahlt und dann vom Casino betrogen wird, bekommt das Geld nicht zurück. Kreditkarten-Chargebacks funktionieren bei Online-Casinos ohnehin selten (Casinos argumentieren mit erfüllter Dienstleistung), bei Revolut als Prepaid-Karte sind sie noch unwahrscheinlicher. Praktische Konsequenz: Nur bei Casinos mit dokumentierter Auszahlungshistorie spielen.
Die Casinos in der Tabelle oben (Hugo, Spinzen, SpinBetter) haben in Tests ausgezahlt. Das ist keine Garantie für die Zukunft, aber mehr als vage Versprechen auf der Casino-Webseite. Wer auf Nummer sicher gehen will, startet mit kleinen Einzahlungen (€20 bis €50), spielt, fordert eine Auszahlung an und prüft, ob sie ankommt. Erst dann höhere Beträge.
Die Sicherheit der Revolut-App selbst ist robust. Zwei-Faktor-Authentifizierung (2FA) ist Standard, Einweg-Passcodes für Transaktionen ebenfalls. Die App erlaubt es, Karten mit einem Fingertipp zu sperren und wieder zu entsperren — nützlich, wenn man eine Zahlung verhindern will, ohne die Karte zu löschen. Virtuelle Karten lassen sich für jede Zahlung neu erstellen und nach Verwendung löschen. Das reduziert das Risiko bei kompromittierten Merchants erheblich.
Ein Risiko bleibt: Phishing-Angriffe. Betrügerische Casino-Webseiten, die echte Marken imitieren, fischen Kartendaten ab. Revolut kann die Zahlung nicht rückgängig machen, wenn der Nutzer die Transaktion selbst autorisiert hat. Wer auf einer Fake-Webseite seine Revolut-Kartendaten eingibt und die 3D-Secure-Bestätigung in der App durchführt, hat das Geld verloren. Lösung: Immer die URL prüfen, nie über Links in E-Mails oder SMS zum Casino navigieren, bei Zweifel direkt auf der offiziellen Casino-Seite einloggen.
Das Sperren von Casino-Zahlungen durch Revolut selbst ist eine zweischneidige Sache. Der Gambling-Block schützt vor impulsiven Entscheidungen, verzögert aber auch beabsichtigte Zahlungen um 48 Stunden. Wer den Block einmal deaktiviert hat, kann ihn jederzeit wieder aktivieren — die Aktivierung ist sofort wirksam, ohne Wartefrist. Das ist die einzige asymmetrische Funktion in der Revolut-App: Blockieren sofort möglich, Entblocken dauert zwei Tage.
Echtgeld spielen mit Revolut – Was Sie wissen sollten
Revolut funktioniert nur für Echtgeld-Spiel, nicht für Demo-Modi. Das ist selbstverständlich, aber erwähnenswert: Wer ein Casino testen will, kann die meisten Spiele im Freispiel-Modus ohne Einzahlung ausprobieren. Erst wenn Echtgeld-Einsätze geplant sind, wird Revolut relevant.
Virtuelle Revolut-Karten funktionieren genauso wie physische Karten. Man erstellt eine virtuelle Karte in der App (dauert Sekunden), gibt die Kartendaten im Casino ein, fertig. Vorteil virtueller Karten: Man kann sie nach der Casino-Zahlung löschen, ohne die Hauptkarte zu beeinträchtigen. Das erhöht die Sicherheit — selbst wenn das Casino kompromittiert wird, ist die Kartennummer bereits ungültig.
Budgetkontrolle ist mit Revolut präziser als mit vielen anderen Zahlungsmethoden. Die App zeigt Transaktionen in Echtzeit. Wer €100 einzahlt, sieht sofort den Abgang auf dem Konto. Bei klassischen Kreditkarten erscheinen Casino-Zahlungen manchmal erst Tage später auf dem Kontoauszug, bei SEPA-Überweisungen ebenfalls verzögert. Revolut liefert unmittelbares Feedback — keine bösen Überraschungen am Monatsende.
Mehrere Währungen sind in der Revolut-App möglich. Wer bei einem Casino in Euro einzahlt, aber sein Revolut-Konto primär in britischen Pfund führt, kann das Geld vor der Zahlung zum Revolut-Wechselkurs umtauschen. Der Wechselkurs ist meist besser als das, was Casinos oder Kreditkartenanbieter berechnen. Bei kleineren Beträgen macht das wenig aus, bei größeren Einzahlungen summiert sich der Unterschied.
Ein Nachteil: Revolut-Konten können bei Verstößen gegen die Nutzungsbedingungen gesperrt werden. Wer exzessiv hohe Casino-Transaktionen durchführt, ohne ausreichende Mittelherkunftsnachweise zu liefern, riskiert eine Kontosperrung wegen Geldwäscheverdachts. Das betrifft vor allem Vielspieler mit Einzahlungen im vierstelligen Bereich pro Monat. Revolut verlangt dann Nachweise über die Herkunft der Mittel. Wer saubere Gehaltseingänge oder andere legale Einkommensquellen hat, bekommt das Konto nach Vorlage der Dokumente wieder frei. Wer keine plausible Erklärung liefern kann, verliert den Zugriff.
Funktioniert Revolut in deutschen Online-Casinos auch mit virtuellen Karten?
Ja. Virtuelle Revolut-Karten funktionieren genauso wie physische Karten. Sie haben eine 16-stellige Kartennummer, ein Ablaufdatum und einen CVV-Code. Im Casino-Kassenbereich gibt man diese Daten ein, als wäre es eine physische Karte. Die Transaktion läuft über das Visa- oder Mastercard-Netzwerk, 3D-Secure-Bestätigung erfolgt in der Revolut-App. Nach der Zahlung kann man die virtuelle Karte löschen, ohne die Hauptkarte zu beeinträchtigen. Das erhöht die Sicherheit bei Offshore-Casinos.
Fazit – Revolut als Zahlungsmethode im Online Casino 2026
Revolut funktioniert bei Online-Casinos über das Visa- oder Mastercard-Netzwerk. Im Kassenbereich wählt man „Kreditkarte“ aus, gibt die Revolut-Kartendaten ein, bestätigt per 3D-Secure in der App. Die Einzahlung ist sofort verfügbar. Auszahlungen dauern zwischen wenigen Stunden (Karten-Auszahlung bei schnellen Anbietern wie Spinzen) und mehreren Werktagen (SEPA-Überweisung). Der Gambling-Block muss 48 Stunden vor der ersten Einzahlung deaktiviert werden, sonst blockiert Revolut die Transaktion.
Der deutsche Markt spaltet sich in zwei Welten: GGL-lizenzierte Casinos (bwin, Merkur Slots, Löwen Play) akzeptieren Revolut über Visa/Mastercard, koppeln das aber an OASIS-Sperre, ein monatliches Einzahlungslimit von €1000 und ein Einsatzlimit von €5 pro Spin. Offshore-Casinos (Hugo, Spinzen, SpinBetter, Lemon, Gamblezen, Ybets, N1Bet) verzichten auf diese Limits, operieren dafür in einer rechtlichen Grauzone. Welche Option passt, hängt davon ab, wie man Legalität gegen Spielfreiheit gewichtet.
Für Spieler, die Wert auf Geschwindigkeit legen: Spinzen Casino mit automatisiertem KYC und Auszahlungen unter 8 Stunden. Für Spieler, die große Auswahl schätzen: Hugo Casino mit über 10.000 Spielen. Für Slot-Enthusiasten mit Turnier-Interesse: SpinBetter. Für Bestandskundenpromotions: Lemon Casino. Die Entscheidung ist keine Frage des „besten“ Casinos, sondern der persönlichen Prioritäten.
Zahlungsmethoden: PayPal, Paysafecard, Klarna und Krypto im Casino
Inhalt erstellt vom Team «Echtgeld-spielautomaten.com»