Bankeinzug im Online-Casino 2026: der nüchterne Check für deutsche Spieler
 Verfügbar in DE
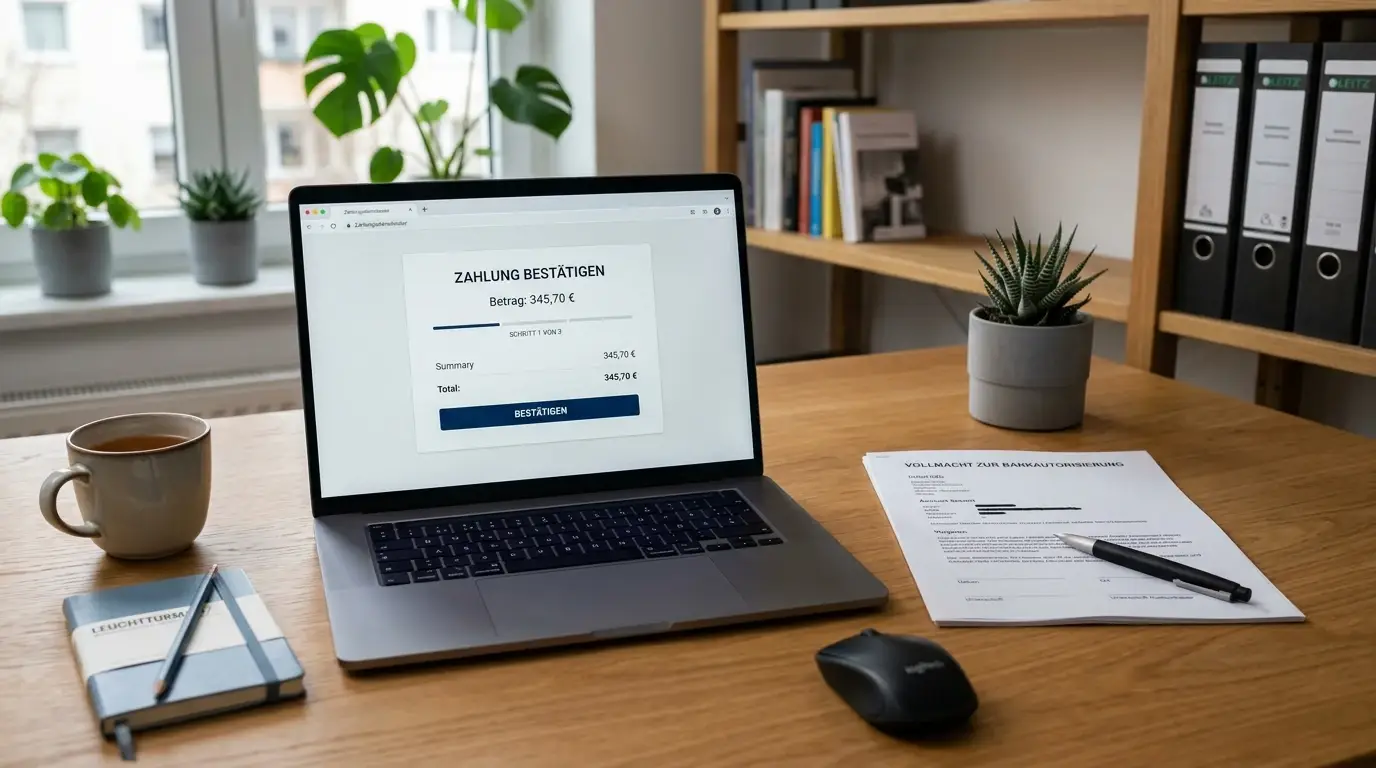
Der Ausdruck „Online Casino per Bankeinzug“ klingt eindeutig. Ist er aber nicht. In Vergleichsseiten kann damit ein echtes SEPA-Lastschriftmandat gemeint sein, genauso gut aber eine normale Überweisung, eine sofort bestätigte Bankzahlung oder eine Kontoverbindung zur Verifizierung. Vier verschiedene Wege, ein Sammelbegriff. Das ist praktisch für Werbetexte und unerquicklich für Menschen, die genau wissen möchten, was mit ihrem Girokonto passiert.
Die kurze Antwort für 2026 lautet: Eine klassische SEPA-Lastschrift ist bei in Deutschland erlaubten Online-Glücksspielanbietern nicht zuverlässig als breit verfügbare Einzahlungsmethode belegt. Belegt sind dagegen banknahe Alternativen wie Trustly, Klarna/SOFORT und Banküberweisung. Wer ein Lastschriftmandat sucht, darf deshalb nicht beim Werbeversprechen stehen bleiben. Entscheidend ist der konkrete Kassenbereich, der Name des Zahlungsempfängers und die Frage, ob eine Mandatserteilung oder lediglich eine einzelne Bankbestätigung verlangt wird.
Ein legaler Anbieter und eine bestimmte Zahlungsmethode sind zudem zwei getrennte Prüfungen. Die GGL-Whitelist beantwortet, ob die Domain beziehungsweise der Betreiber eine deutsche Erlaubnis besitzt. Sie beantwortet nicht automatisch, ob dort SEPA-Lastschrift, Trustly oder Klarna verfügbar ist. Umgekehrt macht ein Zahlungslogo aus einem nicht gelisteten Anbieter kein deutsches Casino. Das wäre ungefähr so zuverlässig wie ein Gütesiegel auf einem leeren Karton.
Die praktische Reihenfolge ist deshalb simpel: Register öffnen, Glücksspielart prüfen, Kasse öffnen, Methode lesen, Kontoinhaber abgleichen und erst dann den Betrag bestätigen. Wer diese Reihenfolge umdreht und mit Bonus oder Einzahlungsbutton beginnt, sammelt schnell viele Informationen, aber nicht unbedingt die richtige. Ein sauberer Zahlungsweg ist weniger aufregend als eine Werbeaktion. Genau das ist sein Vorteil.
Bewahre außerdem die Bestätigung der ersten Einzahlung und die angezeigten Zahlungsbedingungen auf. Nicht als Misstrauensvotum, sondern als einfache Ordnungshilfe. Wenn später eine Gutschrift fehlt oder ein Anbieter nach der Herkunft des Geldes fragt, lassen sich Betrag, Datum und Methode schnell belegen. Gerade bei banknahen Zahlungen ist ein klarer Beleg mehr wert als die Erinnerung an ein grünes Häkchen im Browser.
Was „Bankeinzug“ beim Online-Casino tatsächlich bedeutet
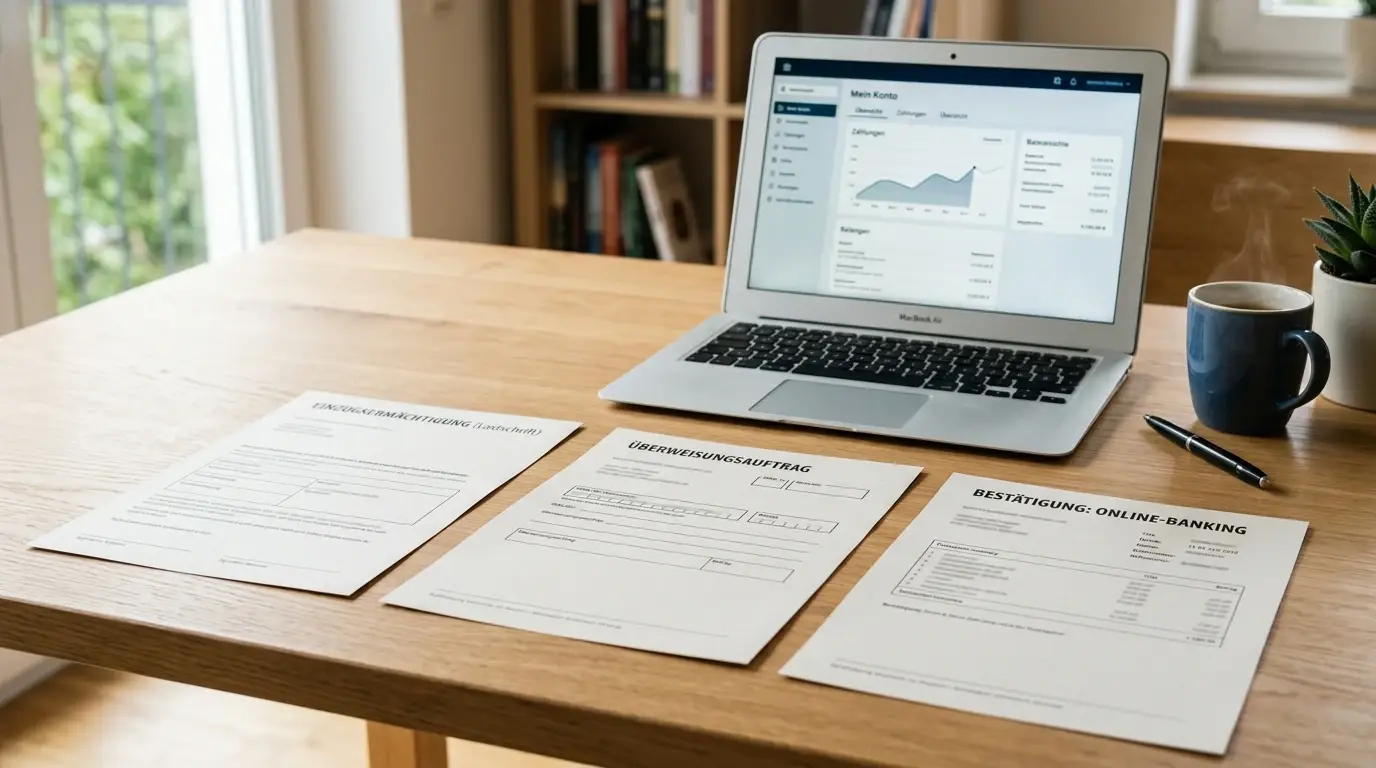
Bei einer echten SEPA-Lastschrift erteilt der Kontoinhaber dem Zahlungsempfänger ein Mandat. Der Zahlungsempfänger zieht den Betrag anschließend vom angegebenen Girokonto ein. Der Spieler bestätigt also nicht nur eine einzelne Überweisung, sondern erlaubt einen Einzug nach den Regeln des SEPA-Verfahrens. Im Kassenbereich sollten deshalb Hinweise auf Mandat, Gläubiger, Einzugsermächtigung oder SEPA-Lastschrift auftauchen. Fehlen sie, ist Vorsicht angebracht.
Eine Banküberweisung funktioniert anders. Der Spieler löst selbst eine Überweisung an die angezeigten Empfängerdaten aus. Das Casino wartet auf die Gutschrift und ordnet sie über Verwendungszweck, Referenz oder registriertes Bankkonto dem Spielerkonto zu. Eine Überweisung kann schnell sein, ist aber kein Lastschriftmandat. Der Anbieter zieht das Geld nicht ein; der Kontoinhaber weist die Bank an, es zu senden.
Trustly und Klarna/SOFORT liegen sprachlich häufig in derselben Schublade, technisch aber ebenfalls nicht bei der Lastschrift. Der Spieler wählt seine Bank, meldet sich in der Bankumgebung an und bestätigt eine konkrete Zahlung. Das Verfahren nutzt das Girokonto, ersetzt aber normalerweise kein dauerhaftes Mandat. Je nach Zahlungsdienst wird die Zahlung unmittelbar bestätigt oder erst nach einer bankseitigen Verarbeitung dem Casino zugeordnet.
| Verfahren | Was der Spieler bestätigt | Wie das Geld bewegt wird | Woran man es im Kassenbereich erkennt |
|---|---|---|---|
| SEPA-Lastschrift | Ein Lastschriftmandat | Der Zahlungsempfänger zieht ein | Mandat, Gläubigerangabe, SEPA-Lastschrift |
| Banküberweisung | Eine einzelne Überweisung | Der Spieler sendet selbst | IBAN, Empfänger, Verwendungszweck |
| Trustly | Eine konkrete Bankzahlung | Zahlungsdienst vermittelt die Bankbestätigung | Bankauswahl, direkte Bestätigung, Trustly-Hinweis |
| Klarna/SOFORT | Eine konkrete Onlinebanking-Zahlung | Zahlungsdienst leitet die bestätigte Zahlung ein | Bankanmeldung, TAN- oder Freigabeprozess |
Der Unterschied ist nicht bloß ein Wort für Fachleute. Bei einer Lastschrift gelten andere Abläufe für Vorankündigung, Rückgabe und Mandatsverwaltung als bei einer Überweisung. Bei Trustly oder Klarna steht die einzelne Transaktion im Mittelpunkt. Deshalb darf eine Seite nicht aus „Zahlung vom Bankkonto“ automatisch „Bankeinzug“ machen.
Für die Einzahlung selbst ist außerdem wichtig, ob der Zahlungsweg eine dauerhafte Speicherung des Bankkontos erlaubt. Ein Anbieter kann eine deutsche IBAN zur Verifizierung verlangen, aber keine Einzahlungen per Lastschrift akzeptieren. Das Konto dient dann dem Identitäts- und Eigentumsnachweis. Wer diese beiden Funktionen vermischt, sieht im Profil zwar ein bestätigtes Bankkonto, hat aber noch kein Einzugsverfahren gefunden.
Die Unterscheidung wirkt sich auch auf den Zeitpunkt der Kontobelastung aus. Bei einer Überweisung siehst du den Auftrag in deiner Banking-Anwendung, bevor der Empfänger ihn verarbeitet. Bei einer Lastschrift kann die Belastung dem Einzug des Zahlungsempfängers folgen. Bei Trustly oder Klarna erscheint die Belastung als bestätigte Einzelzahlung, während die Casino-Gutschrift zusätzlich von der Rückmeldung des Zahlungsdienstes abhängt. Deshalb sind Kontoauszug und Spielerkonto nicht immer im selben Moment aktuell.
Bei einer echten Lastschrift sollte der Zahlungsempfänger außerdem erkennbar bleiben, auch wenn ein Zahlungsdienstleister die technische Abwicklung übernimmt. Prüfe, ob der Name im Mandat mit dem Betreiber oder dem in den Bedingungen genannten Zahlungsempfänger zusammenpasst. Weichen Marke, Domain und Zahlungsempfänger stark voneinander ab, ist das nicht automatisch unzulässig, aber erklärungsbedürftig. Vor der Freigabe ist eine Nachfrage beim Kundendienst sinnvoller als ein späteres Rätselraten über eine fremde Abbuchung.
Die sauberste Prüfung dauert weniger als eine Minute. Öffne nach der Registrierung nicht zuerst den Bonusbereich, sondern die Kasse. Suche nach dem exakten Verfahrensnamen. „Bank“, „Bankzahlung“ oder „Girokonto“ sind keine ausreichenden Bezeichnungen. Erst die Kombination aus Mandatstext, Zahlungsempfänger und konkreter Bestätigung macht aus einem allgemeinen Bankhinweis einen belastbaren Nachweis.
Gibt es 2026 überhaupt Online-Casinos mit echter SEPA-Lastschrift?
Für deutsche, erlaubte Online-Casinos ist eine echte SEPA-Lastschrift 2026 nicht verlässlich als reguläre Standardmethode bestätigt. Die verfügbaren Anbieterinformationen nennen überwiegend Banküberweisung, Trustly oder Klarna/SOFORT. Wer Lastschrift nutzen will, muss ein ausdrückliches Mandat im aktuellen Kassenbereich finden; ein bloßes Banklogo reicht als Nachweis nicht.
Die Recherche ergibt damit kein belastbares allgemeines Ja für den deutschen Markt. Das bedeutet nicht, dass jede einzelne Darstellung einer Lastschrift unmöglich ist. Es bedeutet: Die Methode ist eine Ausnahme, die vor jeder Einzahlung konkret bestätigt werden muss. Eine kommerzielle Vergleichsseite kann einen Anbieter nennen, während dessen aktuelle Zahlungsseite nur Überweisung oder Onlinebanking zeigt. Zwischen diesen Angaben liegt keine Kleinigkeit, sondern die gesamte technische Bedeutung des Verfahrens.
Wer eine Lastschrift findet, sollte vor der Freigabe vier Angaben notieren: den Namen des Zahlungsempfängers, den Betrag, die Mandatsreferenz und den Zeitpunkt der Vorankündigung, sofern dieser angezeigt wird. Diese Informationen helfen später bei einer Rückfrage an den Anbieter oder die Bank. Ein Screenshot der Startseite mit einem Bank-Symbol hilft dagegen kaum. Er zeigt eine Werbeaussage, aber keinen Zahlungsauftrag.
Auch die Bezeichnung „ELV“ ist kein Freifahrtschein. Sie kann im deutschsprachigen Zahlungsverkehr auf ein elektronisches Lastschriftverfahren hindeuten, ersetzt aber nicht die Anzeige des konkreten Zahlungsempfängers und der Mandatsbedingungen. Der Spieler sollte prüfen, ob das Verfahren im Casino-Konto wirklich auswählbar ist und ob die Zahlungsseite den Auftrag nach der Bestätigung eindeutig protokolliert. Ein Eintrag in einer fremden Vergleichstabelle bleibt eine Vorinformation.
Die Gegenprobe ist ebenso nützlich: Wird nach IBAN, Bankauswahl und einer TAN für genau 50 oder 100 Euro gefragt, spricht das für eine einzelne Zahlung. Wird dagegen ein Mandat mit Gläubigerangabe akzeptiert, ist die Lastschrift technisch plausibel. Die Höhe des Betrags entscheidet nicht über die Methode. Ein kleiner Betrag kann per Lastschrift eingezogen werden, eine große Zahlung kann eine Überweisung sein. Der Zahlungsauftrag ist der entscheidende Punkt.
Warum klassische SEPA-Lastschrift selten geworden ist
Für einen Glücksspielanbieter ist Lastschrift bequem, solange alles glattläuft. Die Zahlung wird vom Konto eingezogen und der Spieler erhält eine unkomplizierte Möglichkeit ohne Kartendaten. Schwieriger wird es, wenn das Konto nicht dem Spieler gehört, die Bank den Einzug zurückgibt oder die Zahlung erst nachträglich als problematisch erkannt wird. Dann muss der Anbieter klären, ob das Spielerkonto, das Mandat und die Kontoinhaberdaten zusammenpassen.
Das Rückbuchungsrisiko ist der zentrale praktische Grund für die Zurückhaltung. Eine Überweisung wird vom Kontoinhaber selbst angestoßen. Bei einer Lastschrift kann der Kontoinhaber einen Einzug zurückgeben oder die Bank kann ihn aus formalen Gründen zurückweisen. Für ein reguliertes Casino kommen zusätzlich Identitäts-, Geldwäsche- und Spielerschutzprüfungen hinzu. Ein Verfahren mit unklarer Herkunft oder später Rückgabe erzeugt Aufwand auf mehreren Seiten.
Auch die Frage des Kontoinhabers ist empfindlich. Erlaubte Anbieter müssen verhindern, dass Spieler über fremde Konten einzahlen. Ein Lastschriftmandat auf den Namen einer anderen Person wäre deshalb nicht einfach eine praktische Abkürzung. Es kann zu einer Ablehnung, einer Rückzahlung auf das Ursprungskonto oder einer Kontosperre führen. Das gilt nicht nur für Lastschrift, sondern grundsätzlich für Bankzahlungen und viele E-Wallets.
Die Zahlung muss außerdem mit dem Spielerkonto zusammenpassen. Eine neue IBAN, ein abweichender Name oder eine unklare Referenz kann eine zusätzliche Prüfung auslösen. Bei einer Überweisung zeigt die Bank den Auftraggeber unmittelbar. Bei einem vermittelten Verfahren wie Trustly werden Kontodaten und Zahlungsbestätigung an den Dienstleister und den Anbieter übermittelt. Bei einer Lastschrift muss der Anbieter das Mandat verwalten und den Einzug einem zulässigen Konto zuordnen.
Für den Spieler lohnt ein Blick auf die Richtung des Zahlungsauftrags. Bei der Lastschrift ist der Zahlungsempfänger der aktive Teil: Er legt den Einzug vor, nachdem das Mandat erteilt wurde. Bei der Überweisung bleibt der Kontoinhaber aktiv und bestätigt die Zahlung selbst. Bei Trustly oder Klarna wird dieser Auftrag über eine zusätzliche technische Schicht geführt. Das Ergebnis kann in allen drei Fällen wie eine Belastung des Girokontos aussehen, die rechtliche und praktische Verantwortung verteilt sich jedoch unterschiedlich.
Ein weiteres Detail ist die Frage, ob die Zahlung wiederholt werden darf. Ein Mandat kann je nach Vereinbarung für wiederkehrende Einzüge oder eine einzelne Zahlung gelten. Eine normale Überweisung enthält keine Erlaubnis für einen späteren neuen Auftrag. Trustly und Klarna verlangen typischerweise eine neue Freigabe für den jeweils angezeigten Betrag. Wer eine wiederkehrende Belastung nicht möchte, sollte nicht nur auf den Betrag, sondern auch auf die Formulierung zur Gültigkeit achten.
Auch die Anzeige eines Zahlungsdienstes ist kein Beweis für den letztlichen Empfänger. Im Kassenfenster kann ein bekannter Dienst erscheinen, während die rechtlich relevante Zahlung an einen bestimmten Betreiber oder ein verbundenes Unternehmen geht. Vor dem Absenden sollten Name, Betrag und Zweck der Zahlung sichtbar sein. Bei einem Lastschriftmandat ist die Gläubigerangabe besonders wichtig. Ein Logo ohne diese Information bleibt nur Dekoration.
Die Werbesprache hilft an dieser Stelle wenig. „Direkt vom Bankkonto“ beschreibt nur die Herkunft des Geldes. „Sofortzahlung“ beschreibt die Geschwindigkeit der Bestätigung. „Bankeinzug“ kann im Alltag als Oberbegriff verwendet werden. Keine dieser Formulierungen beweist für sich ein SEPA-Mandat. Der Anbieter müsste die Methode im Kassenbereich eindeutig bezeichnen und die erforderlichen Mandatsinformationen anzeigen.
Für den Spieler ist ein fehlendes Lastschriftangebot nicht zwingend ein Nachteil. Eine einzelne Trustly- oder Klarna-Zahlung kann transparenter sein, weil der Betrag vor der Freigabe sichtbar ist. Bei einer Überweisung lässt sich der Auftrag selbst kontrollieren. Das Verfahren ist dann zwar weniger elegant als ein automatischer Einzug, aber die Zahlungskette bleibt nachvollziehbar. Bequemlichkeit ist nicht dasselbe wie bessere Kontrolle.
Die Begriffe lassen sich mit einem einfachen Test auseinanderhalten: Frage nicht „Kann ich vom Girokonto zahlen?“, sondern „Wer erteilt welchen Auftrag an wen?“ Beim Lastschriftmandat erteilt der Kontoinhaber dem Zahlungsempfänger die Einzugserlaubnis. Bei der Überweisung erteilt der Kontoinhaber seiner Bank einen Auftrag. Bei Trustly oder Klarna bestätigt der Kontoinhaber eine konkrete, über den Dienst vermittelte Zahlung. Diese Frage funktioniert auch dann, wenn der Anbieter seine Menüs umbenennt.
Ein zweiter Test lautet: Was passiert, wenn du die Einzahlung abbrechen möchtest? Bei einer noch nicht abgesendeten Überweisung ist der Auftrag nicht erteilt. Bei einem vermittelten Verfahren kann die Freigabe ebenfalls vor Abschluss abgebrochen werden, sofern die Bank das zulässt. Bei einer bereits erteilten Lastschrift geht es dagegen um ein Mandat und einen nachfolgenden Einzug. Die Wege für Rückgabe oder Erstattung sind deshalb nicht austauschbar.
Warum wird eine Einzahlung per Banküberweisung manchmal erst später gutgeschrieben?
Eine Banküberweisung muss von der Bank verarbeitet, dem richtigen Empfänger zugeordnet und anschließend dem Spielerkonto gutgeschrieben werden. Fehlen Referenz, passender Kontoname oder korrekte Empfängerdaten, kann die Zuordnung manuell geprüft werden. Das erklärt Verzögerungen. Eine verzögerte Gutschrift bedeutet nicht automatisch einen Fehler, sollte aber beim Kundendienst nachverfolgt werden.
Bei Trustly oder Klarna kann die Bestätigung schneller erscheinen, weil der Zahlungsdienst die Transaktion direkt an den Anbieter meldet. Das ändert nichts daran, dass Bank- und Identitätsprüfungen möglich bleiben. Bei einer normalen Überweisung sollte der Spieler niemals einen Verwendungszweck improvisieren oder Geld an ein veraltetes Konto senden. Die aktuellen Daten aus der Kasse haben Vorrang vor gespeicherten Screenshots oder alten Ratgebern.
Erlaubnis, LUGAS und das 1.000-Euro-Limit
Die erste Prüfung betrifft die Erlaubnis. In Deutschland ist die GGL die gemeinsame Behörde der Länder für die Überwachung des länderübergreifenden Glücksspielmarktes. Die amtliche Whitelist nennt erlaubte Anbieter, Domains und Erlaubnisarten. Ein Eintrag ist deshalb der richtige Ausgangspunkt, wenn die Legalität eines Online-Casinos geprüft werden soll. Der Name einer Marke allein genügt nicht, weil ein Anbieter mehrere Domains oder unterschiedliche Erlaubnisse für verschiedene Glücksspielarten haben kann.
Die GGL-Whitelist ist dabei ein Register, kein Qualitätssiegel für jede Einzelheit des Angebots. Sie sagt nichts darüber, ob die Kasse übersichtlich ist, wie schnell eine Überweisung gutgeschrieben wird oder ob der Kundendienst eine Frage zur Lastschrift verständlich beantwortet. Diese Punkte gehören zur praktischen Prüfung, dürfen aber nicht mit der rechtlichen Erlaubnis verwechselt werden. Eine nüchterne Bewertung braucht beide Ebenen: Register und tatsächlichen Zahlungsvorgang.
Bei Marken mit mehreren Bereichen sollte der Spieler außerdem auf die konkrete Adresse achten. Ein Sportwettenbereich, ein Bereich für virtuelle Automatenspiele und ein regional begrenztes Online-Casino können unterschiedliche Erlaubnisse besitzen. Wer nur den Markennamen in eine Suchmaschine eingibt, kann leicht eine alte oder unpassende Ergebniszeile übernehmen. Die Whitelist muss deshalb nach Domain und Angebot gelesen werden, nicht nach Bekanntheitsgrad.
Die Erlaubnis ist inhaltlich begrenzt. Eine Listung für virtuelle Automatenspiele sagt nicht automatisch, dass derselbe Anbieter klassische Online-Casinospiele wie Roulette oder Blackjack in ganz Deutschland anbieten darf. Bei DrückGlück führt die Recherche einen Eintrag für virtuelle Automatenspiele und einen weiteren Eintrag für Online-Casinospiele in Schleswig-Holstein. Der konkrete Spielbereich und der Wohnsitz des Spielers müssen zusammenpassen.
Die zweite Prüfung betrifft die Zahlungsmethode. Die GGL-Whitelist ist kein Verzeichnis aller Zahlungsarten. Sie bestätigt nicht, dass der Anbieter ein Lastschriftmandat, Trustly oder Klarna anbietet. Deshalb sind zwei Nachschläge erforderlich: erst die Domain in der Whitelist, dann die aktuelle Kasse des Anbieters. Eine Seite kann den ersten Test bestehen und beim zweiten trotzdem keine klassische Lastschrift anbieten.
Die dritte Prüfung betrifft das Einzahlungslimit. Für bestimmte Online-Glücksspielformen gilt grundsätzlich ein anbieterübergreifendes Einzahlungslimit von 1.000 Euro pro Kalendermonat. LUGAS verarbeitet die relevanten Einzahlungen über Anbieter hinweg. Wer bei mehreren erlaubten Anbietern einzahlt, hat also nicht bei jedem einen neuen unabhängigen Grundbetrag von 1.000 Euro. Das Limit folgt dem Spielerschutz, nicht dem Zahlungsdienst.
Eine Methode mit Girokonto umgeht dieses Limit nicht. Weder Lastschrift noch Überweisung, Trustly oder Klarna verändert die gesetzliche Einordnung der Einzahlung. Ein Anbieter kann außerdem eigene niedrigere Grenzen setzen. Nach Erreichen des anbieterübergreifenden Limits werden weitere einschlägige Einzahlungen technisch verhindert. Eine Erhöhung über den Grundbetrag ist an zusätzliche Voraussetzungen geknüpft und darf nicht als normale Einstellung behandelt werden.
Für die eigene Planung ist die Monatsgrenze am einfachsten zu verstehen, wenn alle Einzahlungen unabhängig vom Zahlungsnamen notiert werden. Eine Trustly-Zahlung, eine Klarna-Bestätigung und eine Überweisung gehören aus Spielersicht in dieselbe persönliche Übersicht. Der Zahlungsdienst kann wechseln, der Zweck bleibt gleich: Geld wird dem Spielerkonto zugeführt. Wer nur die Lastschriften zählt, unterschätzt den tatsächlich verfügbaren Betrag.
Eine Ablehnung an der Kasse kann deshalb mehrere Gründe haben. Das Limit kann erreicht sein, die Methode kann für den Anbieter nicht freigeschaltet sein, die Bank kann die Transaktion zurückweisen oder das Konto kann noch nicht vollständig verifiziert sein. Ein kurzer Fehlerhinweis beweist nicht, dass das Casino keine Erlaubnis besitzt. Umgekehrt beweist ein Whitelist-Eintrag nicht, dass jede Einzahlung angenommen werden muss. Die genaue Fehlermeldung und der Kundendienst klären den Einzelfall.
Bei einer Limitanhebung sollte der Spieler besonders nüchtern bleiben. Die Möglichkeit, eine höhere Grenze zu beantragen, ist kein Argument, sie auszuschöpfen. Die GGL knüpft eine Erhöhung an zusätzliche Schutz- und Leistungsfähigkeitsprüfungen. Das Verfahren dient nicht dazu, einen Zahlungsweg zu privilegieren, sondern soll eine verantwortbare Teilnahme an bestimmten Online-Glücksspielen ermöglichen. Ein anderes Zahlungsmittel ändert an dieser Prüfung nichts.
| Prüfperspektive | Konkrete Frage | Ergebnis, das benötigt wird |
|---|---|---|
| Erlaubnis | Steht die Domain in der GGL-Whitelist? | Anbieter, Domain und Erlaubnisart passen zusammen |
| Glücksspielart | Gilt die Erlaubnis für das gewünschte Spiel? | Virtuelle Automatenspiele oder anderes Angebot klar bestimmt |
| Zahlungsmethode | Wird ein Mandat oder eine Einzelzahlung bestätigt? | Lastschrift und banknahe Alternative unterschieden |
| Konto | Stimmen Name und Kontoinhaber überein? | Keine Einzahlung über ein fremdes Konto |
| Limit | Wie viel wurde im laufenden Monat bereits eingezahlt? | LUGAS und Anbieterlimit berücksichtigt |
Wie prüfe ich, ob ein Casino in Deutschland erlaubt ist?
Öffne die amtliche GGL-Whitelist und suche nach der konkreten Domain, nicht nur nach dem Markennamen. Prüfe anschließend die aufgeführte Erlaubnisart und das Vertriebsgebiet. Eine Listung bestätigt die Erlaubnis, nicht die angebotene Zahlungsmethode. Deshalb folgt danach ein separater Blick in den aktuellen Kassenbereich und in das Impressum des Anbieters.
Die Whitelist sollte unmittelbar vor einer Registrierung erneut aufgerufen werden, weil Erlaubnisse, Domains und Daten aktualisiert werden können. Ein Suchtreffer in einem fremden Vergleich oder ein GGL-Logo auf einer Werbekarte ersetzt diese Prüfung nicht. Besonders wichtig ist die Domain: Eine ähnlich klingende Adresse kann zu einem anderen Betreiber gehören oder außerhalb der deutschen Erlaubnis liegen.
Wie funktioniert das anbieterübergreifende Einzahlungslimit von 1.000 Euro?
Grundsätzlich werden relevante Einzahlungen über erlaubte Anbieter hinweg zusammen betrachtet. Der Ausgangswert beträgt 1.000 Euro pro Kalendermonat. LUGAS unterstützt die Kontrolle; nach Erreichen des Limits können weitere Einzahlungen verhindert werden. Die gewählte Methode spielt keine Rolle. Eine Lastschrift, Überweisung oder Trustly-Zahlung erzeugt keinen zusätzlichen unabhängigen Monatsbetrag.
Eine Erhöhung ist kein Automatismus und setzt nach den GGL-Informationen zusätzliche Prüfungen voraus, unter anderem zur Spielsuchtgefährdung und wirtschaftlichen Leistungsfähigkeit. Der Spieler sollte das Limit als Schutzgrenze und nicht als verfügbares Monatsziel verstehen. Ein Anbieter kann außerdem strengere eigene Grenzen verwenden. Für die persönliche Kontrolle ist eine einfache Liste der eigenen Einzahlungen hilfreicher als der Versuch, zwischen Zahlungsdiensten auszuweichen.
Zwei regulierte Praxisfälle im Vergleich
Die folgenden Profile sind keine Rangliste. Sie zeigen zwei verschiedene Antworten auf dieselbe Frage: Was bietet ein erlaubter Anbieter tatsächlich vom Bankkonto aus an? Bei beiden Fällen ist die deutsche Erlaubnis getrennt von der Lastschriftfrage zu betrachten. Das Ergebnis ist nüchtern, aber nützlich: Legalität ja, klassisches SEPA-Mandat öffentlich nicht belegt.
DrückGlück: erlaubt, aber keine bestätigte Lastschrift
DrückGlück.de wird von Skill On Net Limited mit Sitz in Malta betrieben. Die GGL-Whitelist führt Skill On Net Limited und die Domain für virtuelle Automatenspiele mit einem ersten Erlaubnisdatum vom 29. Dezember 2022. Zusätzlich ist drueckglueck.de/casino für Online-Casinospiele in Schleswig-Holstein mit einem ersten Erlaubnisdatum vom 18. September 2024 aufgeführt. Diese Angaben machen den Anbieter zu einem brauchbaren Beispiel für die Prüfung von Erlaubnisart und Wohnsitz, nicht zu einem Beweis für eine Zahlungsart.
Die verfügbaren Zahlungsinformationen nennen Klarna beziehungsweise SOFORT, Trustly, Banküberweisung, PayPal, Visa, Mastercard und Paysafecard. Eine klassische SEPA-Lastschrift ist in den recherchierten Anbieterinformationen nicht ausdrücklich bestätigt. Wer dort vom Girokonto einzahlen möchte, landet daher voraussichtlich bei einer einzelnen Onlinebanking-Zahlung oder einer Überweisung. Vor der ersten Einzahlung muss der Spieler trotzdem prüfen, welche Verfahren in der aktuell geöffneten Kasse tatsächlich angeboten werden.
Der besondere Wert dieses Falls liegt in der Trennung. DrückGlück kann in der Whitelist stehen und trotzdem kein Lastschriftmandat anbieten. Das ist kein Widerspruch. Die deutsche Erlaubnis regelt, ob der Anbieter das betreffende Glücksspiel anbieten darf. Die Kasse regelt, wie eine Einzahlung technisch ausgelöst wird. Wer diese Ebenen auseinanderhält, vermeidet den häufigsten Fehler in Vergleichsartikeln.
Auch beim Bankkonto gilt die Namensprüfung. Ein Konto einer anderen Person ist keine harmlose Ersatzlösung, nur weil die eigene Bankkarte gerade nicht funktioniert. Der Anbieter kann die Einzahlung zurückweisen, das Konto prüfen oder die Rückzahlung auf das Ursprungskonto verlangen. Bei einer Rückbuchung werden die Vorgänge selten angenehmer. Der angebliche „Umweg“ spart in der Praxis meist keine Zeit.
bet-at-home: Trustly und Klarna statt SEPA-Mandat
Bet-at-home.de ist in der Recherche für Sportwetten und virtuelle Automatenspiele in der GGL-Whitelist belegt. Daraus folgt nicht automatisch eine Erlaubnis für klassische Online-Casinospiele. Diese Einschränkung ist für einen Bankzahlungsratgeber wichtig, weil ein erlaubter Bereich nicht auf alle Produkte der Marke übertragen werden darf. Der Spieler sollte im Register immer die konkrete Domain und Glücksspielart lesen.
Die aktuellen Hilfeseiten nennen für Einzahlungen unter anderem Trustly-Soforteinzahlung, Klarna, Kredit- und Debitkarte, PayPal, Paysafecard, Neteller und Skrill. Eine normale SEPA-Lastschrift als Einzahlung ist nicht belegt. Die Bankkonto-Nähe entsteht über Trustly und Klarna, also über bestätigte Einzelzahlungen. Wer eine deutsche IBAN zur Verifizierung nutzt, weist damit sein Konto nach, erteilt aber nicht automatisch ein Lastschriftmandat.
Für die Kontoverifizierung wird in der Hilfe eine deutsche IBAN erwähnt; die Kontoinhaberdaten müssen mit dem Spielerkonto übereinstimmen. Nach einer Teilverifizierung werden zunächst Einzahlungen bis 100 Euro genannt. Diese Anbietergrenze ist nicht mit dem deutschen, anbieterübergreifenden Grundlimit von 1.000 Euro gleichzusetzen. Das kleinere Limit kann früher greifen und zeigt, warum allgemeine Marktangaben die konkrete Kassenprüfung nicht ersetzen.
Bet-at-home illustriert damit eine häufige Situation: Der Spieler möchte kein Kartenverfahren nutzen und erhält mehrere banknahe Optionen, aber keine klassische Lastschrift. Trustly oder Klarna können passend sein, wenn eine einzelne, direkt bestätigte Zahlung genügt. Wer ausdrücklich ein Mandat sucht, muss die fehlende Bestätigung akzeptieren oder einen Anbieter wählen, der ein solches Verfahren schriftlich und im Kassenbereich ausweist. Im aktuellen Material ist das nicht der Regelfall.
Die unterschiedlichen Erlaubnisbereiche verhindern außerdem eine vorschnelle Übertragung von Erfahrungen. Ein Zahlungsweg, der im Wettkonto funktioniert, muss im Bereich für virtuelle Automatenspiele nicht angeboten werden. Auch eine regionale Erlaubnis für Online-Casinospiele sagt nicht, dass alle Spieler in Deutschland denselben Zugang erhalten. Vor der Zahlung werden deshalb Angebot, Wohnsitz, Kontostatus und Methode gemeinsam geprüft. Ein Häkchen an einer Stelle ersetzt die anderen nicht.
Für die Entscheidung ist das kein unnötiger Formalismus. Wer nur eine banknahe Einzahlung ohne Karte sucht, kann mit Trustly oder Klarna zufrieden sein. Wer die Erlaubnis für klassische Casinospiele sucht, muss zusätzlich den Geltungsbereich prüfen. Wer ausdrücklich SEPA-Lastschrift braucht, sollte sich die schriftliche Bestätigung des konkreten Verfahrens geben lassen. Die drei Bedürfnisse klingen ähnlich, führen aber zu unterschiedlichen Prüfungen.
Darf das Bankkonto auf eine andere Person laufen?
Nein, das sollte nicht als zulässige Abkürzung eingeplant werden. Erlaubte Anbieter verlangen regelmäßig, dass Zahlungsmittel und Spielerkonto derselben Person zugeordnet werden können. Bei einem fremden Konto drohen Ablehnung, zusätzliche Eigentumsprüfung oder Rückzahlung. Entscheidend sind die aktuellen Bedingungen des konkreten Anbieters; ein fremder Kontoinhaber ist kein normaler Bankeinzahlungsweg.
Das gilt auch dann, wenn die andere Person ausdrücklich zustimmt. Zustimmung zwischen zwei Privatpersonen ersetzt keine Prüfung des Anbieters und keine Vorgaben zur Verhinderung von Geldwäsche. Bei einer Lastschrift würde zusätzlich das Mandat auf die falsche Person laufen; bei Überweisung oder Trustly bliebe der abweichende Kontoinhaber ebenfalls sichtbar. Das Problem liegt also nicht nur in der Bezeichnung des Verfahrens.
Bankkonto-Alternativen ohne Kartenangabe
Wenn klassische Lastschrift nicht angeboten wird, muss der Spieler nicht automatisch auf eine Karte oder eine E-Wallet ausweichen. Die passende Alternative hängt davon ab, welche Eigenschaft gesucht wird. Wer eine sofortige Bestätigung möchte, schaut auf Trustly oder Klarna/SOFORT. Wer den Auftrag selbst kontrollieren möchte, nimmt die Banküberweisung. Wer Bankdaten beim Casino nicht hinterlegen möchte, prüft PayPal oder eine andere zugelassene Lösung.
Trustly führt den Spieler in der Regel über eine Bankauswahl zur konkreten Zahlung. Die Freigabe erfolgt in der Bankumgebung, und der Zahlungsdienst meldet den Vorgang an den Anbieter. Der Vorteil ist die klare Einzeltransaktion. Der Nachteil: Nicht jede Bank, jedes Konto und jeder Anbieter unterstützt den Weg gleich. Außerdem ist Trustly keine Lastschrift; der Spieler bestätigt eine Zahlung, statt dem Casino ein Mandat für einen Einzug zu erteilen.
Klarna/SOFORT funktioniert ähnlich aus Sicht der Abgrenzung. Der Spieler wählt die Bank, meldet sich an und bestätigt die Zahlung über den vorgesehenen Freigabeprozess. Der Betrag wird als konkrete Transaktion eingeleitet. Der Name klingt nach Geschwindigkeit, aber eine verspätete Gutschrift, zusätzliche Prüfung oder ein abweichender Kontoinhaber kann auch hier eine Pause erzeugen. „Sofort“ ist kein Versprechen, dass jede nachgelagerte Prüfung entfällt.
Bei der Banküberweisung erhält der Spieler die größte Kontrolle über den Auftrag. Er kann Empfänger, Betrag und Verwendungszweck vor dem Absenden prüfen. Dafür muss er mit einer möglichen Wartezeit bis zur Gutschrift rechnen. Ein falscher Verwendungszweck oder eine Überweisung an alte Kontodaten kann die Zuordnung erschweren. Der aktuelle Kassenbereich ist deshalb wichtiger als eine gespeicherte Anleitung aus einem früheren Monat.
PayPal und E-Wallets lösen ein anderes Problem. Sie können die direkte Eingabe von Karten- oder Bankdaten beim Casino reduzieren, ersetzen aber weder die deutsche Erlaubnis noch die Identitätsprüfung. Bei Auszahlungen wird oft der ursprüngliche Zahlungsweg bevorzugt oder geprüft, ob das Konto auf den richtigen Namen läuft. Wer nur schnell einzahlen möchte, sollte deshalb auch den späteren Auszahlungsweg lesen. Der Rückweg ist Teil der Entscheidung.
Die Kostenfrage sollte ebenfalls in den Vergleich. Ein Anbieter kann eine Methode ohne sichtbare Gebühr anbieten, während die Bank oder der Zahlungsdienst eigene Entgelte berechnet. Bei einer normalen Überweisung hängt vieles vom eigenen Kontomodell ab; bei einem Vermittler können Bank, Dienst und Casino unterschiedliche Bedingungen haben. Eine fehlende Gebühr in der Kasse ist daher nicht automatisch eine vollständige Kostenangabe. Prüfe den Betrag, der vor der Freigabe tatsächlich angezeigt wird.
Die Verfügbarkeit hängt zudem von der Bank ab. Ein Dienst kann eine bestimmte Bank nicht unterstützen, eine Sicherheitsprüfung kann eine Zahlung ablehnen oder eine Freigabe kann wegen eines Tageslimits scheitern. Das ist ein technisches Problem, kein Beweis für fehlende Legalität und kein Grund, auf eine fremde Kontoverbindung auszuweichen. Bei wiederholten Fehlern sind Anbieter- und Bankkundendienst die richtigen Ansprechpartner.
PayPal kann bei der Trennung vom Bankkonto helfen, wenn das eigene PayPal-Konto bereits verifiziert ist. Paysafecard eignet sich eher für eine Einzahlung ohne direkte Kontoverbindung, bietet aber nicht dieselbe Bequemlichkeit bei der späteren Auszahlung. Skrill und Neteller sind ebenfalls eigene Zahlungsdienste und sollten auf Namen, Gebühren, Limits und Auszahlungsregeln geprüft werden. Die Methode muss zu Ein- und Auszahlung passen, nicht nur zum ersten Klick.
| Alternative | Technischer Weg | Sinnvoll, wenn … | Typischer Haken |
|---|---|---|---|
| Trustly | Bestätigte Zahlung über das Bankkonto | eine einzelne Bankzahlung direkt bestätigt werden soll | Bank und Anbieter müssen unterstützt werden |
| Klarna/SOFORT | Onlinebanking-Freigabe für eine konkrete Zahlung | eine schnelle bankgestützte Einzahlung gewünscht ist | keine dauerhafte Lastschriftermächtigung |
| Banküberweisung | Spieler sendet selbst an Empfänger | Auftrag und Empfängerdaten selbst kontrolliert werden sollen | Gutschrift kann später erfolgen |
| PayPal | Zahlung über ein eigenes PayPal-Konto | Bankdaten beim Casino nicht direkt eingegeben werden sollen | Auszahlungs- und Namensregeln prüfen |
| Paysafecard | Aufladung über einen Gutschein | kein Bankkonto im Kassenprozess genutzt werden soll | Limits und Auszahlungsweg können unpraktisch sein |
Ist Klarna im Online-Casino dasselbe wie Bankeinzug?
Nein. Klarna beziehungsweise SOFORT leitet in diesem Zusammenhang meist eine konkrete Onlinebanking-Zahlung ein, die der Spieler bestätigt. Eine echte SEPA-Lastschrift setzt dagegen ein Mandat voraus, nach dem der Zahlungsempfänger den Betrag einzieht. Beide Verfahren können das Girokonto nutzen, sind aber technisch und rechtlich nicht identisch.
Die Verwechslung entsteht durch die Alltagssprache. „Vom Konto zahlen“ klingt nach einem einzigen Vorgang, obwohl der Zahlungspfad unterschiedlich ist. Im Zweifel prüft man, ob vor der Zahlung ein Mandat mit Gläubigerangabe erteilt wird oder ob lediglich eine Bank ausgewählt und eine einzelne Zahlung freigegeben wird. Nur der erste Fall ist ein Lastschriftmandat.
Welche Alternative ist sinnvoll, wenn keine Lastschrift angeboten wird?
Für eine sofortige Bankbestätigung ist Trustly oder Klarna/SOFORT naheliegend, sofern der Anbieter und die eigene Bank den Dienst unterstützen. Wer den Auftrag selbst kontrollieren will, nutzt eine normale Überweisung. Wer Bankdaten beim Casino vermeiden möchte, prüft PayPal oder Paysafecard. In jedem Fall bleiben Whitelist, Kontoinhaber und Einzahlungslimit unabhängig von der Wahl bestehen.
Die beste Methode ist daher nicht automatisch die schnellste. Sie muss zum eigenen Kontrollbedürfnis und zum Auszahlungsweg passen. Eine Überweisung mit klarer Referenz kann vernünftiger sein als eine scheinbar reibungslose Methode, deren Rückzahlung unklar ist. Ein „Geschenk“ im Bonusbanner ändert daran nichts. Das Casino ist keine Wohltätigkeitsorganisation, und ein Bonus ersetzt keine verständliche Zahlungsbedingung.
Der Kassencheck vor der ersten Einzahlung
Der Kassencheck beginnt mit der Erlaubnis, nicht mit dem Bonus. Suche die Domain in der GGL-Whitelist. Lies die Erlaubnisart und das Vertriebsgebiet. Stimmen die Domain und der gewünschte Spielbereich nicht überein, ist der Vorgang an dieser Stelle beendet. Eine bekannte Marke kann mehrere Angebote haben; das Logo auf der Startseite ist kein Ersatz für den konkreten Registereintrag.
Danach öffnest du den Einzahlungsbereich und notierst die genaue Bezeichnung der Methode. Steht dort „SEPA-Lastschrift“, öffne die Detailinformationen. Ein echtes Verfahren sollte einen Mandatstext, Angaben zum Zahlungsempfänger und Hinweise zum Einzug enthalten. Steht dort nur „Bank“, „Banküberweisung“, „Sofort“ oder „Online Banking“, handelt es sich wahrscheinlich um eine Überweisung oder eine vermittelte Einzelzahlung. „Wahrscheinlich“ bedeutet hier: vor dem Absenden die Detailseite lesen, nicht raten.
Im dritten Schritt prüfst du, welche Daten eingegeben werden. Eine IBAN allein beweist keine Lastschrift. Wird die Bank ausgewählt und eine TAN- oder App-Freigabe für genau einen Betrag verlangt, ist das ein bestätigter Bankauftrag. Wird ein Mandat mit Gläubiger- und Einzugsangaben akzeptiert, spricht das für Lastschrift. Die Oberfläche kann modern oder altmodisch aussehen; die Daten und der Text sind entscheidend.
Im vierten Schritt kontrollierst du den Namen. Spielerkonto, Bankkonto und gegebenenfalls Zahlungsdienst müssen zusammenpassen. Schon ein abweichender Kontoinhaber kann eine zusätzliche Prüfung auslösen. Das ist bei einem Echtgeldkonto kein lästiges Detail, sondern Teil der Anbieterpflichten. Wer über eine andere Person einzahlen möchte, sollte den Vorgang nicht auf gut Glück starten.
Im fünften Schritt liest du die Auszahlungsbedingungen. Manche Anbieter bevorzugen die Rückzahlung über den ursprünglichen Weg, andere verlangen eine Bankverbindung oder führen eine Identitätsprüfung durch. Bei einer Lastschrift sollte außerdem klar sein, auf welches Konto eine Rückerstattung erfolgt. Bei einer Überweisung solltest du wissen, ob eine Auszahlung auf das verifizierte Bankkonto verlangt wird. Die Einzahlung isoliert zu betrachten führt später zu unnötigen Verzögerungen.
Im sechsten Schritt prüfst du die Monatsgrenzen. Notiere bereits getätigte Einzahlungen bei anderen erlaubten Anbietern. LUGAS kann die Vorgänge anbieterübergreifend berücksichtigen. Ein Zahlungsdienst mit anderem Namen schafft keinen neuen verfügbaren Rahmen. Wer sich von mehreren kleinen Einzahlungen überraschen lässt, verliert die persönliche Kontrolle schneller als durch eine einzelne große Zahlung.
Die wichtigste Regel lautet: Mache einen Screenshot der aktuell angezeigten Methode, aber verwende ihn nur als private Dokumentation. Zahlungsarten ändern sich. Ein Anbieter kann Trustly hinzufügen, Klarna entfernen oder die Mindest- und Höchstgrenzen ändern. Eine alte Vergleichsseite ist kein aktueller Zahlungsnachweis. Bei Streitfällen helfen der Kontoverlauf und die Anbieterbestätigung, nicht eine Werbekarte mit einem großen Bank-Symbol.
Rückzahlung, Verifizierung und typische Stolperstellen
Eine Einzahlung und eine Auszahlung sind nicht einfach zwei Pfeile in entgegengesetzter Richtung. Der Anbieter muss prüfen, wohin Geld zurückfließen darf, ob die Identität geklärt ist und ob der Zahlungsweg den Bedingungen entspricht. Bei einer Überweisung wird häufig das verifizierte Bankkonto verwendet. Bei einer E-Wallet kann eine Auszahlung auf das Wallet erfolgen, wenn es auf den Spieler registriert ist. Bei Lastschrift wäre der ursprüngliche Kontoinhaber besonders relevant.
Die Kontoverifizierung dient nicht nur der technischen Zuordnung. Der Anbieter muss sicherstellen, dass das Spielerkonto einer realen Person zugeordnet ist und die verwendeten Zahlungsmittel plausibel sind. Eine deutsche IBAN, ein Identitätsdokument oder eine Cent-Überweisung können Teile dieses Prozesses sein. Eine erfolgreiche Einzahlung ist deshalb keine Garantie, dass eine spätere Auszahlung ohne Prüfung freigegeben wird.
Bei einer Rückbuchung wird es ungemütlich. Der Spieler sollte nicht selbst eine Lastschrift zurückgeben, nur weil eine Bonusbedingung enttäuscht oder die Gutschrift verzögert ist. Zuerst werden Betrag, Zahlungsempfänger und Buchungsgrund geprüft. Ein unberechtigter Rückruf kann zu offenen Forderungen und einer Kontosperre führen. Ist eine Zahlung tatsächlich fehlerhaft, sollte der Anbieter schriftlich kontaktiert und die Bankregelung separat geklärt werden.
Bei einer behaupteten Fehlbuchung sollten Datum, Betrag und Buchungstext gesichert werden. Der Anbieter kann nach einer Zahlungsreferenz fragen, während die Bank den Einzug anhand von Gläubiger und Mandat sucht. Diese Angaben sind hilfreicher als eine allgemeine Aussage, dass „das Geld weg“ sei. Auch bei einer korrekten Rückgabe kann der Anbieter die Spielerkonto-Bilanz vorübergehend sperren, bis der Vorgang geklärt ist.
Eine Rückerstattung ist zudem nicht dasselbe wie eine Auszahlung von Spielguthaben. Die Rückzahlung eines nicht zugeordneten oder fehlerhaften Einzahlungsbetrags folgt einem anderen Vorgang als die Auszahlung eines Gewinns. Bei der Rückerstattung wird der Zahlungsweg beziehungsweise das Ursprungskonto geprüft. Für eine reguläre Auszahlung gelten zusätzlich Identitäts-, Kontoinhaber- und gegebenenfalls Umsatzbedingungen. Diese Begriffe sollten nicht in einen Topf geworfen werden.
Auch der Verwendungszweck ist wichtig. Bei einer normalen Überweisung ordnet der Anbieter den Betrag oft über eine Referenz dem Spielerkonto zu. Ein falscher oder fehlender Vermerk bedeutet nicht, dass das Geld verschwunden ist, aber die Zuordnung kann länger dauern. Der Spieler sollte in diesem Fall Betrag, Datum, Empfänger und Bankbeleg bereithalten. Mehrere neue Überweisungen als vermeintliche Lösung machen die Lage meist unübersichtlicher.
Ein weiterer Stolperstein sind gemischte Zahlungswege. Wer über Trustly einzahlt und später auf ein anderes, nicht verifiziertes Konto auszahlen möchte, kann eine Eigentumsprüfung auslösen. Das ist nicht automatisch unzulässig, aber der Anbieter darf Nachweise verlangen. Die Frage „Kann ich einzahlen?“ ist daher zu klein. Besser lautet sie: „Kann ich mit diesem Konto einzahlen und später regelkonform auf mein eigenes Konto auszahlen lassen?“
Bonusbedingungen verschärfen die Unübersichtlichkeit. Ein Bonus kann eine bestimmte Zahlungsmethode ausschließen, einen Mindestbetrag verlangen oder eine maximale Auszahlung festlegen. Das ändert nichts an der Bedeutung von Lastschrift, aber es beeinflusst die wirtschaftliche Folge der Zahlung. Wer nur auf das Wort „gratis“ schaut, übersieht leicht Umsatzbedingungen. „Gratis“ steht im Banner gern in Anführungszeichen, weil die Rechnung dahinter selten gratis gemeint ist.
Bei der persönlichen Entscheidung hilft eine kleine Priorität: Erst Legalität, dann exakte Methode, dann Kontoinhaber, dann Einzahlungslimit, zuletzt Bonus. Diese Reihenfolge verhindert, dass ein attraktives Angebot die grundlegenden Prüfungen überstimmt. Eine langsame, nachvollziehbare Zahlung ist einem schnellen Vorgang mit unklarem Zahlungsempfänger vorzuziehen. Das gilt besonders bei einem Verfahren, das direkt mit dem Girokonto verbunden ist.
Entscheidungshilfe für 2026
Wer ein echtes SEPA-Lastschriftmandat sucht, sollte 2026 mit einer negativen Voreinstellung starten: nicht als selbstverständlich verfügbar betrachten, sondern als konkrete Ausnahme nachweisen. Im deutschen Markt sind Trustly, Klarna/SOFORT und Banküberweisung wesentlich besser dokumentiert. Für DrückGlück und bet-at-home zeigen die recherchierten Angaben banknahe Wege, aber keinen eindeutigen öffentlichen Nachweis eines klassischen Lastschrifteinzugs.
Die praktische Entscheidung lässt sich auf drei Fälle reduzieren. Erstens: Der Kassenbereich nennt ausdrücklich SEPA-Lastschrift und zeigt ein Mandat mit Gläubigerangabe. Dann prüfst du noch Erlaubnis, Kontoinhaber, Limits und Rückzahlungsweg. Zweitens: Der Bereich bietet Trustly oder Klarna/SOFORT mit Bankfreigabe. Dann hast du eine bankgestützte Alternative, aber kein Mandat. Drittens: Es gibt nur Überweisung oder gar keinen transparenten Bankweg. Dann entscheidest du, ob die mögliche Wartezeit und die zusätzlichen Prüfungen zu dir passen.
Ein Anbieter mit deutscher Erlaubnis ist nicht automatisch der beste Anbieter für Bankeinzahlungen. DrückGlück ist für die Abgrenzung interessant, weil die GGL-Einträge konkret nach Glücksspielart und Gebiet gelesen werden müssen. Bet-at-home zeigt, dass eine IBAN-Verifizierung und Trustly-Soforteinzahlung nebeneinander stehen können, ohne dass daraus Lastschrift folgt. Beide Fälle sprechen gegen pauschale Bestenlisten.
Für eine nüchterne Auswahl genügt eine kleine Entscheidungsmatrix. Wer das Mandat vermeiden und jeden Betrag einzeln freigeben möchte, prüft Trustly oder Klarna/SOFORT. Wer keine Vermittlerseite nutzen will, prüft die normale Überweisung und akzeptiert die mögliche Wartezeit. Wer das Girokonto aus dem Kassenprozess heraushalten möchte, prüft PayPal oder Paysafecard. In allen drei Fällen bleibt die GGL-Prüfung unverändert.
Die amtliche Whitelist sollte vor der Einzahlung nochmals geöffnet werden. Die GGL aktualisiert die Daten, und ein Anbieter kann sein Angebot oder seine Domainstruktur verändern. Danach wird die Kasse geprüft. Erst wenn beide Ergebnisse passen, lohnt sich der Blick auf Mindestbetrag, Bearbeitungszeit und Bonus. Ein Bankeinzug ohne klare Erlaubnis ist keine Abkürzung, sondern ein zusätzliches Risiko.
Für den Alltag empfiehlt sich ein kurzer persönlicher Zahlungsplan. Lege fest, welcher Betrag im Monat insgesamt verfügbar ist, und trage jede Einzahlung sofort ein. Nutze nicht mehrere Zahlungsdienste, um eine abgelehnte Zahlung immer wieder neu zu versuchen. Eine Ablehnung kann ein Hinweis auf Limit, Verifizierung oder eine technische Störung sein. Wiederholte Versuche lösen diese Ursache nicht, sondern machen die Buchungslage schwerer nachvollziehbar.
Wer zum ersten Mal eine banknahe Methode nutzt, sollte mit einer kleinen Testzahlung beginnen und erst nach der Gutschrift weitermachen. Das ist kein Versprechen über eine bestimmte Mindestgrenze und ersetzt nicht die Bedingungen des Anbieters. Es reduziert aber das Risiko, dass ein unbekannter Empfänger, ein alter Verwendungszweck oder ein nicht unterstütztes Konto erst bei einer größeren Summe auffällt. Die langweilige Variante gewinnt hier klar.
Wer Wert auf Übersicht legt, fährt mit einer einzelnen, kontrollierbaren Bankzahlung oft besser als mit einem unklaren Mandat. Wer eine sofortige Bestätigung braucht, prüft Trustly oder Klarna/SOFORT. Wer Bankdaten möglichst nicht direkt beim Casino hinterlegen möchte, kann PayPal oder Paysafecard erwägen, sofern der Anbieter diese Methode erlaubt und die Auszahlung sinnvoll geregelt ist. Kein Verfahren ist universell überlegen.
Die Antwort auf die fünf entscheidenden Fragen steht damit fest. Eine breite, belastbar bestätigte Verfügbarkeit echter SEPA-Lastschrift bei deutschen Online-Casinos ist nicht erkennbar. Erlaubte Anbieter bieten banknahe Alternativen, darunter Trustly, Klarna/SOFORT und Überweisung. Echte Lastschrift erkennt man am Mandat, nicht am Wort „Bank“. GGL, LUGAS und das Monatslimit gelten unabhängig von der Methode. Und wenn Lastschrift fehlt, entscheidet man nach Kontrolle, Bestätigung und Auszahlungsweg statt nach dem größten Bonusbanner.
Zahlungsmethoden: PayPal, Paysafecard, Klarna und Krypto im Casino
Inhalt erstellt vom Team «Echtgeld-spielautomaten.com»