Wero im Online-Casino: ehrlicher Deutschland-Check für 2026
 Verfügbar in DE
Die Bezeichnung „bestes Wero-Casino“ führt im deutschen Markt derzeit in die Irre: Wo kein belastbarer Wero-Checkout nachgewiesen ist, gibt es auch keinen seriösen Testsieger. Die sinnvollere Rangfolge beginnt mit Rechtssicherheit, danach folgen sichtbare Zahlungsmethode, Einzahlungsbetrag und der tatsächlich mögliche Auszahlungsweg.
Die kurze Antwort fällt weniger spektakulär aus als manche Werbeseite: Für 2026 ist kein deutsches Online-Casino öffentlich eindeutig bestätigt, das Wero als reguläre Einzahlungsmethode im Kassenbereich anbietet. Wero funktioniert im deutschen Handel bereits, aber ein Händler-Checkout ist kein Freifahrtschein für Glücksspielanbieter. Beim Casino müssen zusätzlich Betreiber, Domain, Glücksspielart und Erlaubnis stimmen.
Das ist keine Spitzfindigkeit. Eine Wero-Zahlung kann technisch sauber laufen und trotzdem bei einem Anbieter landen, der in Deutschland keine Erlaubnis besitzt. Das Zahlungsfenster prüft nicht für dich, ob der Betreiber auf der amtlichen Liste steht. Auch der Rückweg ist nicht automatisch geschützt: Bei Streit über Bonus, Kontosperre oder Auszahlung wendest du dich an den Casinoanbieter und dessen Aufsicht, nicht an das Wero-Symbol. Umgekehrt kann ein GGL-lizenziertes Casino legale Echtgeldspiele anbieten, ohne Wero zu integrieren. Wer beides in einen Topf wirft, erhält eine hübsche Liste und eine schlechte Entscheidung.
Die folgenden Vergleichskandidaten zeigen, welche legalen Angebote und Zahlungswege derzeit als Ersatz infrage kommen. Sie sind keine bestätigten Wero-Casinos. Der aktuelle Kassenbereich entscheidet. Nicht ein Banner, nicht eine alte Vergleichsseite und schon gar nicht ein Versprechen mit dem Wort „gratis“. Casinos sind keine Wohlfahrtsvereine.
Die klare Antwort: Wero im deutschen Casino-Checkout
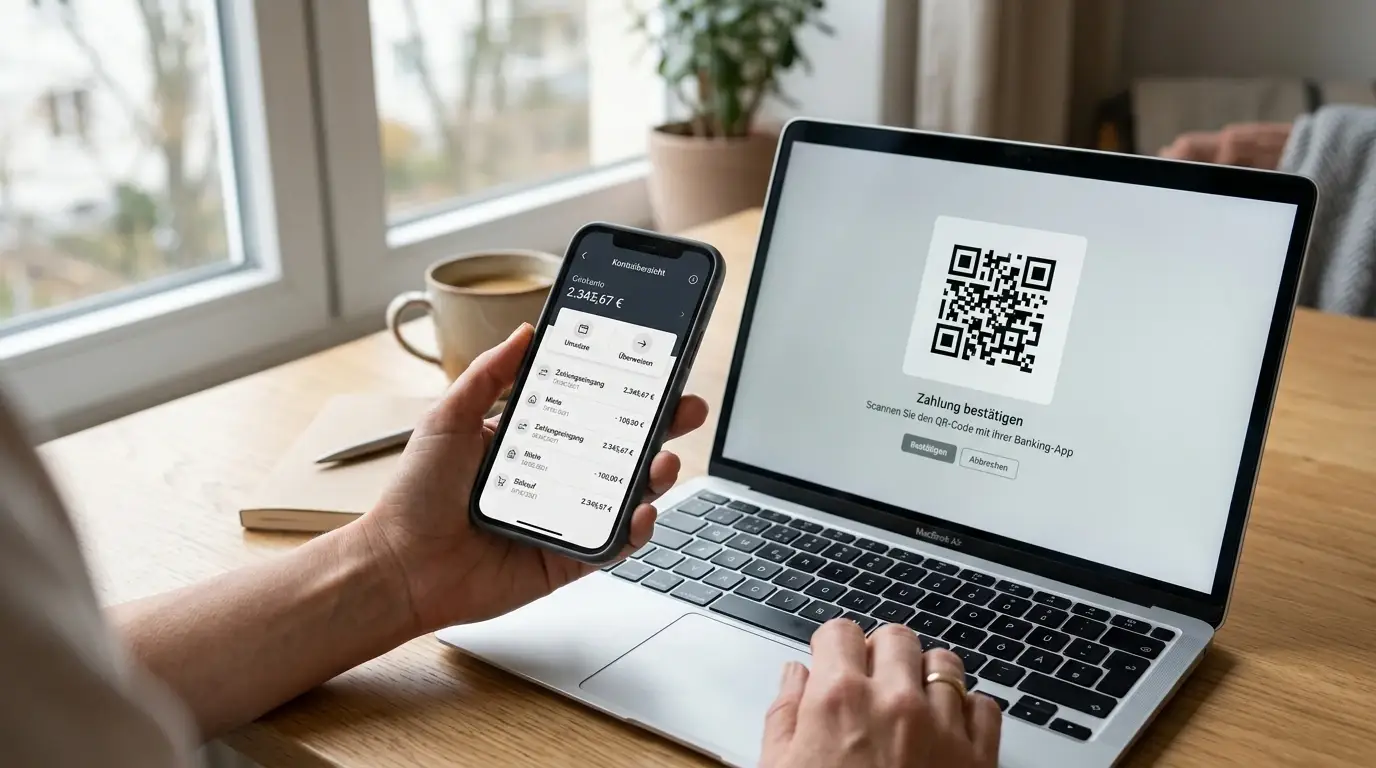
Wero ist als Zahlungsdienst in Deutschland angekommen. Die offizielle Wero-Information beschreibt Onlinezahlungen in Deutschland, Frankreich und Belgien, sofern der Händler Wero im Checkout anbietet und die eigene Bank teilnimmt. Der Ablauf ist direkt: Am Computer wird ein QR-Code mit der Wero- oder Banking-App gescannt, am Smartphone erfolgt die Bestätigung nach der Bankauswahl in der App. Das Geld kommt vom verbundenen Konto, nicht von einer Wero-Karte.
Für die Casino-Frage fehlt jedoch der entscheidende zweite Teil: In den geprüften offiziellen Anbieterinformationen und der deutschen Erlaubnislandschaft findet sich kein belastbarer Nachweis, dass ein GGL-lizenziertes Casino Wero im deutschen Kassenbereich dauerhaft anbietet. Einzelne kommerzielle Seiten nennen sogenannte Wero-Casinos, führen aber ausländische Betreiber oder unklare Marken auf. Das beantwortet die deutsche Frage nicht.
| Prüffrage | Belastbare Aussage für 2026 | Konsequenz |
|---|---|---|
| Ist Wero als Dienst in Deutschland verfügbar? | Ja, bei teilnehmenden Händlern und unterstützten Banken | Der Dienst kann grundsätzlich genutzt werden |
| Gibt es eine öffentlich bestätigte GGL-Liste mit Wero-Casinos? | Nein, im geprüften Zeitraum nicht | Keine Rangliste als Tatsache ausgeben |
| Reicht das Wero-Symbol allein? | Nein | Betreiber, Domain und Erlaubnis zusätzlich prüfen |
| Sind ausländische Wero-Casinos legal in Deutschland? | Nicht automatisch, meist gerade nicht | Nicht mit deutschen Angeboten gleichsetzen |
Die praktische Antwort auf „Welches Casino kann man mit Wero bezahlen?“ lautet deshalb: Bei einem deutschen Echtgeldangebot muss Wero direkt nach der Anmeldung im Kassenbereich sichtbar sein, und derselbe Anbieter muss für die konkrete Glücksspielart in der GGL-Whitelist stehen. Solange beide Nachweise nicht gleichzeitig vorliegen, ist „Wero-Casino Deutschland“ eine Behauptung, keine verifizierte Empfehlung.
Für die Auswahl der besten Alternative lohnt sich eine kleine Selbstprüfung. Geht es dir um eine Zahlung ohne Kartendaten, um eine sofortige Bankbestätigung oder um eine möglichst klare Auszahlung? Diese drei Wünsche führen zu unterschiedlichen Methoden. Trustly und Klarna/Sofort liegen beim Bankkonto-Ablauf vorne, PayPal ist bei der Wallet-Bedienung bequem, die Überweisung ist bei der Nachvollziehbarkeit stark. Paysafecard passt, wenn ein getrenntes Ausgabenbudget wichtiger ist als die direkte Verbindung zum Girokonto.
Auch die Bank spielt eine größere Rolle, als Vergleichstabellen vermuten lassen. Eine Methode kann im Casino prominent genannt werden, aber die eigene Bank nicht unterstützen. Umgekehrt kann ein Konto eine alternative Weiterleitung anzeigen, die auf einer anderen Seite nicht verfügbar ist. Deshalb ist die beste Methode keine abstrakte Rangposition, sondern diejenige, die im eigenen geprüften Konto mit akzeptablem Mindestbetrag, nachvollziehbarer Gutschrift und einem klaren Auszahlungsweg erscheint.
Das Ergebnis betrifft nicht die Existenz von Wero. Es betrifft die Integration. Ein Händler muss den Zahlungsdienst technisch anbinden, die Transaktion verbuchen, Rückerstattungen und Auszahlungen abbilden, Betrugs- und Geldwäscheprüfungen erfüllen und die deutschen Spielerschutzsysteme berücksichtigen. Glücksspielzahlungen sind keine normale Warenbestellung. Ein T-Shirt kennt kein anbieterübergreifendes Einzahlungslimit und keine LUGAS-Datei.
Bei einer normalen Bestellung endet der Zahlungsweg nach der Bestätigung meist mit Versand oder Abholung. Im Glücksspiel entstehen dagegen mehrere Kontobewegungen: Einzahlung, Spielguthaben, mögliche Rückbuchung, Auszahlung und gegebenenfalls eine Korrektur nach einer Prüfung. Jede Bewegung muss dem richtigen Nutzer und dem richtigen Produkt zugeordnet werden. Genau hier liegt ein Teil des Integrationsaufwands. Ein Händler kann Wero für Waren freischalten, ohne die Anforderungen eines regulierten Spielkontos abbilden zu können.
Hinzu kommt die Frage der Zuständigkeit. Der Zahlungsdienst prüft die Zahlung und seine eigenen Sicherheitsregeln. Der Casinoanbieter prüft Identität, Wohnsitz, Spielerkonto, Limit und die Zulässigkeit des Angebots. Die Bank kann eine Transaktion aus eigenen Gründen ablehnen. Drei Beteiligte, drei Prüfschichten. Das ist der nüchterne Grund, weshalb „Wero ist in Deutschland verfügbar“ keine Antwort auf die Casino-Frage darstellt.
Wer bereits ein Konto bei einem erlaubten Casino besitzt, kann die Sache in wenigen Minuten selbst prüfen. Öffne nicht zuerst eine Werbeseite, sondern die offizielle Domain. Melde dich an, gehe zu „Einzahlen“ und suche nach Wero neben den tatsächlich angebotenen Methoden. Wird nur ein allgemeines Wero-Bild im Ratgeber gezeigt, nicht aber im Kassenbereich, fehlt der Beleg. Wird Wero erst nach einer Kontoprüfung sichtbar, muss diese Prüfung abgeschlossen werden.
Gibt es 2026 ein deutsches Online-Casino mit Wero?
Nach dem geprüften Stand gibt es kein eindeutig öffentlich bestätigtes GGL-lizenziertes Online-Casino, bei dem Wero als aktive deutsche Einzahlungsmethode nachweisbar ist. Wero funktioniert zwar bei teilnehmenden Händlern in Deutschland, doch die offizielle Erlaubnis eines Casinos und die technische Wero-Anbindung sind zwei getrennte Tatsachen. Vor einer Einzahlung zählt allein der aktuelle Kassenbereich des erlaubten Anbieters.
Eine spätere Änderung ist möglich. Die Aussage ist keine ewige technische Sperre, sondern eine Momentaufnahme auf Grundlage der verfügbaren offiziellen Informationen. Sobald ein GGL-gelisteter Betreiber Wero tatsächlich anbietet, müssen drei Dinge gleichzeitig stimmen: der Betreiber steht in der Whitelist, die konkrete .de-Domain passt zum Eintrag und Wero erscheint nach dem Login als auswählbare Methode.
Wero selbst ist derzeit vor allem eine Einzahlungsidee, nicht automatisch ein vollständiger Geldkreislauf. Für eine belastbare Casino-Integration müssten Einzahlungen, Rückerstattungen, Auszahlungen und Abgleiche mit dem Spielerkonto sauber zusammenspielen. Genau diese Rückseite fehlt in vielen kurzen Werbetexten.
Warum Wero vorhanden ist, aber im GGL-Casino fehlt
Wero wurde von der European Payments Initiative als europäische Zahlungslösung aufgebaut. In Deutschland startete der Dienst zunächst vor allem für Zahlungen zwischen Privatpersonen; Onlinezahlungen kamen schrittweise hinzu. Die Verfügbarkeit hängt von der Bank und vom Händler ab. Sparkassen, Volksbanken, Postbank, Sparda- und PSD-Banken werden in den offiziellen Wero-Informationen als Teile des wachsenden Bankennetzes genannt. Daraus folgt aber nicht, dass jeder Händler und schon gar nicht jedes Casino angeschlossen ist.
Der zeitliche Kontext führt häufig zu einer falschen Abkürzung. Giropay wurde zum 31. Dezember 2024 eingestellt. Wero gilt im europäischen Zahlungsumfeld als Nachfolgelösung, ist aber kein Knopf, der automatisch in jede ehemalige Giropay-Kasse wandert. Der Betreiber muss eine Integration auswählen, testen und für sein Geschäftsmodell freischalten. Bei erlaubtem Glücksspiel kommen zusätzliche technische und rechtliche Anforderungen hinzu.
Eine Nachfolge im Bankensektor ist zudem nicht dasselbe wie eine Nachfolge im einzelnen Casino. Die alte Methode kann aus der Kasse verschwinden, während der Betreiber auf Sofortüberweisung, Trustly oder eine eigene Bankanbindung ausweicht. Für den Nutzer sieht das ähnlich aus: Bank auswählen, bestätigen, zurück zur Kasse. Im Hintergrund ändern sich aber Zahlungsdienst, Rückmeldeformat, Gebührenmodell und Auszahlungslogik. Ähnliche Bedienung darf daher nicht als identische Methode bezeichnet werden.
Bei Wero kommt die Frage der Händlerkategorie hinzu. Der Dienst kann für einen Onlinehändler freigeschaltet sein, während ein Glücksspielunternehmen eine gesonderte Risikobewertung durchläuft oder gar nicht in der Zielgruppe des Zahlungsdienstes liegt. Selbst eine positive Wero-Aussage für „Onlinezahlungen“ bleibt deshalb allgemein. Sie sagt nicht, welche Branchen teilnehmen, welche Händler ausgeschlossen sind und ob die deutsche Glücksspielaufsicht mit dem konkreten Ablauf vereinbar ist.
Auch der Begriff „Wero-Karte“ führt in die falsche Richtung. Wero ist keine klassische physische Karte, die man wie Visa oder Mastercard beim Casino hinterlegt. Die Zahlung wird aus der Bank- oder Wero-App autorisiert. Ein Casino, das nur Kartenzahlungen akzeptiert, bietet damit nicht automatisch Wero an. Ebenso ist eine Banküberweisung nicht dasselbe wie ein Wero-Checkout, auch wenn beide vom Girokonto ausgehen.
Für die Nutzerentscheidung macht dieser Unterschied einen echten Kosten- und Komfortfaktor aus. Bei einer Karte stehen Kartennetz, Sicherheitsabfrage und mögliche Rückbuchungsregeln im Vordergrund. Bei Wero oder Trustly entscheidet die Bank-App, ob Betrag und Empfänger freigegeben werden. Bei der Überweisung muss der Nutzer die Daten selbst kontrollieren. Keine Methode ist magisch; jede verschiebt den Prüfpunkt an eine andere Stelle.
Wer Wero wegen Datenschutz sucht, sollte außerdem die Informationsseiten des Casinos und des Zahlungsdienstes lesen. Der Betreiber erhält die für Spielkonto und Geldwäscheprüfung nötigen Daten. Wero ersetzt diese Prüfung nicht und macht den Zahlungsvorgang nicht unsichtbar. Ein konto-basierter Weg kann bequem sein, bleibt aber eine nachvollziehbare Finanztransaktion.
| Ebene | Was geprüft wird | Typischer Irrtum |
|---|---|---|
| Zahlungsdienst | Unterstützt die eigene Bank Wero? | Jede deutsche Bank sei automatisch dabei |
| Händler | Zeigt der konkrete Checkout Wero? | Die Wero-Verfügbarkeit im Handel gelte für jedes Casino |
| Betreiber | Steht die Gesellschaft in der GGL-Whitelist? | Ein bekanntes Markenzeichen ersetze die Erlaubnis |
| Produkt | Gilt die Erlaubnis für virtuelle Automatenspiele oder eine andere Art? | Eine Sportwettenerlaubnis decke Casinoangebote ab |
| Konto | Sind KYC, Limits und Zahlungsprofil freigeschaltet? | Ein sichtbares Logo garantiere die Gutschrift |
Welche Banken unterstützen Wero in Deutschland?
Wero-Onlinezahlungen sind in Deutschland bei teilnehmenden Banken möglich; die offizielle Wero-Information nennt unter anderem Sparkassen, Sparda-Banken, Postbank, PSD-Banken sowie Volksbanken. Das Netz wird ausgebaut und kann sich ändern. Entscheidend ist nicht die allgemeine Werbung, sondern ob die eigene Bank in der Wero-App beziehungsweise beim konkreten Checkout zur Auswahl steht. Eine unterstützte Bank erzeugt keinen Wero-Zugang bei einem Casino, das den Dienst nicht anbietet.
Die Prüfung ist simpel: Bank-App oder Wero-App öffnen, die eigenen Zahlungsfunktionen kontrollieren und anschließend beim Händler nach dem Wero-Symbol suchen. Scheitert die Autorisierung, kann die Ursache bei Bank, Konto, Händler, Limit oder einer Sicherheitsprüfung liegen. Diese Ebenen sollten nicht vermischt werden. Sonst wird aus einem technischen Problem vorschnell die Behauptung, Wero sei in Deutschland generell gesperrt.
Auch die Freigabe in der Bank-App ist kein Beweis dafür, dass ein Casino die Zahlung korrekt verbucht hat. Nach der Bestätigung sollte der Nutzer zur Kasse zurückkehren und kontrollieren, ob der Betrag dem Spielerkonto tatsächlich gutgeschrieben wurde. Bleibt der Status offen, ist ein zweiter Zahlungsversuch keine gute Idee: Zuerst Transaktionsnummer, Bankbuchung und Kundendienst abgleichen. Doppelzahlungen entstehen schneller als ein zweiter Kaffee.
Die Whitelist ist dabei kein Gütesiegel für jede einzelne Eigenschaft eines Casinos. Sie beantwortet zuerst die Rechtsfrage: Wer darf welches Angebot unter welcher Adresse betreiben? Zahlungsqualität, Auszahlungstempo und Bankabdeckung müssen anschließend separat geprüft werden. Diese Trennung verhindert, dass eine Erlaubnis fälschlich als Empfehlung für jede Kassenfunktion gelesen wird.
So prüfst du Anbieter, Domain und Einzahlung vor dem ersten Euro
Für die Legalität ist die Gemeinsame Glücksspielbehörde der Länder, kurz GGL, die zentrale Anlaufstelle bei länderübergreifend erlaubten Angeboten. Die amtliche Whitelist führt erlaubte Glücksspielveranstalter und vermittelt den entscheidenden Abgleich: Wer ist der Betreiber, welche Internetseite gehört dazu und für welche Glücksspielart gilt die Erlaubnis? Ein Antrag oder ein Hinweis „Lizenz beantragt“ reicht nicht. Auch ein bekanntes Logo ersetzt keinen Listeneintrag.
Die Prüfung beginnt mit der Domain, nicht mit dem Zahlungslogo. Die GGL weist darauf hin, dass erlaubte Anbieter den genehmigten deutschen Auftritt verwenden müssen; in der Information für Spielende wird die .de-Domain als wichtiger Prüfpunkt genannt. Danach werden Betreibername und Glücksspielart abgeglichen. Ein Eintrag für virtuelle Automatenspiele ist nicht automatisch ein Eintrag für Online-Casinospiele mit Roulette oder Blackjack. Das klingt trocken. Es ist aber genau die Sorte Trockenheit, die Geld schützt.
Der dritte Schritt führt in das Spielerkonto. Eine Seite kann PayPal, Klarna oder Wero in einem allgemeinen Ratgeber nennen, während die Methode im konkreten Konto fehlt. Gründe sind regionale Bankunterstützung, Produktzuordnung, KYC-Status, Risikoprüfung, Wartung oder eine Änderung des Zahlungsanbieters. Ein Screenshot aus einem fremden Konto beweist daher wenig.
Wie erkenne ich, ob ein Wero-Casino in Deutschland legal ist?
Ein legales Angebot lässt sich nicht durch das Wero-Logo erkennen. Suche den konkreten Betreiber und die konkrete Domain in der amtlichen GGL-Whitelist, prüfe die dort genannte Glücksspielart und vergleiche sie mit dem Impressum des Casinos. Erst danach öffnest du den Kassenbereich. Wero muss als aktuelle Methode sichtbar sein. Fehlt einer dieser Nachweise, sollte keine Einzahlung erfolgen.
Die Reihenfolge ist wichtig. Wer zuerst Geld überweist und erst danach die Erlaubnis sucht, hat die Prüfung falsch herum begonnen. Eine Rückforderung kann bei unerlaubten Angeboten schwierig sein, und die Wero-Zahlung selbst schützt nicht vor einem problematischen Betreiber. Der Zahlungsdienst bestätigt eine Transaktion, nicht die deutsche Glücksspielerlaubnis des Empfängers.
Ein sauberer Abgleich sieht so aus: GGL-Eintrag speichern oder direkt aufrufen, Betreibername notieren, Domainzeichen für Zeichen vergleichen, erlaubtes Produkt lesen, Impressum und Erlaubnishinweis prüfen, danach im eingeloggten Konto Wero suchen. Weichen Namen ab, führt die Domain ins Ausland oder wird nur eine internationale Lizenz genannt, ist das kein deutsches legales Wero-Angebot. Punkt.
Der Kontoname ist dabei wichtiger als die Marke auf der Startseite. Ein Betreiber kann mehrere bekannte Auftritte führen, die sich nach Land und Produkt unterscheiden. Die für Deutschland zugelassene Gesellschaft muss im Impressum des tatsächlich genutzten Auftritts erscheinen. Stimmen Whitelist und Impressum nicht überein, sollte der Nutzer nicht selbst raten, ob es sich um eine Konzernschwester oder eine alte Seite handelt. Eine kurze Anfrage an den Kundendienst ist sinnvoller als ein Zahlungstest.
Auch der Wohnsitz wirkt auf die Kasse. Bei einem deutschen Spielerkonto können bestimmte internationale Zahlungsarten ausgeblendet werden, selbst wenn sie auf einer allgemeinen Zahlungsseite stehen. Das ist nicht zwingend ein Fehler, sondern kann aus Bankabdeckung, Risikopolitik oder den Bedingungen des deutschen Produkts folgen. Genau deshalb muss ein Vergleich zwischen dem öffentlich angekündigten Angebot und der persönlichen Kasse unterscheiden. Die Suchende sieht dort ihre Realität, nicht die globale Markenbroschüre.
Auch das Impressum sollte nicht nur überflogen werden. Der dort genannte Vertragspartner muss zu dem Eintrag in der amtlichen Liste passen. Ein Markenname kann mehrere Gesellschaften, Länderauftritte oder Produkte abdecken. Für den Nutzer ist nur die Gesellschaft relevant, die den Spielvertrag schließt. Bei einer Abweichung gehört die Frage an den Kundendienst, nicht das Geld in die Kasse.
Die Glücksspielart verdient eine eigene Zeile auf der Prüfliste. Ein Anbieter kann für virtuelle Automatenspiele zugelassen sein, während ein anderes Produkt unter eine Landesaufsicht oder eine andere Erlaubniskategorie fällt. Wer Roulette, Blackjack oder Live-Casino sucht, darf die Erlaubnis für Spielautomaten nicht großzügig auslegen. Das wäre ungefähr so, als würde ein Führerschein für ein Fahrrad plötzlich einen Lastwagen abdecken.
Schließlich muss die Zahlungsseite zum deutschen Konto passen. Manche Anbieter zeigen im ausgeloggten Zustand nur allgemeine Logos; andere blenden Zahlungsarten erst nach Wohnsitz-, Identitäts- oder Bankprüfung ein. Ein seriöser Test besteht deshalb aus zwei Blicken: erst die öffentliche Anbieterprüfung, dann die private Kassenansicht. Nur diese Kombination beantwortet, ob eine Zahlung heute und nicht irgendwann theoretisch möglich ist.
Wero ist außerdem nicht mit einer Überweisung per E-Mail-Adresse gleichzusetzen. Im Händler-Checkout wird eine konkrete Zahlung ausgelöst, die dem Händlerkonto und dem Waren- oder Dienstleistungsvorgang zugeordnet ist. Ein Casino müsste dieselbe Zuordnung mit dem Spielerkonto, der erlaubten Domain und den internen Buchungssystemen verbinden. Eine private Wero-Zahlung an eine beliebige Empfängerkennung wäre kein zulässiger Ersatz für diesen Checkout.
Bei einer späteren Integration wäre auch die Rückabwicklung zu beobachten. Wird eine Einzahlung abgebrochen, muss der Status zwischen Bank, Zahlungsdienst und Casino übereinstimmen. Bei einer verspäteten Bestätigung darf der Nutzer nicht mehrfach einzahlen, nur weil der Kontostand im Casino noch unverändert aussieht. Genau solche Fälle machen einen sichtbaren, getesteten Zahlungsweg wertvoller als eine bloße Ankündigung.
Die Zahlungsart kann zudem Einfluss auf die Dokumente haben, die der Kundendienst verlangt. Ein Kontoauszug, ein Nachweis des Kontoinhabers oder eine Bestätigung der verwendeten Bankverbindung sind bei einer Auszahlung nicht ungewöhnlich. Wer diese Nachweise nicht liefern möchte, sollte keine Methode auswählen, deren Vorteil nur in wenigen Sekunden bei der Einzahlung liegt. Schnelligkeit ist ein Komfortmerkmal, kein Freibrief.
Wero würde im Casino grundsätzlich ähnlich funktionieren wie bei einem anderen teilnehmenden Händler: Methode auswählen, Bank oder App öffnen, Betrag bestätigen und zur Kasse zurückkehren. Bei einem Computer kann ein QR-Code die Verbindung herstellen; am Smartphone erfolgt die Bestätigung innerhalb der App. Eine erfolgreiche Bankbestätigung bedeutet allerdings noch nicht, dass das Casino die Einzahlung sofort freigibt. Die Kasse muss die Rückmeldung korrekt empfangen und das Spielerkonto zuordnen.
Dazu kommen Identitäts- und Zahlungsprüfungen. Ein erlaubter Anbieter muss wissen, wer spielt, wo die Person wohnt und ob das verwendete Zahlungsinstrument zum Konto passt. Bei Abweichungen zwischen Kontoinhaber, Bankkonto und Spielerkonto kann eine Zahlung zurückgehalten oder zurückgebucht werden. Wero nimmt diese Pflichten nicht weg. Der Dienst macht den Weg kürzer, nicht die Regulierung dünner.
Für deutsche erlaubte Online-Glücksspiele gilt grundsätzlich ein anbieterübergreifendes Einzahlungslimit von 1.000 Euro pro Kalendermonat. Die Kontrolle erfolgt über LUGAS; ein niedrigeres persönliches Limit ist möglich. Eine Erhöhung über die Grundgrenze folgt gesonderten Voraussetzungen und einer Prüfung der wirtschaftlichen Leistungsfähigkeit. Wer 5 Euro einzahlen möchte, um klein zu beginnen, darf das tun, sofern der Anbieter diese Mindestzahlung anbietet. Ein Wero-Logo schafft weder einen niedrigeren Mindestbetrag noch ein höheres Monatslimit.
| Vorgang | Was bei Wero beziehungsweise einer Alternative zählt | Mögliche Bremse |
|---|---|---|
| Einzahlung | Methode wird im eingeloggten Konto angeboten und bestätigt | Bank, Händler, Konto- oder Limitprüfung |
| Gutschrift | Zahlungsrückmeldung wird dem richtigen Spielerkonto zugeordnet | Technische Verzögerung oder Abgleich |
| Auszahlung | Der Anbieter muss den Weg ausdrücklich unterstützen | KYC, Namensprüfung, Auszahlungspolitik |
| Rückerstattung | Rückzahlung folgt den Regeln des Anbieters und Zahlungsdienstes | Wero ist keine automatische Rückzahlungsroute |
| Monatslimit | Grundsätzlich 1.000 Euro anbieterübergreifend | Bereits genutztes Limit bei einem anderen Anbieter |
Bei Auszahlungen liegt der häufigste Denkfehler. Wer mit einem Konto-basierten Dienst einzahlt, erwartet gern, dass Gewinne auf demselben Weg zurückkommen. Das ist nicht zwingend. Ein Casino kann Wero für eine Einzahlung integrieren, aber keinen Wero-Auszahlungsweg anbieten. Dann kommen Banküberweisung, PayPal oder eine andere zugelassene Methode zum Einsatz. Der Anbieter muss die Auszahlung auf den eigenen Namen und nach abgeschlossener Prüfung abwickeln.
Wie funktioniert eine Wero-Einzahlung technisch?
Im vorgesehenen Ablauf wählst du Wero im Kassenbereich, gibst den Betrag ein und bestätigst die Zahlung in der Wero- oder Banking-App. Am Computer wird häufig ein QR-Code gescannt; am Smartphone öffnest du nach der Bankauswahl die passende App. Das Geld wird direkt vom Bankkonto autorisiert. Bei einem Casino muss zusätzlich die interne Gutschrift erfolgen, und KYC sowie Limits können die Freigabe beeinflussen.
Eine Einzahlung ohne Anmeldung ist im deutschen regulierten Online-Glücksspiel keine sinnvolle Erwartung. Der Anbieter braucht ein Spielerkonto, eine Identitätsprüfung und die Einbindung in die Spielerschutzsysteme. Ein Wero-Code zum anonymen Einlösen ist ebenfalls ein Missverständnis: Wero ist kein Gutschein wie Paysafecard. Wer solche Versprechen sieht, sollte nicht neugierig werden, sondern den Tab schließen.
Für Nutzer mit kleinem Budget ist außerdem ein Blick auf das eigene Monatslimit sinnvoll, bevor eine neue Methode getestet wird. LUGAS berücksichtigt Einzahlungen anbieterübergreifend; ein frisch eröffnetes Konto setzt die bisherige Nutzung nicht auf null. Wer bereits bei einem anderen erlaubten Angebot eingezahlt hat, kann eine zusätzliche Zahlung trotz ausreichender Kontodeckung abgelehnt sehen. Die Ursache liegt dann nicht bei Wero, sondern im Spielerschutzsystem.
Kann ich mir Casino-Gewinne auf Wero auszahlen lassen?
Eine Auszahlung auf Wero ist nur möglich, wenn das konkrete Casino diesen Weg ausdrücklich als Auszahlung anbietet und das Spielerkonto vollständig geprüft ist. Eine Wero-Einzahlung garantiert keine Rückzahlung über Wero. Der Betreiber kann stattdessen PayPal, Banküberweisung oder eine andere Methode verlangen. Vor dem Spiel sollte daher nicht nur die Einzahlung, sondern auch die Auszahlungsseite gelesen werden.
Bei einem deutschen erlaubten Anbieter kommen zusätzlich Kontoinhaber-, KYC- und Spielerschutzprüfungen hinzu. Der Auszahlungsbetrag kann erst nach Prüfung freigegeben werden; Bearbeitungszeiten hängen vom Casino und der Methode ab. Eine „sofortige Wero-Auszahlung“ aus einer ausländischen Werbeliste ist kein Beleg für einen legalen deutschen Anbieter.
Legale Alternativen mit ähnlichem Bankkonto-Komfort
Wer Wero sucht, sucht oft nicht den Markennamen, sondern eine bestimmte Zahlungserfahrung: kein manuelles Abtippen langer Bankdaten, eine schnelle Bestätigung in der App und eine klare Zuordnung zum eigenen Konto. Nach diesem Maßstab lassen sich die Alternativen besser beurteilen. PayPal ist eine Wallet, Klarna/Sofort führt zur Bank, Trustly arbeitet als Pay-by-Bank-Dienst, die Überweisung ist nachvollziehbar und Paysafecard hält das Bankkonto aus dem Zahlungsvorgang heraus.
Die Methode allein macht das Casino nicht legal. Prüfe bei jedem Kandidaten die GGL-Whitelist und anschließend die Kasse. Zahlungsarten können sich ändern, manche erscheinen nur nach Anmeldung und einzelne Banken werden nicht überall unterstützt. Das ist weniger glamourös als eine ewige „Topliste“, aber deutlich nützlicher.
PayPal
PayPal ist die naheliegende Wallet-Alternative für Menschen, die Wero wegen Komfort und einer kurzen Bestätigung suchen. Das Casino erhält die Zahlung über das PayPal-Konto; die Bankdaten müssen nicht bei jedem Anbieter neu eingegeben werden. PayPal selbst ist kein Casino und keine deutsche Glücksspielerlaubnis. Die rechtliche Prüfung beginnt deshalb immer beim Betreiber, nicht bei der Wallet.
Wildz nennt PayPal für Ein- und Auszahlungen, eine Mindesteinzahlung von 10 Euro und eine allgemeine Mindestauszahlung von 20 Euro. Löwen Play führt PayPal mit einem angegebenen Bereich von 10 bis 1.000 Euro. Solche Werte sind nützlich als Orientierung, aber kein Versprechen für jedes Konto. Die aktuelle Kasse, das individuelle Limit und die abgeschlossene Verifizierung stehen darüber.
Für eine direkte Wero-Ähnlichkeit ist PayPal nicht perfekt, weil eine zusätzliche Wallet dazwischengeschaltet ist. Dafür ist der Rückweg bei den genannten Angeboten ausdrücklich sichtbar. Wer eine sofortige Kontoautorisierung ohne Wallet sucht, fährt mit Trustly oder Klarna/Sofort näher am ursprünglichen Wunsch. Wer vor allem Bedienkomfort und eine bekannte Zahlungsumgebung will, findet bei PayPal die sauberere Lösung.
Klarna / Sofortüberweisung
Klarna/Sofortüberweisung führt die Zahlung über das Onlinebanking. Der Nutzer wählt die Bank, meldet sich im vorgesehenen Verfahren an und bestätigt den Betrag. Genau diese Banknähe macht die Methode für Wero-Suchende interessant. Sie ist kein physischer Gutschein und keine Karte. Die Bezeichnung kann je nach Casino „Sofort“, „Klarna Sofort“ oder „Sofortüberweisung“ lauten.
Klarna übernahm Sofort im Jahr 2014. Ältere Seiten verwenden deshalb weiterhin den früheren Namen, während neue Kassen eine Klarna-Bezeichnung zeigen. Jokerstar und Löwen Play führen Klarna beziehungsweise Sofortüberweisung in ihren Zahlungsinformationen. Bei bwin ist Sofortüberweisung auffindbar; eine direkte aktuelle Klarna-Bezeichnung war dort nicht eindeutig belegt. Das ist ein gutes Beispiel dafür, warum Markennamen nicht einfach gleichgesetzt werden dürfen.
Die Stärke liegt in der direkten Autorisierung über das Bankkonto, die Schwäche in der Abhängigkeit von teilnehmender Bank und Anbieter. Für Auszahlungen gilt der gleiche Vorbehalt wie bei Wero: Die Einzahlungsmethode muss nicht gleichzeitig als Auszahlungsweg existieren. Vor dem Spielen sollten Mindestbetrag, Gutschrift, Gebühren und Rückzahlungsweg im eigenen Konto geprüft werden.
Bei kleinen Beträgen ist zusätzlich die Verbuchung wichtig. Ein niedriger Mindestbetrag kann durch eine Bankgebühr, eine verzögerte Gutschrift oder ein bereits ausgeschöpftes Kontolimit praktisch unattraktiv werden. Wer nur 5 oder 10 Euro testen will, sollte zuerst eine kostenlose Einzahlungsmethode auswählen, die im eigenen Konto sichtbar ist, und die Gutschrift abwarten, bevor ein Spiel gestartet wird.
Trustly
Trustly arbeitet als Pay-by-Bank-Dienst. Der Nutzer wählt die eigene Bank, autorisiert über das Onlinebanking oder die Banking-App und kehrt zum Casino zurück. Trustly beschreibt, dass Bank-Login-Daten nicht gespeichert werden. Trotzdem bleiben die üblichen Sicherheits- und Identitätsprüfungen des Casinos bestehen. Ein Dienst kann den Zahlungsfluss vereinfachen, aber keine Verantwortung für die Auswahl des Anbieters übernehmen.
Wildz, Löwen Play und Jokerstar führen Trustly in ihren Zahlungsinformationen. Die Methode ist damit für den Vergleichskandidaten praktisch interessanter als eine bloße Erwähnung in einem allgemeinen Ratgeber. Allerdings kann die Anzeige je nach Konto, Bank und Zeitpunkt abweichen. Fehlt Trustly in der eigenen Kasse, sollte keine Zahlung über einen Umweg erzwungen werden.
Trustly kommt Wero funktional am nächsten, weil das Geld direkt aus dem Bankkonto autorisiert wird. Der Unterschied liegt in der jeweiligen technischen Infrastruktur und im Händlernetz. Für die Auszahlung muss Trustly ebenfalls ausdrücklich angeboten werden. Eine schnelle Einzahlung ist kein Beweis für eine schnelle oder überhaupt mögliche Auszahlung über denselben Kanal.
Banküberweisung
Die Banküberweisung ist die unspektakulärste, aber nachvollziehbarste Alternative. Der Anbieter stellt die Zahlungsdaten bereit, der Nutzer überweist vom eigenen Konto und wartet auf die Gutschrift. Je nach Bank und Casino dauert das länger als eine App-bestätigte Zahlung. Dafür ist keine spezielle Wallet und kein zusätzlicher Open-Banking-Partner erforderlich.
Auch hier muss der Name des Kontoinhabers passen. Überweisungen von fremden Konten können zurückgewiesen werden, und die Erstattung läuft nicht automatisch über denselben Weg zurück. Das ist kein Wero-Problem, sondern eine Folge von Geldwäsche- und Kontosicherheitsregeln. Die Methode eignet sich für Nutzer, die eine vollständige Bankspur bevorzugen und nicht auf Sekunden angewiesen sind.
Das Einzahlungslimit bleibt gleich. Ob 5 Euro per Wero, PayPal oder Überweisung fließen, entscheidet nicht über die Höhe der gesetzlichen Monatsgrenze. Ein Anbieter kann zusätzlich einen eigenen Mindestbetrag verlangen. Wer nur einen kleinen Betrag testen will, sollte deshalb zuerst die Kassenbedingungen lesen und nicht aus einer Suchphrase wie „1 Euro Casino“ auf eine garantiert verfügbare Einzahlung schließen.
Giropay als Übergangserklärung
Giropay ist keine aktuelle Wero-Option, sondern erklärt, warum manche ältere Zahlungsübersichten irritieren. Der Dienst wurde in Deutschland zum 31. Dezember 2024 eingestellt. Wero wird als europäische Nachfolgelösung ausgebaut, ersetzt aber nicht rückwirkend jeden alten Eintrag in einer Casino-Seite. Eine veraltete Giropay-Zeile ist deshalb eher ein Aktualitätssignal als eine Kaufempfehlung.
Für den Leser bedeutet das: Wenn eine Seite Giropay und Wero in einem Atemzug nennt, muss das Datum geprüft werden. Ein älterer Artikel kann den Übergang falsch darstellen oder Zahlungsmethoden auflisten, die im aktuellen Konto nicht mehr auftauchen. Die sicherste Quelle bleibt der eigene Kassenbereich beim erlaubten Betreiber.
Paysafecard
Paysafecard folgt einer anderen Logik. Die vorausbezahlte Methode hält das Bankkonto aus dem Zahlungsvorgang heraus und eignet sich für Menschen, die ein festes Budget setzen möchten. Sie ähnelt Wero nicht technisch, beantwortet aber ein verwandtes Bedürfnis nach Kontrolle. Jokerstar und andere deutsche Angebote führen Paysafecard; Mindestwerte und Bedingungen zeigt die jeweilige Kasse.
Für Auszahlungen ist Paysafecard kein automatischer Rückweg. Gewinne werden normalerweise über eine andere Methode verarbeitet, und das Konto muss geprüft sein. Wer eine reine Bankkonto-Zahlung sucht, ist mit Trustly oder Klarna/Sofort besser bedient. Wer die Einzahlung bewusst vom Girokonto trennen möchte, findet in Prepaid die passendere Lösung.
Vergleichskandidaten im deutschen Rechtsrahmen
Die folgenden Anbieter sind keine Wero-Empfehlungen. Sie sind konkrete GGL-geprüfte Vergleichskandidaten, bei denen bekannte Alternativen wie PayPal, Klarna, Sofort oder Trustly öffentlich genannt werden. Die Auswahl beantwortet die praktischere Frage: Wo kann eine deutsche Spielerin oder ein deutscher Spieler heute nach einer Wero-ähnlichen Zahlungsmethode suchen, ohne die Lizenzprüfung zu überspringen?
Ein Vergleichskandidat ist dabei kein Testsieger auf Lebenszeit. Zahlungsanbieter wechseln, Marken bündeln Angebote und Banken ändern ihre Freigaben. Die Angaben unten helfen bei der Vorauswahl; sie ersetzen den Blick in die aktuelle Kasse nicht. Wer eine Methode nur deshalb auswählt, weil sie in einer Tabelle steht, übersieht genau den Punkt, der bei Wero entscheidend ist: die tatsächliche Verfügbarkeit im eigenen Konto.
Für die Bewertung zählen deshalb vier Fragen: Ist der Betreiber aktuell erlaubt? Wird die Methode im eingeloggten Konto angezeigt? Gibt es eine erkennbare Auszahlungsmöglichkeit? Passt der Ablauf zur eigenen Bank? Erst wenn diese vier Antworten stimmen, lohnt sich der Blick auf Bonus, Spieleauswahl oder Mindestbetrag. Reihenfolge schlägt Glitzer.
| Anbieter | Erlaubnisbezug | Genannte Zahlungswege | Besonderheit für den Vergleich |
|---|---|---|---|
| Wildz.de | Rootz Limited, virtuelle Automatenspiele, Erlaubnisangabe 15.09.2022 | PayPal, Trustly, Banküberweisung, Karten und weitere | PayPal laut Anbieter auch für Auszahlung |
| Löwen Play | Löwen Play digital GmbH, virtuelle Automatenspiele, 15.12.2022 | PayPal, Klarna, Trustly, Tink, Karten, Überweisung | Breite Auswahl mit PayPal-Bereich 10–1.000 Euro |
| bwin.de | bwin (Deutschland) Limited, virtuelle Automatenspiele, 10.11.2022 | PayPal, Trustly, Sofortüberweisung, Online-Überweisung, Karten | Klarna nicht eindeutig direkt bestätigt |
| Jokerstar.de | Jokerstar GmbH, virtuelle Automatenspiele, 09.08.2022 | PayPal, Klarna Sofort, Trustly, Karten, Paysafecard | Offizielle Liste im Help Center und in AGB |
| Merkur Slots | Merkur-Gesellschaften, virtuelle Automatenspiele, Einträge aus 2022/2023 | PayPal, Sofort/Klarna, Trustly, Überweisung laut Partnerschaftsseite | Direkte Kasse vor Einzahlung besonders wichtig |
Wildz.de / Rootz Limited
Wildz.de ist ein deutsches Angebot für virtuelle Automatenspiele unter Rootz Limited. Die Anbieterangaben nennen eine GGL-Erlaubnis vom 15. September 2022; der geprüfte Whitelist-Stand führte die konkrete Domain ebenfalls. Diese Erlaubnis gilt für den eingetragenen Auftritt und die erlaubte Glücksspielart. Eine internationale Wildz-Domain darf nicht einfach als deutsche Schwester behandelt werden.
Für den Zahlungswunsch ist PayPal der interessante Punkt. Wildz nennt PayPal für Ein- und Auszahlungen, eine Mindesteinzahlung von 10 Euro und eine allgemeine Mindestauszahlung von 20 Euro. Außerdem werden Trustly, Banküberweisung, Karten und weitere Methoden aufgeführt. Die genauen Optionen können nach Konto, Bank und Verifizierung variieren. Ein Wero-Button ist aus diesen PayPal-Angaben nicht abzuleiten.
Wildz eignet sich damit für Nutzer, die Wallet-Komfort und einen genannten Auszahlungsweg suchen. Wer eine direkte Bank-App wie bei Wero bevorzugt, sollte in derselben Kasse zuerst Trustly prüfen. Die passende Entscheidung hängt nicht vom lautesten Bonus ab, sondern davon, ob Einzahlung und Rückweg zum eigenen Zahlungsprofil passen.
Löwen Play digital GmbH
Löwen Play digital GmbH betreibt das deutsche Löwen-Play-Angebot für virtuelle Automatenspiele. Als erstmaliges Erlaubnisdatum wird der 15. Dezember 2022 angegeben. Der Eintrag ist an Betreiber, Domain und Produkt gebunden. Wer auf einer anderen Seite ein ähnliches Markenlogo sieht, hat damit noch keinen deutschen Erlaubnisnachweis.
Die Zahlungsseite nennt PayPal mit einem Bereich von 10 bis 1.000 Euro und beschreibt die Einzahlung als kostenlos und sofort gutgeschrieben. Zusätzlich werden Tink, Klarna, Visa, Mastercard, Paysafecard, Trustly, Banküberweisung und Echtzeitüberweisung aufgeführt. Das macht Löwen Play zu einem brauchbaren Vergleichspunkt für mehrere Zahlungslogiken: Wallet, Bankweiterleitung, direkte Bankanbindung und klassische Überweisung.
Für Wero-Suchende ist besonders der Unterschied zwischen Klarna und Trustly interessant. Beide können banknah wirken, arbeiten aber nicht identisch. Der Nutzer sollte den tatsächlichen Ablauf, den Auszahlungsweg und die eigene Bankunterstützung prüfen. Die angegebene Obergrenze von 1.000 Euro ist keine Einladung, das Monatslimit auszuschöpfen; sie steht neben dem anbieterübergreifenden Spielerschutzlimit und einem individuellen Limit.
bwin Deutschland
bwin (Deutschland) Limited wird für das deutsche Angebot mit einer GGL-Erlaubnis für virtuelle Automatenspiele vom 10. November 2022 geführt. Die konkrete Domain bwin.de und die Produktzuordnung sind entscheidend. bwin ist als bekannte Marke kein Ersatz für den Blick in die amtliche Liste. Bekannte Namen machen Prüfungen nicht überflüssig, sie machen sie nur leichter zu vergessen.
Auf den offiziellen deutschen Seiten werden PayPal, Trustly, Sofortüberweisung, Online-Überweisung, Visa, Mastercard und weitere Methoden genannt. Eine direkte aktuelle Klarna-Bestätigung war in den geprüften offiziellen Informationen nicht eindeutig. Deshalb sollte niemand „Sofort“ automatisch als heute sichtbares Klarna-Produkt ausgeben. Die Kasse entscheidet.
Für den Vergleich ist bwin interessant, weil die Zahlungsarten je nach Produkt und Konto variieren können. Wer Wero erwartet, sollte nicht von der Banknähe von Sofort oder Trustly auf Wero schließen. Ein vorhandener PayPal-Button beantwortet nur die PayPal-Frage. Er sagt nichts über Wero und nichts über eine Auszahlung auf Wero.
Jokerstar GmbH
Jokerstar GmbH ist in der GGL-Whitelist für virtuelle Automatenspiele mit jokerstar.de und einem erstmaligen Erlaubnisdatum vom 9. August 2022 aufgeführt. Der Anbieter ist damit ein konkreter deutscher Vergleichskandidat, nicht automatisch ein Wero-Anbieter. Für die Prüfung werden Betreibername, Domain und erlaubtes Produkt gemeinsam abgeglichen.
Das offizielle Help Center nennt Klarna Sofortüberweisung, PayPal, Visa, Mastercard, Paysafecard und Trustly. Die AGB bestätigen diese Auswahl. Das ist eine solide Bandbreite für Nutzer, die eine Wero-ähnliche Bankbestätigung oder eine Wallet suchen. Der aktuelle Kassenbereich kann einzelne Methoden anders darstellen, etwa nach Bank, Wohnsitz, Kontoalter oder abgeschlossener Identitätsprüfung.
Jokerstar zeigt außerdem, warum ein Vergleich mit mehreren Zahlungswegen sinnvoller ist als ein Siegerpokal. PayPal eignet sich für Wallet-Komfort, Klarna und Trustly für banknahe Abläufe, Paysafecard für ein getrenntes Budget. Wero ist in dieser Aufzählung nicht enthalten und wird auch nicht durch die Ähnlichkeit der Abläufe ersetzt.
Merkur Slots / merkur-spiel.de
MERKUR SLOTS gehört zum Merkur-Umfeld und steht im deutschen Markt für virtuelle Automatenspiele. Die GGL-Whitelist führt Merkur-Gesellschaften und konkrete Domains mit Erlaubnisdaten aus 2022 und 2023. Vor dem Aufruf muss der aktuelle Eintrag geprüft werden, weil Marken, Domains und Vertriebsauftritte nicht immer deckungsgleich sind.
Eine Partnerschaftsseite nennt PayPal, Visa, Mastercard, Skrill, Neteller, Sofort/Klarna, Banküberweisung, Trustly und Paylado. Diese Quelle ist jedoch keine direkte Kundenzahlungsseite von merkur-spiel.de. Daher darf sie nur als Hinweis auf mögliche Methoden dienen. Für eine Einzahlung zählt die tatsächlich eingeloggte Kasse des deutschen Auftritts. Wero ist aus der Partnerschaftsübersicht nicht bestätigt.
Gerade dieser Kandidat verdient eine vorsichtige Formulierung. Eine breite Markenübersicht kann ältere, internationale oder allgemeine Zahlungsinformationen enthalten. Die GGL-Whitelist belegt die Erlaubnis, die Kasse belegt die Methode. Erst beide Nachweise zusammen ergeben eine brauchbare Entscheidung.
Kleine Beträge, Boni, Echtgeld und Spiele
Suchphrasen mit 1, 5 oder 10 Euro klingen konkret, sind aber oft weniger aussagekräftig als gedacht. Der Mindestbetrag wird vom Anbieter und von der Methode bestimmt. Ein Casino kann 10 Euro per PayPal akzeptieren, aber 20 Euro per Überweisung verlangen. Ein anderes kann eine Methode für ein Konto freischalten und eine zweite aus technischen Gründen ausblenden. Wero würde daran nichts Grundsätzliches ändern.
Das anbieterübergreifende Einzahlungslimit von grundsätzlich 1.000 Euro pro Monat ist davon zu unterscheiden. Ein niedriger Einzahlungsbetrag ist keine Umgehung des Limits, und ein „Casino ohne Limit“ passt nicht zum deutschen Spielerschutzrahmen. Auch ein Bonus darf nicht als Begründung dienen, mehr einzuzahlen als geplant. Umsatzbedingungen lesen, Einsatz festlegen, Werbesprache ignorieren.
Boni mit Wero sind im deutschen Markt nicht belastbar zu versprechen, solange kein erlaubter Anbieter Wero nachweislich im Kassenbereich führt. Ein Willkommensbonus kann an eine bestimmte Zahlungsmethode, einen Mindestbetrag oder Umsatzbedingungen geknüpft sein. „Ohne Umsatzbedingungen“ ist eine starke Behauptung und muss im konkreten Bonusregelwerk stehen, nicht in einer Überschrift.
Echtgeld und Spiele ändern die Zahlungsmethode nicht. Virtuelle Automatenspiele, Roulette oder Blackjack haben eigene Erlaubnis- und Produktfragen. Eine App kann dieselbe Kasse wie die Website verwenden, ist aber nicht automatisch ein separater Zahlungsweg. Der Suchbegriff „Casino-Spiele mit Wero“ beschreibt daher eher den gewünschten Zahlungszugang als eine besondere Spielekategorie.
Gibt es Wero-Boni ohne Einzahlung?
Für deutsche GGL-Angebote lässt sich ein Wero-Bonus ohne Einzahlung nicht belastbar bestätigen, weil schon die zugrunde liegende Wero-Einzahlung im geprüften Zeitraum nicht nachgewiesen ist. Bonusbedingungen gelten immer für das konkrete Casino und Konto. Ein Versprechen ohne Registrierung, Identitätsprüfung oder Umsatzbedingungen passt nicht zum regulierten deutschen Rahmen und sollte skeptisch machen.
Ein Bonus ist zudem kein Ersatz für einen Zahlungsweg. Selbst wenn ein Anbieter später Wero integriert, müsste der Nutzer die Bedingungen lesen: Mindestbetrag, erlaubte Methode, Umsatz, Höchsteinsatz und Auszahlungsregeln. Das Wort „gratis“ ändert daran nichts. Es steht gern groß da und die Bedingungen kleiner.
Kann ich mit Wero ohne Registrierung einzahlen?
Bei einem regulierten deutschen Online-Casino ist eine Einzahlung ohne Spielerkonto und die nötige Prüfung keine realistische Standardlösung. Der Betreiber muss Identität, Zahlungsbeziehung und Spielerschutzanforderungen berücksichtigen. Wero ist außerdem kein anonymer Gutschein-Code. Wird eine Einzahlung ohne Anmeldung versprochen, fehlt meist entweder der deutsche Rechtsrahmen oder die Aussage bezieht sich auf einen anderen Produkttyp.
Eine kurze Zahlung ist nicht dasselbe wie eine anonyme Zahlung. Wero bestätigt den Betrag über Bank- oder Wero-App; der Casinoanbieter muss die Transaktion trotzdem einem geprüften Konto zuordnen. Genau deshalb sind „Wero einlösen ohne Anmeldung“ und ähnliche Versprechen kein sinnvoller Auswahlmaßstab.
Was heute realistisch ist und wann Wero relevant werden kann
Wero wird für deutsche Spieler relevant, sobald ein erlaubter Casinoanbieter den Dienst tatsächlich integriert. Ein realistischer Nachweis wäre keine Pressemitteilung über den europäischen Zahlungsmarkt, sondern ein sichtbarer Wero-Eintrag im eingeloggten Kassenbereich einer in der GGL-Whitelist geführten Domain. Danach müssten Einzahlung, Gutschrift, Rückerstattung und möglichst auch Auszahlung praktisch funktionieren.
Ein konkretes Datum für den Casino-Start lässt sich seriös nicht nennen. Die Wero-Verfügbarkeit im Handel wächst, Banken kommen hinzu und Giropay ist bereits beendet. Der Glücksspielmarkt arbeitet jedoch mit eigenen Freigaben, Zahlungsprüfungen und Spielerschutzsystemen. Eine Prognose wie „sicher ab Ende 2026“ wäre deshalb Marketing, keine Information. Frühestens dann, wenn die technische Integration und die regulatorische Umsetzung abgeschlossen sind, kann Wero als echte Option bewertet werden.
Ausländische Seiten erklären die widersprüchlichen Treffer. Sie können Wero anbieten, weil ihre Zahlungs- und Lizenzumgebung anders aufgebaut ist. Das macht sie für eine in Deutschland wohnende Person nicht automatisch legal. Eine ausländische Erlaubnis ist kein Ersatz für einen GGL-Eintrag. Wer dort einzahlt, trägt zusätzliche Risiken bei Spielerschutz, Streitbeilegung, Auszahlung und Durchsetzung von Ansprüchen.
Die Oberfläche kann dabei bewusst vertraut aussehen: deutsche Sprache, Euro-Beträge und ein bekanntes Wero-Symbol erzeugen den Eindruck eines lokalen Angebots. Für den Rechtsstatus sind diese Merkmale wertlos. Entscheidend bleibt, welche Gesellschaft den Vertrag schließt, welche Behörde sie beaufsichtigt und ob die konkrete Domain für den deutschen Markt zugelassen ist. Eine freundliche Oberfläche ist keine deutsche Erlaubnis.
Warum finde ich Wero auf ausländischen Casino-Seiten, aber nicht bei GGL-Anbietern?
Ausländische Betreiber können Wero technisch in ihren Händler-Checkout eingebunden haben, während deutsche GGL-Anbieter eigene Zulassungs-, Limit-, KYC- und Zahlungsanforderungen erfüllen müssen. Ein ausländischer Wero-Treffer beantwortet daher nur die Frage, ob dieser Händler Wero anbietet. Er beweist weder eine deutsche Glücksspielerlaubnis noch einen zulässigen Auftritt für Personen in Deutschland.
Die sichere Einordnung lautet: Wero-Angebot und deutscher Rechtsstatus getrennt prüfen. Fehlt der konkrete Anbieter in der GGL-Whitelist, ist er keine legale deutsche Empfehlung, auch wenn die Zahlung schnell bestätigt wird. Geschwindigkeit ist kein Gütesiegel. Ein Blitz kann ebenfalls einschlagen.
Für eine spätere Neubewertung reicht ein einzelner Blick nicht aus. Die GGL-Liste kann einen Anbieter bestätigen, während die Wero-Seite noch keine Casino-Akzeptanz nennt. Oder der Betreiber kann Wero im Checkout testen, bevor die Methode in allen Konten sichtbar ist. Ein belastbares Ergebnis entsteht erst, wenn Datum, Betreiber, Domain, Produkt und Kassenansicht zusammen notiert werden. Das klingt nach Bürokratie, ist aber eine nützliche Bremse gegen veraltete Listen.
Für die eigene Entscheidung genügt derzeit eine klare Reihenfolge. GGL-Eintrag prüfen. Domain und Betreiber abgleichen. Erlaubte Glücksspielart lesen. Konto vollständig verifizieren. Kassenbereich öffnen. Wero nur dann verwenden, wenn der Button dort tatsächlich erscheint. Für den sofortigen Bedarf PayPal, Klarna/Sofort, Trustly, Banküberweisung oder Paysafecard nach derselben Prüfung vergleichen. So wird aus der Suche nach einem Wero-Casino keine Suche nach dem nächsten Problem.
Wer die Entscheidung dokumentieren möchte, notiert neben dem Datum auch den Namen der Gesellschaft, die geprüfte Domain, den Produkttyp und die im Konto sichtbaren Ein- und Auszahlungsmethoden. Bei einer späteren Änderung lässt sich so erkennen, ob nur die Kasse aktualisiert wurde oder ob sich auch der rechtliche Anbieter geändert hat. Für Zahlungen ist diese kleine Notiz oft wertvoller als zehn gespeicherte Ranglisten.
Zahlungsmethoden: PayPal, Paysafecard, Klarna und Krypto im Casino
Inhalt erstellt vom Team «Echtgeld-spielautomaten.com»